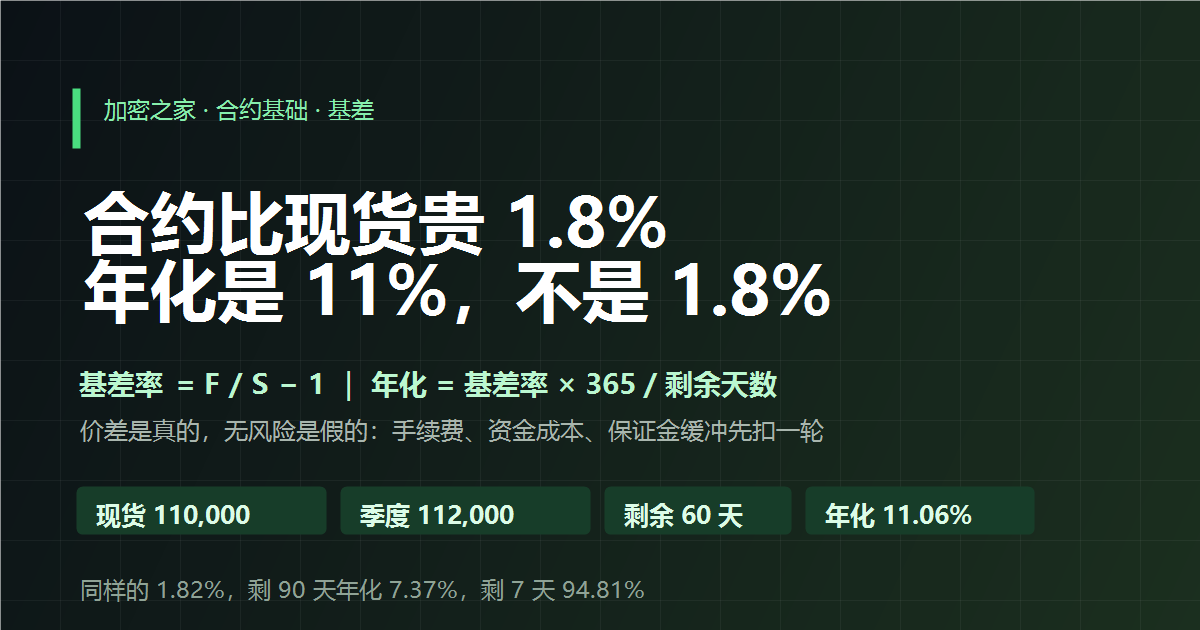
打开合约页面,你会看到两个价格:现货 110,000 美元,三个月后交割的季度合约 112,000 美元。差价 1.8%,看起来像一个白送的套利机会——卖出合约、买入现货,等交割日两边价格合上,差价就落袋。
这个方向在教科书上叫「期现套利」(cash-and-carry),逻辑没有错。但把 1.8% 直接当成收益率,会同时犯三个错:忘了它要按剩余天数年化;忘了它只是一次性价差而不是年化收益;忘了穿仓、保证金和手续费会先从这个数字里扣一遍。这篇文章只做一件事:把「基差」拆成能自己算的四个数。
一、三个价格,先分清谁在跟谁比
同一个币,在三个地方挂牌,报价含义并不一样:
- 现货价 S:你现在买入就要付的钱,成交即交割,没有到期日。
- 永续合约价 P:没有到期日,靠每 8 小时一次的资金费把价格拽向现货,一年结算 1,095 次。
- 交割/季度合约价 F:有明确到期日,到期按指数价现金交割,所以它天生带着「时间价值」。
基差通常写作 基差 = F − S,或者更方便比较的 基差率 = F/S − 1。F 高于是正基差(contango,正向市场),F 低于 S 是负基差(backwardation,反向市场)。注意一个容易踩的坑:用「最新成交价」还是「标记价格」算,结果可能差零点几个百分点,尤其在行情剧烈、盘口变薄的时候。交易所的标记价格由指数价与盘口共同决定,专门用来算保证金和强平,不完全等于你能成交的价格。
| 报价 对象 |
有没有 到期日 |
价格靠什么向现货靠拢 | 看它主要用来干什么 |
|---|---|---|---|
| 现货 S | 没有 | —— | 算真实的持仓成本、借贷成本 |
| 永续 P | 没有 | 资金费:每 8 小时在多空之间划一笔 | 看短线多空拥挤程度 |
| 季度 F | 有(3/6/9/12 月,最后交易日通常为该月最后一个周五,08:00 UTC 前后交割) | 到期现金交割,按指数价结算 | 看市场对未来一段时间的定价 |
二、年化:把「还有 60 天」换成可比数字
1.8% 是 60 天的收益,不是年化收益。换算成单利年化:
年化基差率 =(F / S − 1)× 365 / D,D 是剩余自然日。
代入 110,000 与 112,000、D = 60:(112,000 / 110,000 − 1)= 1.8182%,再乘 365/60 = 6.083,得 11.06%。
如果要按复利口径(每期把本息一起滚进下一期),用 (1 + 1.8182%)^(365/60) − 1 ≈ 11.58%。两者差 0.52 个百分点,来自「利息是否再生息」这一个假设。
真正值得盯的是:同样的 1.8%,剩余天数不同,年化差出十倍以上。
| 剩余天数 D | 1.8% 基差的单利年化 | 复利年化 | 读法 |
|---|---|---|---|
| 90 天 | 7.37% | 7.58% | 接近无风险利率,扣完成本基本不剩 |
| 60 天 | 11.06% | 11.58% | 需要认真算成本才能判断 |
| 30 天 | 22.12% | 24.51% | 高年化多半是临近交割的短期错价 |
| 14 天 | 47.40% | 59.96% | 机会与流动性同时变差 |
| 7 天 | 94.81% | 155.88% | 几乎都是深度不足导致的价格噪音 |
这张表解释了一个常见误判:有人看到「年化 90% 以上」就以为发现了印钞机,实际上那只是还剩 7 天的分母效应,而且这 7 天里合约的盘口可能只有几千美元深,你根本吃不到那个价。年化是拿来横向比较的工具,不是收益承诺。
三、价差最后怎么消失:三条收敛路径
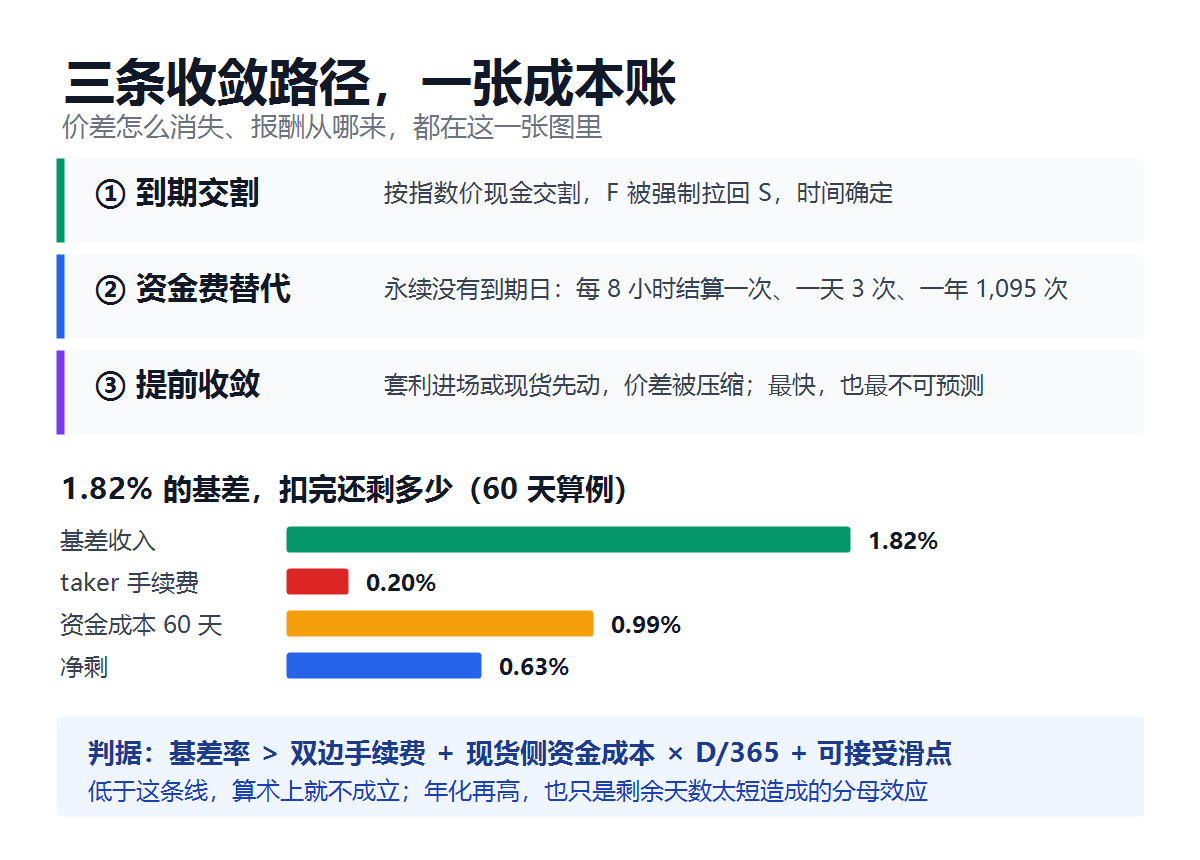
- 到期交割收敛。交割合约到期时按指数价(多家现货交易所的加权价)现金结算,F 被强制拉回 S。这条路径最确定,时间也最确定——你只需要等到那一天。
- 资金费替代收敛。永续没有到期日,靠资金费把价格拽回来:正基差时多头付费给空头,持仓成本上升,多头自然减仓。按 8 小时一次、一天三次,一年 1,095 次结算,单次 0.01% 的资金费累到一年就是 10.95%(0.01% × 3 × 365)。
- 提前收敛。套利资金一进场,价差就被压缩;也可能反过来,现货因为 ETF 申购、稳定币通道紧张而先涨,把基差抹平。这条路最快,也最不可预测。
但「收敛」不等于「你一定赚」。价差收敛只保证 F 与 S 接近,不保证两边方向:如果现货跌 20%、合约跌 18.2%,你的价差确实赚了 1.8%,但两侧保证金都要按跌后的价格重算,杠杆高的一侧可能先被强平出场,价差还没收敛,仓位已经没了。
四、四笔成本,从 1.8% 里扣掉多少
把套利当成一条算式,右边是收入,左边是四笔支出:
| 成本项 | 常见口径 | 在这笔 1.8% 里扣掉 |
|---|---|---|
| 手续费 | taker 0.05% / maker 0.02%(第一档,实际以平台公示为准) | 开平双边共 4 次成交:全 taker 约 0.20%,全 maker 约 0.08% |
| 保证金占用 | 10 倍杠杆=初始保证金 10%;维持保证金率第一档约 0.4%–0.5% | 不影响账面收益,但决定你能撑住多大幅度的反向波动 |
| 现货侧资金成本 | 借 USDT 年化常见 5%–10%,理财端 3%–8% | 60 天按年化 6% 计约 0.99%,接近基差的一半 |
| 展期成本 | 季度合约到期换月,新旧合约基差可能反向 | 可能吐回一部分已实现的价差 |
用上面的算例走一遍:1.8182% 的基差,扣掉全 taker 手续费 0.20%、现货侧 60 天资金成本 0.99%,净剩约 0.63%;如果手续费用 maker 0.08%,净剩约 0.75%。同样的数字,如果基差只有 0.9%,扣完就变成负数——所以算基差的第一步不是看年化,是先把成本列出来。
一句话判据:基差率必须大于「双边手续费 + 现货侧资金成本 × D/365 + 你愿意接受的滑点」。小于这条线,这笔交易在算术上就不成立,跟行情判断无关。
五、贴水的时候,反过来问三个问题
F 低于 S(负基差)时,教科书上的套利方向要反过来:买合约、卖现货。但这时候真正的信息不在价差里,而在「为什么会贴水」:
- 是现货抢手,还是合约被砸?强平潮、交割前集中平仓会让合约瞬间便宜;借贷利率飙升则会让现货变贵。两者的处理方式完全不同。
- 借币利率是多少?卖现货做反向套利必须先借到币,借币年化一旦高于贴水年化,这笔交易立刻从套利变成亏损。
- 离交割还有几天?贴水年化看起来惊人,往往是因为分母只有几天,实际可吃到的绝对值很小。
历史上两种状态都出现过:2021 年上半年,CME 比特币期货的年化基差一度被市场报到 20% 以上,带动一整轮「买现货、空期货」的资金;2022 年 11 月 FTX 事件后,市场信心收缩、借贷成本上升,期现一度转为贴水。这两个阶段里真正赚钱的,往往不是判断方向的人,而是把资金成本和保证金算得最细的人。
六、自己查:五个数据点,两分钟算完
- 同一时刻的现货价格与季度合约标记价(不要拿不同时间的截图对比)。
- 剩余天数:按交割时间倒算,别用「三个月」这种模糊说法,差十天年化就变一个量级。
- 手续费档位:maker 与 taker 各多少,你实际会用哪种方式成交。
- 现货侧的资金来源成本:自己的钱算机会成本(比如理财年化),借来的钱算借币利率。
- 保证金缓冲:按最坏情况估一次反向波动,看维持保证金率够不够撑到交割日。
算完之后你会发现,基差不是「免费的钱」,而是把资金占用、时间、和保证金风险打包卖给别人得到的一笔报酬。报酬高的时候,通常意味着某一侧的风险也在变高。关于资金费的具体算法可以看资金费率为负时,多头赚的是谁的钱;强平价为什么和你算的不一样,见逐仓、全仓与标记价格的那篇拆解。想先从基础概念入手,可以从加密学院按顺序读,需要现成的计算口径时用交易工具里的费率与仓位计算器。
七、常见问题
不能这样读。负基差只说明「未来某时的合约比现在便宜」,常见原因是借币利率高、现货被抢、或者交割前集中平仓。它反映的是资金与库存的紧张程度,不是方向预测。
永续合约有没有基差?
严格说没有到期日就没有「到期收敛」的基差,但永续价格同样会偏离现货,偏离的代价由资金费体现。把资金费按年化展开(单次费率 × 3 × 365),就能和交割合约的基差年化放在同一张表里比较。
年化 11% 的基差是无风险收益吗?
不是。它至少承担三类风险:保证金不足被强平、交割前流动性变差无法平仓、以及现货侧资金成本上升。所谓「无风险」在教科书里也需要假设可以无限持有到期且不需要追加保证金。
为什么我自己算的基差和平台显示的不一样?
大概率是取价口径不同:平台多用标记价格,你用的是最新成交价;也可能是剩余天数算法不同(按小时还是按自然日)、或者两边报价不同步。做判断时固定用一套口径,比追求和平台一致更重要。
到期日当天还能开仓吗?
技术上多数平台允许交易到最后交易日,但临近交割盘口会迅速变薄,滑点和强平风险同时放大。真要做收敛交易,通常提前几天就把仓位处理掉,不赚最后那几个基点。
口径与来源:基差与年化公式为通用定义(基差 = 期货价 − 现货价;单利年化 = 基差率 × 365 / 剩余天数);季度合约交割时间、资金费结算周期(每 8 小时,UTC 00:00 / 08:00 / 16:00)、手续费与维持保证金档位,各平台公示数值不同,本文写的是常见第一档区间,实际操作前请以所用平台当期公示为准。文中 110,000 / 112,000 / 60 天为算例假设,不对应任何时点的真实报价。2021 年上半年 CME 比特币期货年化基差与 2022 年 11 月后的贴水,为当时市场公开报道的区间描述,不构成对后续行情的判断。
本文只做机制与算式说明,不构成投资建议,也不承诺任何收益。合约交易存在强平风险,请自行评估承受能力。