一笔再普通不过的出金:在 OTC 挂了 4.8 万元的卖单,对方分两笔打款,钱到账,你把 USDT 放行。四个小时后,那张卡变成「只收不付」;第二天到柜台,柜员看了一眼系统,说「涉诈风险,公安冻结」。你既没有报过警,也没有参与过任何案子,但账户确实用不了了。
这件事在网上常被讲成「交易所被查了」或「平台黑钱」,两种说法都不准确。真正发生的是资金链路上的追溯:打款给你的那个买家,账户里混进了诈骗受害人的钱;公安沿着流水往上追,追到了你这一环。你所在的这一环,在法律上叫「涉案账户」,但这不等于「嫌疑人」。
下面把「冻卡」拆成三件可核对的事:卡处在哪种状态、卡在哪一级、要准备哪些材料。全部只讲规则与流程,不教任何规避做法。
一、三种「不能用了」,处置主体完全不同
大部分人第一次去银行,听到的都是「限额」「止付」「冻结」这几个词,但它们的下达方、时长和法律后果差得很远。先把状态分清楚,才知道该找谁。
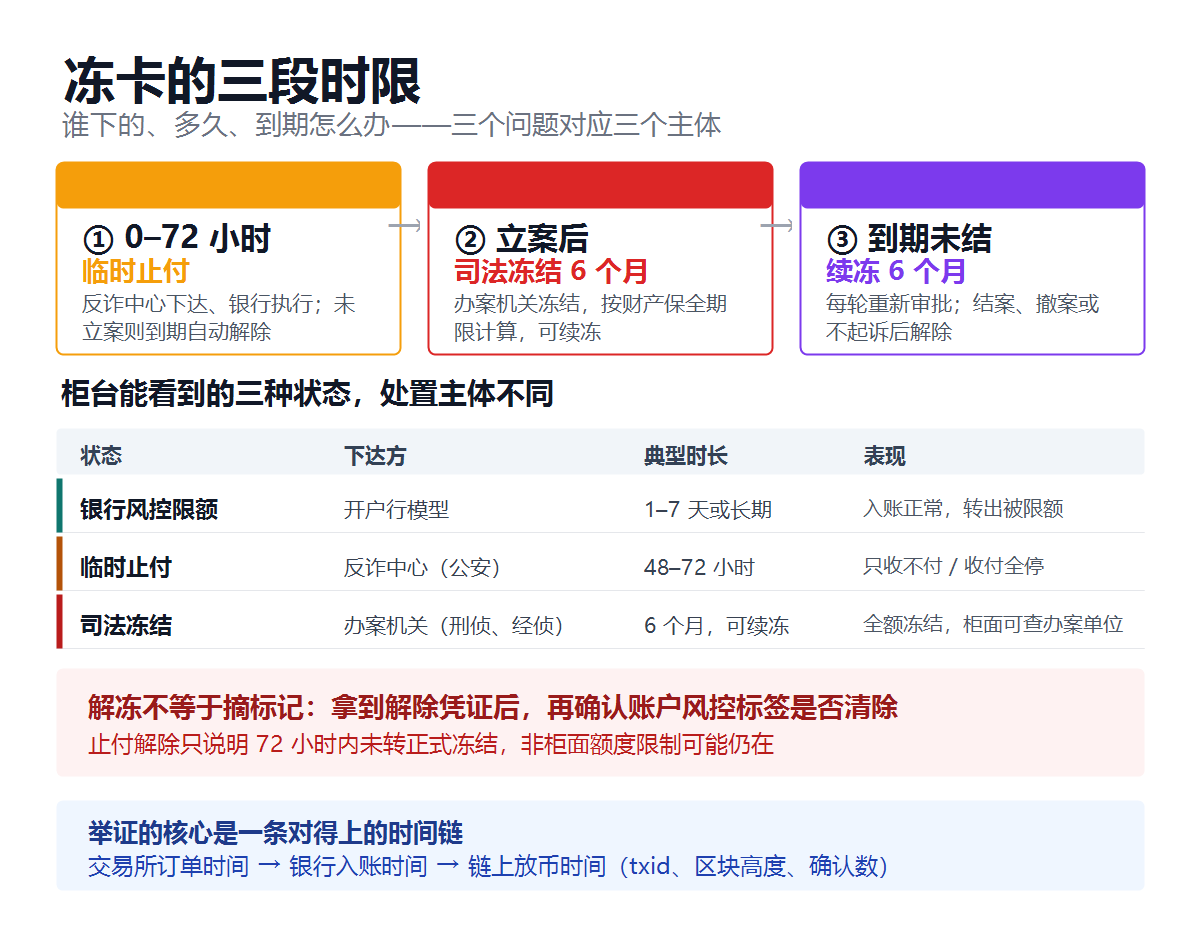
| 状态 | 谁下的 | 典型时长 | 柜台/App 上的表现 |
|---|---|---|---|
| 银行风控限额 | 开户行的风控模型 | 1 至 7 天,或长期限额 | 单日转账额度被压到几千元,非柜面业务暂停,但入账正常 |
| 临时止付 | 反诈中心(公安)下达,银行执行 | 48 至 72 小时,常见 3 天 | 只收不付或收付全停;App 提示「账户异常」 |
| 司法冻结 | 办案机关(刑侦、经侦) | 6 个月,可续冻 | 全额冻结,柜面明确告知「司法冻结」,可查到办案单位 |
银行做这些动作不是自选动作。《反电信网络诈骗法》2022 年 9 月 2 日通过、2022 年 12 月 1 日施行,其中第 31 条要求银行业金融机构、非银行支付机构对涉诈异常账户、可疑交易采取核实身份、延迟支付、限制或暂停服务等措施。也就是说,银行「限制你的账户」是法定义务,不是针对你个人;它同时也意味着,只要风险标记没解除,换一家银行、换一张卡都会被同样处理。
二、时间线:三天、六个月、以及「续冻」
临时止付的时限设计得很短,48 到 72 小时,这个窗口的作用是给办案单位决定要不要立案、要不要转正式冻结。窗口内没有立案,止付到期自动解除;一旦立案,就转为司法冻结。
司法冻结的期限来自刑事诉讼程序中对财产的保全规定:存款、汇款、债券、股票、基金份额等财产的冻结期限为 6 个月,到期未解除可以续冻,每次续冻同样需要重新审批。这就是为什么有人遇到「冻了半年又冻半年」——不是系统出 bug,而是每一轮都是新的审批。
还有一种常见情况:账户被「限额」而不是「冻结」。这种情况银行内部就能处理,带身份证到柜台做身份核实、说明资金来源,通常当天或数日内恢复;不需要等公安。
三、「一级涉案」意味着什么:按距离算,不按金额算
办案单位内部按资金距离分层:受害人的钱直接打进你的账户,你是一级涉案账户;从一级账户再转出到你这里,是二级;再往下多为关联账户。层级的差别不在道德,而在处置强度:一级通常全额冻结、并可能被纳入「两卡」人员名单;二级通常按涉案金额冻结;三级以后更多是限额与核查。
这里有个反直觉的点:冻结是账户级的,不是金额级的。一笔 3,000 元的涉案资金,可以冻住一个余额 30 万元的账户。所以「我只收了 3,000,凭什么冻我 30 万」这句话在程序上问不出结果——要解,只能走资金权属的认定。
「两卡」惩戒的后果比冻结更长:出租、出借、出售银行卡或支付账户,被认定后可 5 年内暂停该账户非柜面业务、暂停支付账户所有业务,并不得新开户。对普通人来说,这意味着工资代发、房贷扣款、日常扫码全部受影响——这也是为什么它比一次冻结更值得重视。
顺带说一个常被混淆的口径:银行上报大额交易的标准是境内转账 50 万元、跨境 20 万元、现金存取 5 万元(《金融机构大额交易和可疑交易报告管理办法》,2017 年 7 月 1 日施行)。上报只是例行数据报送,不等于被立案,也不等于账户有问题;真正触发冻结的是涉案资金流入,而不是金额大小。所以「拆成小额多笔」既不会绕开上报,反而会命中「可疑交易」的结构特征。
四、八项举证清单:材料的作用是「把权属讲清楚」
提交材料的目的不是自证清白,而是让办案单位在「资金权属明确」的前提下,把与案件无关的部分摘出来。以下八项按优先级排列,前四项几乎每次都会被要求。
- 银行流水:近 6 个月,柜台打印并盖章,需含对手方户名与账号,不要只交手机截图。
- 交易所订单凭证:订单号、成交明细、下单与放币时间、法币收款账户(须与冻卡账户一致)。
- 链上记录:提币 txid、区块浏览器页面(含时间戳、金额、确认数),以及对手地址。
- 沟通记录:与买家的聊天记录原件,能对上议价、下单、付款三段时间。
- 实名一致性证明:交易所 KYC 信息、银行卡开户信息、手机号归属为同一人。
- 资金来源说明:工资、经营收入或理财赎回,附合同、税单或对账单。
- 书面情况说明:一页纸写清交易背景、金额、时间、对手方,签名按手印。
- 报案或受案回执:如果你自己也是被骗方,这份回执会显著改变案件定性。
材料齐不齐,直接决定处理速度。实践中拖上几个月的案子,多数不是办案单位不作为,而是当事人交上来的是一堆无法互相印证的截图:订单时间和流水时间对不上、收款账户和 KYC 姓名不一致、链上记录只有一张模糊的转账成功页。
五、把「这笔钱从哪来」讲成一条链
能自证的核心只有一条:交易所订单时间 → 银行入账时间 → 链上放币时间,三个时间点能首尾相接,且金额可以对上手续费与汇率差。链上那一段最硬,因为 txid 一旦上链就不可修改,区块浏览器会给出区块高度与确认数,任何人都能复核。
反过来,最弱的一环通常在法币侧:不少人为了省手续费走私下转账,用亲友的账户收款,或者让买家把钱打到第三张卡。这一动作会让「实名一致性」直接断掉,也让材料失去相互印证的能力——本来只是一次常规核查,变成了需要解释「为什么钱进了别人的卡」。
六、常见疑问
问:三天后自动解冻了,还需要处理吗?
答:需要。止付到期解除只说明这三天内没有转为正式冻结,账户上的风险标记、非柜面额度限制可能仍在。建议到柜台确认账户状态,并保留解除记录,避免下次交易再次命中。
问:换一家银行重新开户,能不能继续出金?
答:同一身份信息在各行的风险信息是共享的,换行不改变风险等级;被认定规避还可能加重处置。可行的做法是暂停同渠道交易、把在手材料补齐、按办案单位要求配合核实。
问:交易所或 OTC 商家会赔吗?
答:平台通常不承担垫付责任,但在商家被认定协助转移涉案资金的情形下,可以主张民事赔偿。所以订单号、聊天记录、放币记录务必留存——它们是主张权利的唯一依据。
问:会进征信吗?影响贷款吗?
答:司法冻结本身不进入央行征信报告;但如果被纳入「两卡」惩戒,5 年内非柜面业务受限、不得新开户,实际会通过工资代发与还款渠道间接影响贷款审批。
问:能不能只解冻其中一部分?
答:法律上对「权属明确、与案件无关」的财产可以申请解除或返还,实践中需要办案单位逐笔核对。这也是为什么材料要按「一笔一笔能对上」的方式整理,而不是打包成一堆截图。
相关阅读
来源
1. 《中华人民共和国反电信网络诈骗法》,2022 年 9 月 2 日通过,2022 年 12 月 1 日施行,第 31 条(异常账户与可疑交易的处置、惩戒措施)。来源:中国人大网,访问日期 2026-10-29。
2. 《金融机构大额交易和可疑交易报告管理办法》(中国人民银行令〔2016〕第 3 号),2017 年 7 月 1 日施行:境内转账 50 万元、跨境 20 万元、现金 5 万元的报告口径。访问日期 2026-10-29。
3. 中国人民银行《关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》(银发〔2016〕261 号)及个人银行账户分类管理相关规定:Ⅰ、Ⅱ、Ⅲ 类账户的功能与限额。访问日期 2026-10-29。
4. 冻结期限的依据见刑事诉讼程序中对存款、汇款等财产的保全规定(6 个月,可续冻)。访问日期 2026-10-29。