「链上美债」这个说法流行了两年,但它把两件不同的事叠在了一个词里:一件是美国财政部 4 周、13 周、26 周的短期国债,另一件是能装进钱包、随时转走的代币。前者有票息、有到期日、只在纽约的工作日结算;后者 7×24 小时都在动。宣传语里那句「4% 年化、随时赎回」,前半句来自前者,后半句来自后者,中间那一段仍然走在银行的营业时间里。
这篇文章不谈该不该买,只把三件事算清楚:收益从哪来、赎回要多久、价格靠什么撑住。这三件事搞明白了,「说好的随时」就不会变成意外。
一、你买的不是国债,是一份基金份额
绝大多数代币化短债产品,法律结构都是四层,币在最上面一层:
| 层级 | 是什么 | 关键约束 |
|---|---|---|
| 底层资产 | 美国短期国债(T-bill)、国债逆回购、银行存款 | 期限短、信用等级高。T-bill 不付息,折价发行,到期按面值兑付 |
| 法律载体 | 1940 年《投资公司法》下的货币市场基金,或开曼等地的 SPV | 受 Rule 2a-7 约束:组合加权平均期限(WAM)不超过 60 天,加权平均寿命(WAL)不超过 120 天 |
| 代币 | 代表基金份额的 ERC-20 及其多链版本 | 转账要过发行方合约的白名单,不是任何人都能收 |
| 持有人 | 你的钱包地址 | 多数产品只对合格投资者或非美国人士开放,写在发行文件里 |
这张表最重要的推论是:你持有的不是一张国债,而是一家基金的份额。国债到期自动兑付,基金份额不会;你要拿回钱,必须走赎回流程,而流程由基金、转账代理和托管银行共同决定。
也正因为是基金,才有 2a-7 那套约束。它在保护你:只准买短久期、高等级资产,不允许拿你的钱去拉长久期换收益。代价是收益天花板很低——短债基金赚的永远是「无风险利率减费用」,多一点都没有。
二、4% 从哪来:折价发行,和一条除法
T-bill 的报价方式很多人第一次看会算错。它不付利息,而是打折卖给你,到期按 100 面值兑付。折价按 360 天基准算:
例:100 万美元、91 天期、贴现率 4.00%
折价 = 1,000,000 × 4.00% × 91 ÷ 360 = 10,111 美元
你付 989,889 美元,91 天后拿回 1,000,000 美元。
注意最后一步:投入 989,889,赚 10,111,单期收益率是 10,111 ÷ 989,889 = 1.0214%,再按 365 天折算成年化(×365÷91)= 4.09%。比报价的 4.00% 略高,原因有两个:分母从面值换成了实际投入,分子从 360 天换成了 365 天。看到「4%」时,先问它是贴现率、是 360 天口径,还是已经换算成 365 天的实际年化——三个数字之间能差出 0.1 到 0.2 个百分点。
同一个「年化」,口径不同数值就不同——贴现率、360 天口径、365 天实际年化,站内这篇五种年化口径的换算里有一张对照表,可以拿来核对手上的产品说明。
代币化产品拿到手,还要再减一层。净收益大致是:
管理费量级在 0.1%–0.5% 之间,具体写在基金文件里;有的产品用「份额净值增长」体现,有的按日或按月派发现金。
所以「底层 4%、产品也 4%」是不可能的,差额就是这条产业链的成本。反过来说,如果某个代币化产品报的年化明显高于同期 T-bill,只有三种解释:它承担了更长的久期、它把费用补贴给你了(补贴有期限),或者它根本不是短债策略。
三、三条时间线,只有一条是 24/7
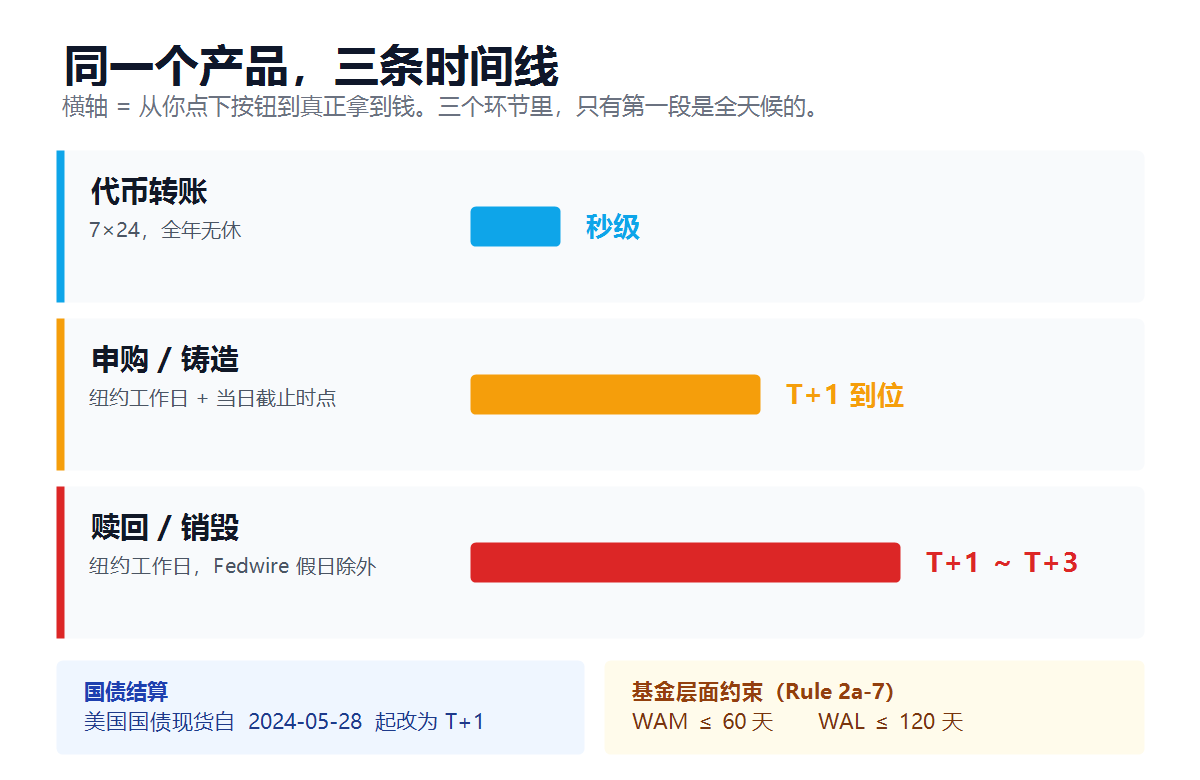
「随时赎回」这句话最容易被误读。把三个环节拆开,时间线完全不同:
| 环节 | 什么时候能动 | 卡在哪 | 实际耗时 |
|---|---|---|---|
| 代币转账 | 7×24,全年无休 | 链上确认 + 发行方白名单合约 | 秒级到几分钟 |
| 申购 / 铸造 | 纽约工作日,通常设当日截止时点 | 法币入金要过银行,转账代理要记名 | 下单当日确认,资金 T+1 到位 |
| 赎回 / 销毁 | 纽约工作日(美联储假日除外) | 要卖出底层债券、等结算、再汇款 | T+1 到 T+3,跨周末顺延 |
关键在第二列和第三列。链上那一步之所以能 24/7,是因为它只是改账本;只要你不要求把币换回美元,它就一直是 24/7 的。一旦你要「赎回成法币」,就进入了国债市场和银行体系的作息:美国国债现货自 2024 年 5 月 28 日起改为 T+1 结算,美联储 Fedwire 在周末和联邦假日关闭,转账代理不上班。周五晚上发起的赎回,最快周一才进流程。
这条落差有个很实际的后果:把代币化短债当「现金替代」放进交易账户,遇到周末行情要补保证金,你会发现它转得动、卖不掉。而且能转给谁也是问题——对手方必须在白名单里,别人的钱包收不了。
四、价格的地板是赎回权,不是做市商
稳定币能贴着 1 美元,靠的是「随时按 1 美元赎回」这条硬承诺加套利。代币化基金靠同一套逻辑,但管道细得多:
| 法币稳定币 | 代币化短债基金 | 直接持有 T-bill | |
|---|---|---|---|
| 价格锚 | 发行方 1:1 兑付承诺 | 每日或每月计算的份额净值(NAV) | 市场报价,随利率变动 |
| 赎回耗时 | 分钟到 1 个工作日 | 1–3 个工作日 | 国债 T+1 结算 |
| 收益归属 | 通常归发行方 | 归份额持有人(扣费后) | 归持有人 |
| 主要风险 | 储备质量、发行方信用 | 净值波动、赎回排队、白名单限制 | 再投资风险、价格波动 |
链上二级市场只解决「转让」,不解决「兑付」。当一个产品的链上池子只有几百万美元深度时,你想卖 500 万,折价 1%–2% 是常态——这不是产品出事,是流动性在定价。反过来说,只要赎回通道开着,折价就有上限:折价幅度不会长期超过「赎回成本 + 等待时间的资金成本」。把这句话记住,看到「链上美债打九八折」时,先算这两项,再判断是不是机会。
还有一个常被忽略的区别:稳定币是发行方的负债,代币化基金份额是基金权益。前者你面对的是公司的兑付能力,后者你面对的是基金资产的赎回流程。两者都不等于「银行存款」。稳定币那一侧怎么维持锚定,可以对照站内四种稳定币怎么撑住 1 美元;而一旦发行方出事,余额和份额在清偿顺序里的位置完全不同,见余额不是你的财产。
五、下单前的五个核对
2. 净值口径:1.00 美元是「稳定净值」(每天把收益派出去),还是「浮动净值」(价格随组合涨跌)?
3. 分红方式:再投资(份额自动增加,通常构成应税事件)还是现金派发(要绑银行账户,跨境还涉及预扣)?
4. 赎回门槛:最低申购额、单日赎回上限、有没有「赎回排队」条款,大额赎回是否可被延后。
5. 链与桥:多链发行时,各链版本是不是同一份底层?跨链桥版本的对手方是谁?
这五项都在发行文件(offering memorandum 或基金招募说明书)里写着,通常二十页以内能读完,比任何推特线程都可靠。
另外两个容易被忽略的规则细节:货币基金在周流动资产跌破 50% 时,按 2023 年 7 月 SEC 的修订要收取 10 个基点的强制流动性费,并允许最高 2% 的酌情流动性费,同时取消了旧版的赎回闸门。这条规则对代币化货币基金同样适用——它意味着极端行情下赎回要付额外成本,「想赎就赎」是有条件的。
六、常见问题
问:4% 多是保本的吗?
不是。短期国债的信用风险很低,但「低」不等于「零」;浮动净值产品的价格每天在变;费率、汇率、赎回成本都会吃掉一部分。任何写「保本 4%」的宣传,都在替你做它无权做的承诺。
问:为什么周末我卖不掉?
因为赎回的另一端是国债市场和银行。链上转账只是账本变更,兑付要卖债、要结算、要汇款,这些环节在周末不营业。
问:能当稳定币用来付款吗?
不能。它价格随 NAV 微动、转账对手方受白名单限制、兑付有营业时间。它可以当「闲置资金的停放处」,前提是你不需要随时变现。
问:内地居民能买吗?
看发行文件里的销售限制。多数产品只对特定辖区或合格投资者开放,有的明确排除美国人士,有的排除的辖区更多。用代持、借用他人身份去绕开这些限制,风险不在产品,在你。
问:怎么验证它真的有底层资产?
三条线索:托管行的独立对账单、基金层面的审计报告、以及链上代币总量与基金份额登记是否对得上(代币本身可以无限增发,「总量」不构成证明)。月报里的组合明细——持仓期限分布、发行人集中度——比一张写着「已审计」的截图有用得多。
本文只陈述机制与规则,不构成任何投资建议,也不预测收益。利率、费率与监管规则都会变,下单前请以发行文件与官方公告为准。