「我账户里明明有钱,为什么下单还是被拒?」在交易所客服工单里,这句话出现的频率仅次于「提现为什么还没到」。多数人第一反应是网络问题或平台故障,但真正的原因往往简单得多:你的订单在进入撮合引擎之前,就没通过交易所的价格与数量过滤器。交易所不会告诉你「小数点后第 5 位不对」,它只会返回一句 -1013 Filter failure,或者弹窗「订单被拒绝」。
这篇文章把三张最常拦人的过滤器——tick size(价格步长)、step size(数量步长)、min notional(最小名义金额)——拆成可以手算的公式,并给出一张下单前自检清单。看完你至少能做到:同样的余额,知道为什么这一单能过、那一单过不了。
一、订单不是直接进撮合簿,先过 6 道闸
主流交易所(以 Binance 现货为例)在每个交易对上挂了一组 filters,下单请求要逐条通过。它们不是建议值,是硬性校验,任何一条不过就直接拒单,不会「帮你自动调整」。常见的有六类:
| 过滤器 | 关键字段 | 管什么 | 典型报错 |
|---|---|---|---|
| PRICE_FILTER | minPrice / maxPrice / tickSize | 报价必须是 tickSize 的整数倍,且在区间内 | -1013 PRICE_FILTER |
| LOT_SIZE | minQty / maxQty / stepSize | 数量必须是 stepSize 的整数倍 | -1013 LOT_SIZE |
| MIN_NOTIONAL | minNotional / applyToMarket / avgPriceMins | 价格 × 数量 不得低于门槛 | -1013 MIN_NOTIONAL |
| PERCENT_PRICE | multiplierUp / multiplierDown / avgPriceMins | 限价不能偏离近期均价太远 | -1013 PERCENT_PRICE |
| MARKET_LOT_SIZE | stepSize / maxQty | 市价单单独一套数量步长 | -1013 MARKET_LOT_SIZE |
| MAX_NUM_ORDERS | maxNumOrders | 单交易对最多挂多少张未成交单 | -1013 MAX_NUM_ORDERS |
以 Binance BTCUSDT 现货的 exchangeInfo 为例,长期稳定的一组典型值是:tickSize = 0.01 USDT、stepSize = 0.00001 BTC、minNotional = 5 USDT。这三个数字决定了绝大多数「有钱买不到」的现场。注意,具体数值会随交易所调整,写代码时必须以接口实时返回为准,不能写死。
二、第一道:报价对齐 tickSize,向下而不是四舍五入
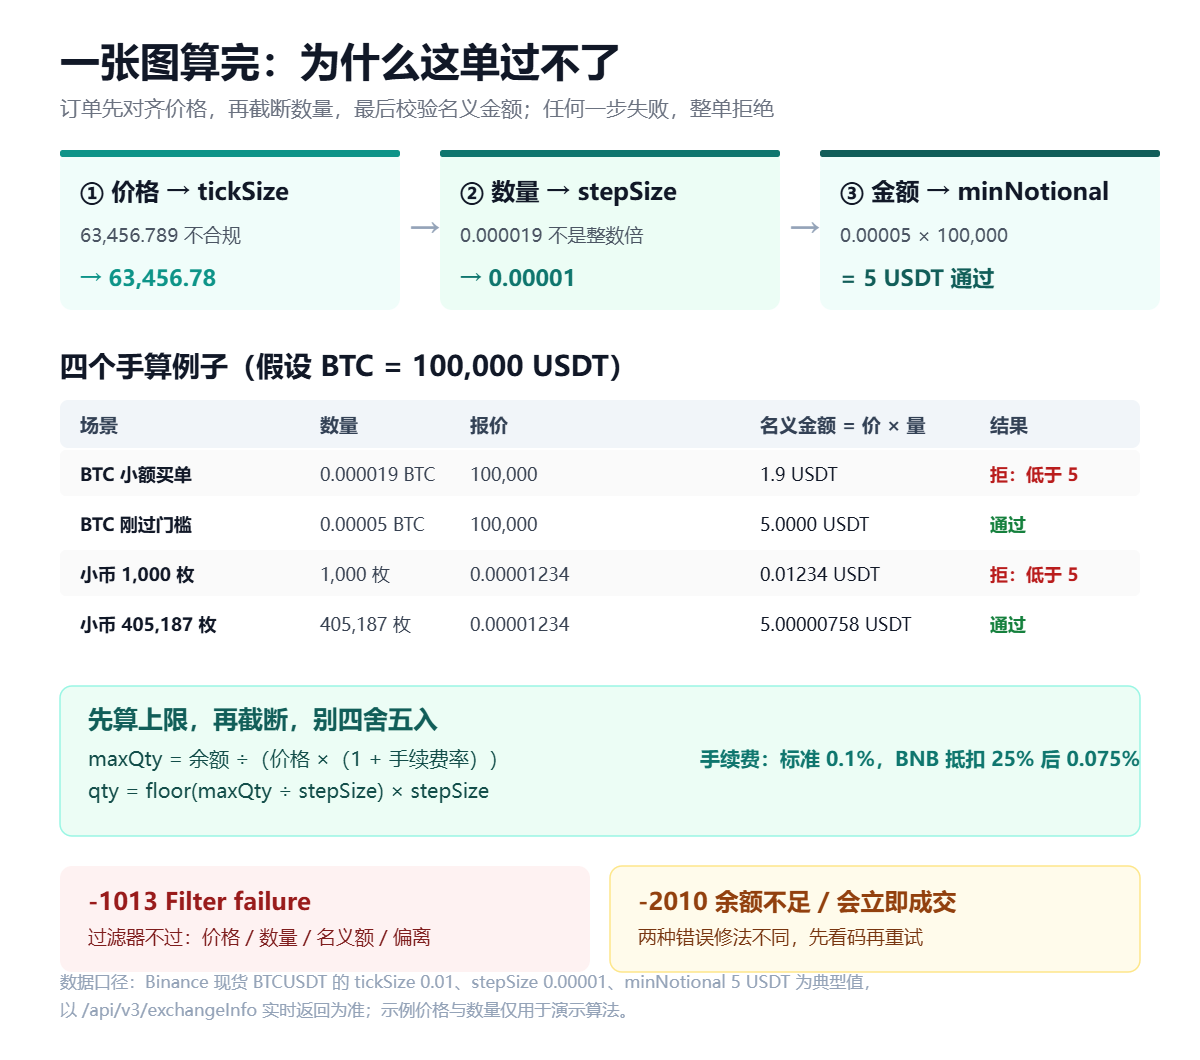
tickSize 是价格允许的最小变动单位。BTCUSDT 的 tickSize 是 0.01,意味着 63,456.78 是合法报价,63,456.789 不是。有人会问:差 0.009 美元也要管?在 1 枚 BTC 上确实只有 0.9 美分,但如果你挂的是 10 枚,差额就是 9 美分;更重要的是,请求会被整单拒绝,而不是被截断。
正确的做法是先确定方向,再用整数运算对齐:
限价卖单:向上取整,价格更高,避免「本想卖 63,456.79,结果被截成 63,456.78」。
公式:
priceSteps = Math.floor(price / tickSize),实际报价 = priceSteps × tickSize。卖单把 floor 换成 ceil。
还有一个隐蔽的坑:用浮点数直接乘除会带出二进制误差。0.1 + 0.2 在多数语言里等于 0.30000000000000004,再乘上 1e8 就可能变成 30000000000000004,最后一位越界。稳妥写法是把价格和数量都换成「最小单位的整数」(比如以 tick 和 step 为单位),全程用整数计算,只在提交前转成字符串。交易所 API 接受的是字符串,不是浮点数。
三、第二道:数量截断到 stepSize,不能用四舍五入
stepSize 决定数量精度。BTCUSDT 的 stepSize = 0.00001,那么 0.000019 BTC 会被拒,0.00001 才能通过。这里最常见的错误是「四舍五入到看起来差不多」:账户里只有 0.000019 BTC,四舍五入成 0.00002,数量虽然合法,但超过余额,请求会换成另一个错误——-2010 余额不足。你会以为是余额问题,其实是精度处理顺序错了。
正确顺序是先按可用余额算上限,再向下截断到 stepSize:
maxQty = 可用余额 ÷ (价格 × (1 + 手续费率))qtySteps = Math.floor(maxQty / stepSize)下单数量 = qtySteps × stepSize
手续费这一项不能省。Binance 现货标准费率是 0.1%,用 BNB 抵扣打 75 折后是 0.075%。假设你用 100 USDT 全仓市价买入,名义金额 100 USDT,手续费 0.1 USDT,实际需要 100.1 USDT;如果账户里刚好只有 100 USDT,这一单会被判余额不足。留 0.2%–0.5% 的余量,比事后重试省事。
四、第三道:min notional,用小币种时最容易踩
minNotional 看的是名义金额(价格 × 数量),不是数量。Binance 现货多数交易对的门槛是 5 USDT,部分新上或流动性较差的交易对会设到 10 USDT。这个门槛对 BTC 这种高价资产几乎无感,对单价极低的小币种却是灾难。
举个可以复算的例子:某代币报价 0.00001234 USDT,stepSize = 1(只能整枚买卖),minNotional = 5 USDT。你买 1,000 枚,名义金额是 0.01234 USDT,连门槛的 0.25% 都不到,直接被拒。要过门槛,最少需要:
5 ÷ 0.00001234 = 405,186.4 → 向上取整到 stepSize(1 枚)→ 405,187 枚名义金额 = 405,187 × 0.00001234 ≈ 5.00000758 USDT
反过来说,如果你的余额只有 3 USDT,这个交易对对你就是「不可交易」的——不是平台不让你买,是它的最小交易单位换算成法币后已经超过你的余额。遇到这种情况,换交易对或换平台,比反复调数量有效。
applyToMarket = true 时,市价单同样校验名义金额;而且市价单还要单独过 MARKET_LOT_SIZE 的 stepSize。用「花 5 USDT 买」这种按金额下单的界面,平台会在内部换算,换算后的数量仍可能因精度被截断到 0,最终拒单。五、PERCENT_PRICE:抄底限价单为什么被拒
第四道常被忽略的是价格偏离保护。PERCENT_PRICE 规定:你的限价必须落在「过去 N 分钟均价 × multiplierDown」到「均价 × multiplierUp」之间,N 常见为 5 分钟。假设某交易对近 5 分钟均价是 100 USDT,multiplierDown = 0.2、multiplierUp = 5,那么允许的报价区间是 20–500 USDT。
你挂一张 1 USDT 的「深度抄底单」,本意是等极端行情,结果被系统拒绝——不是不让你占便宜,而是这种价格在正常撮合里没有意义,还会被用来做虚假深度或乌龙指。真要挂远价单,先看该交易对 exchangeInfo 里的 multiplier 值,把价格放进允许区间;区间外的策略只能等行情真的走到附近再挂。
六、不同交易所叫法不一样,字段别抄错
| 交易所 | 价格步长 | 数量步长 | 最小下单量 | 最小名义额 |
|---|---|---|---|---|
| Binance 现货 | tickSize | stepSize | minQty | minNotional |
| OKX | tickSz | lotSz | minSz | 由 minSz 间接约束 |
| Coinbase | quote_increment | base_increment | base_min_size | min_market_funds(市价) |
跨平台写同一套下单代码时,最容易出的事故就是把 Binance 的 stepSize 直接套到 OKX 的 lotSz 上——两个字段语义相近,但一个是「数量增量」,一个是「手数」,单位未必一致。安全做法是每个平台单独做一层适配,把「价格、数量、最小名义额」三个值归一化成统一结构,再进策略层。API 权限也建议按用途拆开,只给下单需要的权限,不要顺手把提现开关一起打开,具体边界见文末内链。
七、下单前 60 秒自检清单
- 读实时参数:拉一次
/api/v3/exchangeInfo?symbol=XXX,把 PRICE_FILTER、LOT_SIZE、MIN_NOTIONAL 三组值取出来,别用上个月的缓存。 - 对齐价格:买单向下、卖单向上取整到 tickSize,用整数最小单位计算。
- 算上限再截断:先扣手续费算最大可买数量,再向下截断到 stepSize。
- 验名义额:价格 × 数量 ≥ minNotional;不足就调整数量,不要靠提高报价硬凑(会偏离成交价)。
- 验价格区间:限价是否落在 PERCENT_PRICE 的上下限内。
- 留手续费余量:全仓下单至少留 0.2%,用 BNB 抵扣时按 0.075% 估算。
- 看错误码再重试:-1013 是过滤器,-2010 是余额或立即成交冲突,两者修法完全不同,别盲目重试。
八、常见问题
多半是浮点数误差。0.00003 在二进制里无法精确表示,序列化后可能变成 0.000029999999。把数量换算成「多少个 step」的整数,再乘回 stepSize 并格式化成字符串提交,通常就能解决。
按金额下单只是界面的输入方式,交易所在后端仍会换算成数量并校验 LOT_SIZE 与 MIN_NOTIONAL。金额太小、换算后数量为 0,或者精度截断后名义额低于门槛,都会被拒。
因为该交易对的 stepSize 被设成了 1,数量只能取整数。单价越低,凑够 minNotional 需要的枚数越多,这就是「余额够但买不了」的根源。
不能。字段名、单位、是否对市价单生效都不一样。跨平台代码必须逐所适配,并在上线前用小额真实订单验证一次,而不是只看文档。
相关阅读
exchangeInfo 实时返回为准;费率 0.1% 为 VIP0 标准值,BNB 抵扣 25% 后为 0.075%;PERCENT_PRICE 的 5 分钟均价与 0.2/5 倍数为示例参数。本文只解释规则与计算方法,不构成投资建议,也不承诺任何收益。