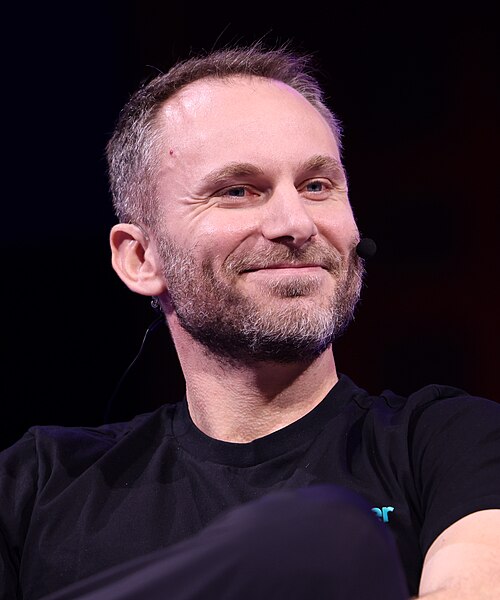
保罗·阿尔多伊诺(Paolo Ardoino)是谁:Tether CEO
他不是那种在台上讲愿景的 CEO。意大利出生、写代码出身,2014 年前后进入 Bitfinex 技术团队,2023 年 12 月接任 Tether CEO。理解他,关键不在 USDT 的价格,而在这门生意怎么赚钱、储备怎么披露、以及监管账单是怎么一笔笔付掉的。
2023 年 12 月,Tether 宣布由 Paolo Ardoino 出任 CEO,接替 Jean-Louis van der Velde。对外界来说这像一次内部升迁:他此前已经在 Bitfinex 担任 CTO 多年,而这两家公司长期共用管理层、法务与办公体系。稳定币发行方与交易所之间的这种关系,是理解 Tether 所有争议的起点。
他的履历不是华尔街式的。意大利热那亚出生,学计算机,写代码出身,2014 年前后进入 Bitfinex 技术团队,2017 年成为 CTO。这决定了他的公开表达方式:谈储备时会讲托管、对账、接口;谈监管时会先把问题拆成「哪个司法辖区、哪一条规则」。
01一次交接:从交易所 CTO 到发行方 CEO
把这条职业线拉直看,会发现他几乎一直在做同一件事:维护一套处理大额资金流转的系统。交易所的撮合与清算、稳定币的发行与赎回,本质都是「账要对得上、钱要随时能动」。这也是他后来在公开场合反复强调「储备就是我们的产品」的原因。
但角色的变化是真实的。CTO 对技术故障负责,CEO 要对监管、对储备、对合作伙伴负责。2023 年之后的 Tether,做的很多决定已经不是工程决定——迁册、投资、分产品线,都是商业与法律决定。
02收入结构:它更像一只货币基金,而不是支付公司
USDT 的发行方不向持有人付利息,收入主要来自储备资产的利息。把这件事写成公式:
2022 年美联储开始加息之后,这个公式的分子被迅速放大,同期 USDT 流通量也持续增长,两条曲线叠加,才有「稳定币发行方比多数交易所更赚钱」的说法。
这也是判断这类公司时最容易看错的地方:利润不等于护城河。利息收入来自「持有的钱」,不是「提供的服务」;真正决定长期位置的,是赎回能力、分销网络与合规准入。
03鉴证与审计:一字之差,程序差很多
Tether 自 2022 年起按季度发布储备报告,出具方是意大利的 BDO Italia。这类报告属于 attestation(鉴证):会计师在某个时点核对储备账户余额与对应负债,程序范围与结论强度都小于完整审计(audit)。完整审计还要评估内部控制、资产存在性、估值方法与期后事项。
这个差别不是文字游戏。鉴证回答「某一天的数字对不对」,审计回答「这套记账流程一年到头靠不靠得住」。对持有人来说,前者防当期造假,后者防长期挪用。Tether 多年公开表示在做完整审计的准备,2024 年也更换了 CFO,但截至本文访问日,公开层面仍未见完整审计报告。
04两笔已经付掉的账:1,850 万与 4,250 万美元
| 机构 | 时间 | 金额 | 争点与结果 |
|---|---|---|---|
| 纽约州总检察长办公室 | 2021-02 | 1,850 万美元 | 储备陈述与披露;和解,并要求两年内按季度提交储备报告 |
| 美国商品期货交易委员会 | 2021-10 | Tether 4,100 万 + Bitfinex 150 万 | 储备陈述,以及未被许可的期货类商品交易 |
这两笔钱的绝对额,不到 Tether 一年的利息收入,所以真正的影响不在金额,而在定性:监管机构用公开文件把「储备里到底有什么」写成了记录。此后每次储备成分变化——例如商业票据持仓在 2022 年被清零——市场都会拿这份记录来对照。
052025:把「离岸发行」拆成两条产品线
2025 年 7 月,美国《GENIUS Act》签署成法,为支付型稳定币设定了 1:1 储备、定期披露与营销规则,并禁止向持有人支付利息。对一家以离岸结构起家的发行方来说,这意味着美国市场与海外市场要用两套产品去接。
Tether 的做法是分线:面向美国市场推出由受监管银行发行、由托管机构保管储备的 USAT(2025 年 9 月公布),同时让 USDT 继续服务美国以外的市场。2025 年初,公司还把总部与注册地迁往萨尔瓦多。这套安排的本质,是把监管风险装进一个独立法人壳里;代价是两条线要各自承担合规成本,品牌认知也被拆开。
06读一家稳定币发行方,先问五个问题
| 维度 | 该问什么 | 为什么重要 |
|---|---|---|
| 发行主体 | 谁签名发行?在哪注册? | 破产或制裁时适用哪国法律 |
| 储备构成 | 现金、短债、其他资产各占多少 | 决定极端行情下的变现速度 |
| 披露强度 | 谁出具?多久一次?鉴证还是审计 | 决定信息能信到什么程度 |
| 赎回条款 | 谁能直接赎回?门槛多少? | 散户通常没有直接赎回权,只能二级市场卖出 |
| 关联方 | 与交易所、做市商是否同一控制 | 风险是否集中在同一张表上 |
这五个问题没有一条能从营销页面得到答案,但都能从监管文件、储备报告和链上数据里拼出来。看懂了这五项,再读任何发行方的公告,判断速度会快很多。
07三处长期争议:储备成分、关联方、银行名单
第一是储备成分。USDT 的储备里曾有相当比例的商业票据,2022 年公司称已清零,转为以短期美债与回购为主。成分变化本身合规,但它直接决定极端赎回时的变现速度。
第二是关联方。Tether 与 Bitfinex 共用管理层的历史,让「发行方是否为关联交易所提供流动性」这个问题一直存在。2018 年 Tether 向 Bitfinex 提供过 8.5 亿美元量级的信贷安排,这件事后来写进了纽约州总检察长的调查文件。
第三是银行名单。发行方不公布储备存放在哪些银行,理由是安全;批评者认为这让第三方无法独立核验集中度风险。两边都有道理,但在不披露的前提下,外部只能靠鉴证报告的科目分类做间接判断。
FAQ常见问题
Paolo Ardoino 现在担任哪些职务?
Tether CEO(2023 年 12 月起),此前长期担任 Bitfinex CTO。两家公司长期共用管理层与办公体系,这一结构是其争议的来源之一。
USDT 的储备做过完整审计吗?
没有公开的完整审计报告。公司按季度发布由 BDO Italia 出具的储备鉴证(attestation),程序范围小于审计,且不公布储备银行名单。
USDT 和 USAT 有什么区别?
USDT 主要服务美国以外市场,沿用原有发行结构;USAT 面向美国市场,由受监管银行发行、托管机构保管储备,2025 年 9 月公布。
Tether 靠什么赚钱?
主要是储备资产的利息收入,公式为:储备规模 × 短期利率 − 运营与合规成本 − 分销成本。它不向 USDT 持有人付息。
2021 年那两笔罚款是多少?
纽约州总检察长办公室 1,850 万美元(2021 年 2 月和解);CFTC 对 Tether 4,100 万美元、对 Bitfinex 150 万美元,合计 4,250 万美元(2021 年 10 月)。
· 纽约州总检察长办公室 2021-02-23 和解公告 — 访问日期 2026-10-31
· 美国商品期货交易委员会(CFTC)2021-10-15 处罚公告 — 访问日期 2026-10-31
· Tether 关于 USAT 的官方公告(2025-09)与迁册萨尔瓦多的公开声明 — 访问日期 2026-10-31
· 路透社关于 Tether 管理层变动与储备披露的持续性报道 — 访问日期 2026-10-31
访问日期:2026-10-31。本文为公开资料整理,不构成投资或法律评价。