稳定币存款年化从 3.60% 跳到 17.21%,多数人第一反应是「平台在做活动」。其实不是。这两个数字来自同一个池子、同一套利率合约,中间只差 5 个百分点的资金利用率——80% 和 85%。
这篇把三件事拆开讲:利用率是怎么算的、为什么利率曲线要设一个拐点、以及看到十几二十个点的存款年化时该怎么判断这是机会还是风险。所有公式都能自己代入,四个算例的数字也都能复算。
一、一个比率决定两个价格:利用率
借贷池里同时存在三笔钱:总存款(存进来的人)、总借款(借走的人)、现金(还躺在池子里、谁都能提走的部分)。三者关系只有一个约束:现金 = 总存款 − 总借款。
资金利用率(Utilization,记作 U)就是被借走的那部分占总存款的比例:
U = 总借款 ÷ (总存款 − 储备金)
储备金是利息里留给协议的那一份,很多稳定币池把它设在 10% 这一档(各协议按资产分别设定)。为了好算,下文的算例先忽略储备金对分母的影响,只在存款利率里扣。
为什么是利用率说话,而不是「总存款多不多」?因为池子不是银行,它没有期限、没有存款准备金制度、也没有最后贷款人。唯一能调节供需的杠杆是价格——也就是利率。钱被借得越多,剩下的越少,价格就得越高。
| 项目 | 数值(示例池) | 说明 |
|---|---|---|
| 总存款 | 1,000,000 USDC | 含已累计但未提取的利息,简化处理 |
| 总借款 | 800,000 USDC | 被借出、在别人手里的部分 |
| 现金(可提) | 200,000 USDC | 存款人今天能提走的上限 |
| 利用率 U | 80% | 800,000 ÷ 1,000,000 |
| 借款年化 | 5.00% | 由下面的两段式公式给出 |
| 存款年化 | 3.60% | 5.00% × 80% × (1 − 10%) |
最后一行那个乘法很关键,也最常被忽略:存款利率 = 借款利率 × 利用率 ×(1 − 储备金率)。只有被借出去的钱才生息,所以就算借款利率标到 10%,当 U 只有 50%、储备金率 10% 时,存款人也只能拿到 4.5%。这也是为什么「借款利率很高」和「存款收益很高」经常不是同一件事。
二、拐点:为什么曲线是两段,不是一条直线
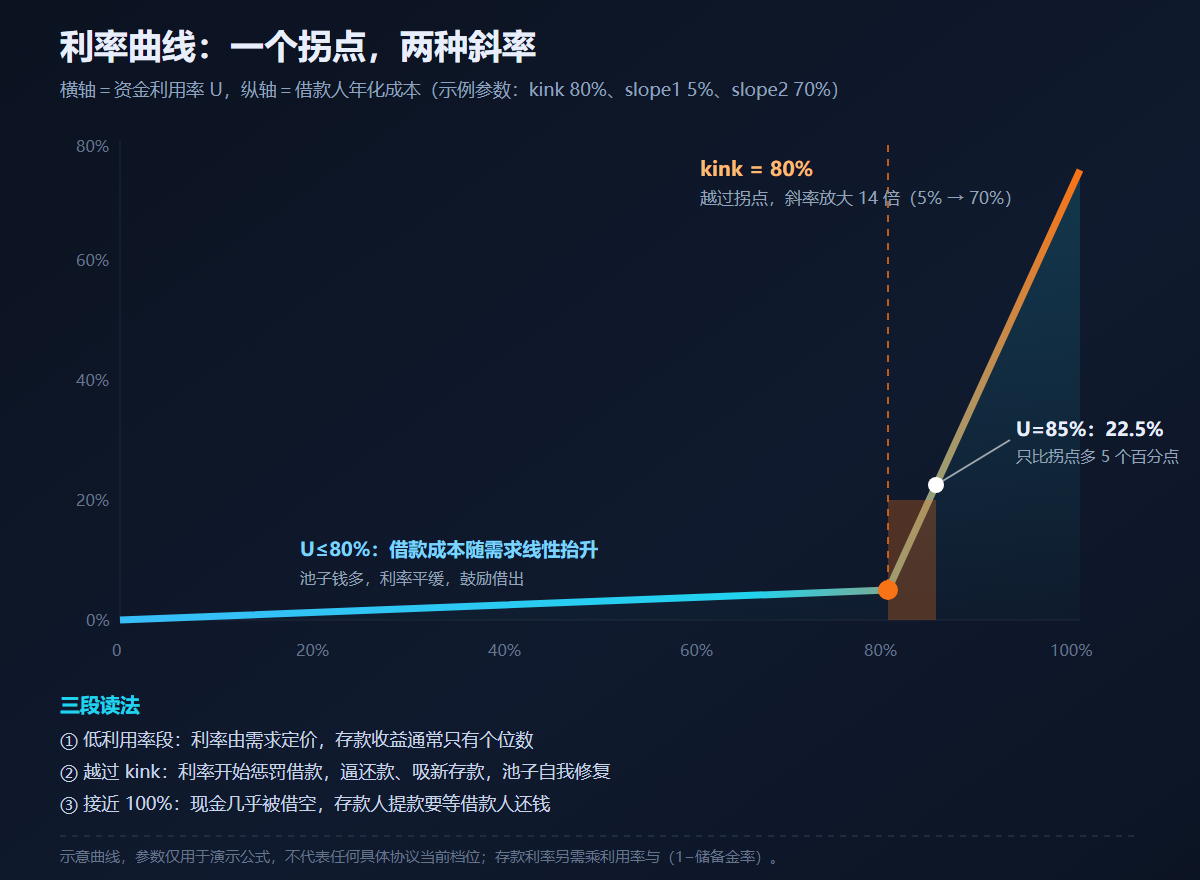
两段式(kink / 拐点)模型的写法不复杂。设拐点利用率为 U*,基础利率 base,拐点前斜率 slope1,拐点后斜率 slope2:
U ≤ U* 时:R = base + slope1 × (U ÷ U*)
U > U* 时:R = base + slope1 + slope2 × ((U − U*) ÷ (1 − U*))
为什么非要一个拐点?设想只有一条直线:要防止池子被借空,就得把整条线抬高,结果低利用率时借钱也很贵,没人来借,池子空转;要压低平时的借款成本,又会在利用率高时刹不住车。拐点解决的就是这个两难——平常便宜,紧张时极贵。
越过拐点之后,斜率通常放大一个数量级以上:稳定币池常见把拐点放在 80%–90%,把第二段斜率做成第一段的十倍以上;波动资产(ETH 之类)通常拐点更低、第二段更陡,因为抵押品本身在跌,需要更强的还款激励。具体档位由治理按资产设定,写在利率模型合约里,链上可读,也能通过治理提案改。
本文的算例统一用一组演示参数:base 0%、U* = 80%、slope1 = 5%、slope2 = 70%、储备金率 10%。这组数只用于演示公式,不代表任何具体协议当前的档位。
三、四个算例:从 2.76% 到 49.16%
把 U 从 70% 一路推到 95%,代入上面的公式,会得到四个差别很大的结果:
| 利用率 U | 借款年化 | 存款年化 | 10,000 USDC 存一年 | 现金占比 |
|---|---|---|---|---|
| 70% | 4.375% | 2.76% | 约 276 USDC | 30% |
| 80%(拐点) | 5.00% | 3.60% | 约 360 USDC | 20% |
| 85% | 22.5% | 17.21% | 约 1,721 USDC | 15% |
| 95% | 57.5% | 49.16% | 约 4,916 USDC | 5% |
复算一遍 85% 那一行:借款利率 = 5% + 70% × (85% − 80%) ÷ (100% − 80%) = 5% + 70% × 0.25 = 22.5%;存款利率 = 22.5% × 85% × 0.9 = 17.21%。95% 那一行 = 5% + 70% × 0.75 = 57.5%,再乘 95% × 0.9 得 49.16%。
两句话概括这张表:从 80% 到 95%,利用率只多了 15 个百分点,借款成本涨了 11.5 倍,存款收益涨了 13.7 倍。曲线越往右越陡,这不是设计缺陷,而是设计目的——用价格把池子从「快空了」拉回「还够用」。
再补一个借款人视角的算例,因为「22.5% 的年化」听着吓人,实际按天摊很薄:借 100,000 USDC、U = 85%、借 3 天,利息 = 100,000 × 22.5% × 3 ÷ 365 ≈ 184.93 USDC。短期周转完全付得起;反过来,如果你是存款人,指望这个 17% 撑满一年,前提是有人愿意连续一年付 22.5% 借稳定币——那通常意味着市场一直在紧绷状态。年化是瞬时利率的外推,不是承诺,换算口径可以对照五种年化口径的换算与拆账。
四、17% 的存款利率,为什么往往不是好机会
三个理由,按重要性排:
- 它是一个「借不到钱」的价格。利率不是平台发的福利,是借款人付的成本。U 越接近 100%,说明想借的人多过池子能给的,这时的高存款利率是流动性紧张的溢价,市场一缓和就掉回去。
- 你的本金能不能取出来,取决于现金,不取决于年化。池子里只有没被借走的部分可以提。上面 95% 那一行,1,000,000 的池子只剩 50,000 现金——你存 50,000 进去,想全额提出来的那一刻,正好抽干池子;如果同时还有别人在提,就得等借款人还款,而借款人往往是在利率最高的时候才还。
- 高利用率常和高波动同时出现。2023 年 3 月 USDC 短暂脱锚那几天,多个借贷池的稳定币被集中借出,利用率迅速抬升,借款利率随之跳档。那几天的高存款年化,是「谁都不敢把钱留在池子里」的另一面。
顺带说清一个容易混淆的概念:存款人拿到的利息来自借款人,不是协议凭空发的。如果页面上的年化里还混着治理代币激励,那部分要按激励代币的实时价格折算,价格跌一半,实际年化就跟着掉——这一层和「基础利率」是两笔账。
五、三个离场信号,和一张五项自查表
信号 1 · 利用率长期贴着拐点上方。偶尔越线很正常(大额借款、短时挤兑),连续几天停在第二段斜率上,说明这个池子的资金一直不够用,你的提款权一直在排队。
信号 2 · 存款年化在几天内翻了几倍。先查 U 再决定:如果 U 同步从 70% 冲到 90% 以上,那不是收益变好,是风险变贵。
信号 3 · 协议页面出现「可借额度不足」「提款需等待」。这类提示通常出现在现金接近零时,是最直白的信号。
| 自查项 | 怎么查 | 该警惕的值 |
|---|---|---|
| 池子利用率 | 协议页面或链上读取总存款/总借款 | 持续高于拐点(常见 80%–90%) |
| 现金 ÷ 你的存款 | (总存款 − 总借款)÷ 你的本金 | 低于 1,意味着你无法单独全额退出 |
| 你的头寸占池子比例 | 你的存款 ÷ 总存款 | 超过 5%–10%,你自己就是流动性风险 |
| 提款规则 | 协议文档:是否有提款上限、时间锁、暂停开关 | 存在管理员可暂停提款的权限 |
| 替代池成本 | 另一个池的存款利率与 U | 替代池 U 低但利率只低一点点,通常是更好的位置 |
第三行最容易被忽略:小池子里的大户,退出这件事本身就是一次挤兑。你占池子 20%,要提走的时候没人接得住,只能等——这不是协议故障,是结构决定的。
六、四个常见误区
误区 1 · 把年化当到手。页面显示的是当前瞬时利率的年化外推,按秒累计。U 一变,你实际拿到的就变,一天之内可以差出十倍。
误区 2 · 把激励算进基础利率。基础利率来自借款人付的利息,激励来自协议增发。前者是现金流,后者是补贴,两者的持续性完全不同。
误区 3 · 只看存款利率,不看利用率。同一个资产在不同池子的利率差,八成来自 U 的差异,而不是「哪家更大方」。
误区 4 · 以为随存随取。DeFi 借贷没有存款保险,也没有最后贷款人。取不出来的时候,能做的只有等借款人还款或等新存款进来。
把这篇和第「清算参数」那一课对着看会更完整:利用率讲的是钱够不够,清算参数讲的是抵押品够不够。两者共同决定一个池子在极端行情下会不会卡住。抵押品折扣与清算线的口径见三种借贷清算口径对照;反复抵押放大杠杆的算法见循环贷的杠杆上限与 4% 清算线;如果看到「TVL 很大所以安全」这类说法,可以先对照四个 TVL 口径再判断。
七、常见问题(FAQ)
问:利用率能超过 100% 吗?
不能。借款需求不能超过池子里的存款,现金不足时新的借款交易会直接失败。但利用率可以逼近 100%,此时现金接近零、利率贴着最高档、提款要排队。
问:拐点和两条斜率是谁定的?
由协议治理按资产分别设定,写在利率模型合约里,链上可读,也可以通过治理提案修改。这也是为什么「同一协议的不同资产」利率曲线不一样:稳定币波动小,拐点可以放高;波动资产要给更强的还款激励,拐点更低、第二段更陡。
问:为什么我实际拿到的收益和页面显示不一样?
三个原因:页面多是瞬时年化,按秒累计,U 变了收益就变;储备金率会先扣掉一部分;如果年化里含激励代币,那部分要按代币价格折算。想算清楚自己的实际到手,用「借款利率 × 利用率 ×(1 − 储备金率)」这一条就够。
问:池子利用率到 100% 会发生什么?
没有现金:新借款失败,提款要等还款;借款利率停在曲线最高档,借款人会尽快还款或补抵押品,池子随后慢慢恢复。对存款人来说,这段时间本金是「账面可见、暂时不可提」。
问:高利用率一定意味着要跑吗?
不一定。短时冲高很常见,尤其是大额借款或市场剧烈波动的那几个小时。要看的是持续时间、现金占比和你自己的头寸比例。三个都紧张时,才需要换池——而且要分批换,一次性大额提取本身就会把 U 推得更高。
说明:本文的利率参数(base 0%、拐点 80%、两段斜率 5% 与 70%、储备金率 10%)是为了演示公式而设的示例值,不是任何具体协议当前的档位;实际参数请以各协议的治理参数页或利率模型合约的链上读数为准。本文只讲机制与算法,不构成投资建议,也不对任何协议作出推荐。借贷与流动性池都存在本金损失风险。
相关课程:APR 8% 和 APY 8% 差多少(年化口径)、三种借贷清算口径对照(抵押品与清算线)、循环贷的杠杆上限(反复抵押的算法);更多基础课见学院:从看懂到能算。