挂单不是零成本:把 33 万笔 E-mini 成交拆成「队列加权」之后,价格敏感度不再是一个常数
做市和挂单执行的人常说「挂单没有冲击」。这句话只在「不成交」的前提下成立。一旦成交,挂单改变的是最优档位的队列厚度,而队列厚度决定下一笔吃单能推动多少价格。这篇论文把这件事写成了一个可以回归的价格方程,并在 CME E-mini 上做了样本外检验。
01原文信息卡
先给结论:这篇论文没有推翻传播模型,而是把传播模型里那个被当成常数的 κ 拆开了。拆开之后,挂单的累积不再只是「等待成交」,而是持续改变下一笔吃单的价格响应。对做执行的人来说,这意味着挂单成本不能记为零,也不能只记手续费。
02它要解决的不是「大单冲击」,而是「挂单也在改价」
市场冲击研究的传统写法,是把中间价写成对历史签名订单流的线性响应:过去买入多于卖出,价格就往上;影响随时间按某个核函数衰减。这个框架里所有的敏感度都压在一个常数 κ 上,无论盘口是厚是薄,一笔吃单推动的价格都一样。
这个假设在教科书里很方便,在盘口上不成立。最优档位挂着 20 手和挂着 200 手,同样一笔市价单吃掉的东西完全不同。论文用一张图把这件事摆出来:把 E-mini 的交易时段按最优档位的平均可成交量分成三档流动性状态,薄簿状态下单位吃单的价格响应明显更大。
真正的问题在挂单这一侧。限价单不消耗流动性,它只是排队;但排队会改变队列长度,而队列长度就是下一个交易者面对的「深度」。所以挂单的影响是间接的、累积的:单笔看不出来,一批挂单压上去之后,价格对吃单的敏感度已经变了。
论文要回答的就是:能不能用同一个框架,同时容纳「吃单的冲击」和「挂单改变敏感度」这两件事,而不是为挂单另起一套模型。
03价格被拆成两项:传播项与队列修正项
We develop a framework for calibrating passive market impact, defined as the price response to liquidity-providing limit orders, in contrast to the impact of liquidity-consuming market orders.原文
注释:原文第一句,摘要。原文把 passive impact 与 aggressive impact 明确对立,这是全文的概念基础。
在这个模型里,价格仍然是未来签名订单流的条件期望,但加权系数不再是常数,而是盘口状态的函数:最优档位队列越厚,单位订单流推动的价格越小。作者的表述是价格分解成两项——一项是通用的传播项,由签名订单流不平衡驱动;另一项是状态依赖的修正项,刻画价格敏感度对最优档位数量的依赖。
Within this model, we show that the price decomposes into a universal propagator term driven by signed order-flow imbalance and a state-dependent correction that captures the dependence of price sensitivity on volume at the best quotes.原文
注释:原文摘要。这是全文的技术核心:κ 从常数变成 κ(Z),Z 是最优档位队列向量。
这个改写带来一个很实际的结果:它把「不可观测的冲击」变成了「可回归的两个信号」。一个是传播信号,即按衰减核加权的历史签名订单流;另一个是队列加权订单流不平衡,即用最优档位队列长度去缩放当前的买卖不平衡。两者都是盘口上直接能算的量,不需要估计隐藏的大单。
从建模角度,这一步的价值在于「可比」。以前做执行分析,挂单和吃单是两套成本假设;现在两者被放进同一个价格方程,只是 κ 的取值不同。对做市商来说,这相当于给「我挂的单把盘口变厚了,所以后面的人打不动价」这件事一个可校准的系数。
04数据长什么样:33 万笔成交、97% 一档价差、101 个 AES 的队列
数据是 CME 的订单簿消息,标的为 E-mini S&P 500 期货,最小变动价位 0.25 个指数点。样本覆盖 2025 年,加上 2026 年 1 月初的几天以补齐最后一个测试窗口。作者剔除了缩短交易时段、FOMC 宣布日和触发熔断的交易日,剩 263 个常规日。
还有一个细节值得注意:期货每季度到期,到期前几周新旧合约同时交易、价格不同,混在一起会产生与交易无关的价格跳变。作者在每个交易时段只保留成交量最大的合约(前月流),并在到期周的周一切换。同一套规则也用于国债期货。
样本内 97% 的时间里最优买卖价只差一个 tick,这意味着「一档价差」几乎没有信息量,真正的状态变量是队列长度而不是价差宽度。这也解释了为什么论文把状态向量取成各档队列规模,而不是取成 spread。
校准分两步:先用 Hawkes 过程拟合主动订单流的激发核,再用队列反应模型拟合限价单与撤单的到达强度。两步都只用到 10:00 到 16:00 的窗口,理由是避开开盘与收盘的确定性非平稳。
05复算:0.069 的 R² 提升,等于残差缩小 8.9%
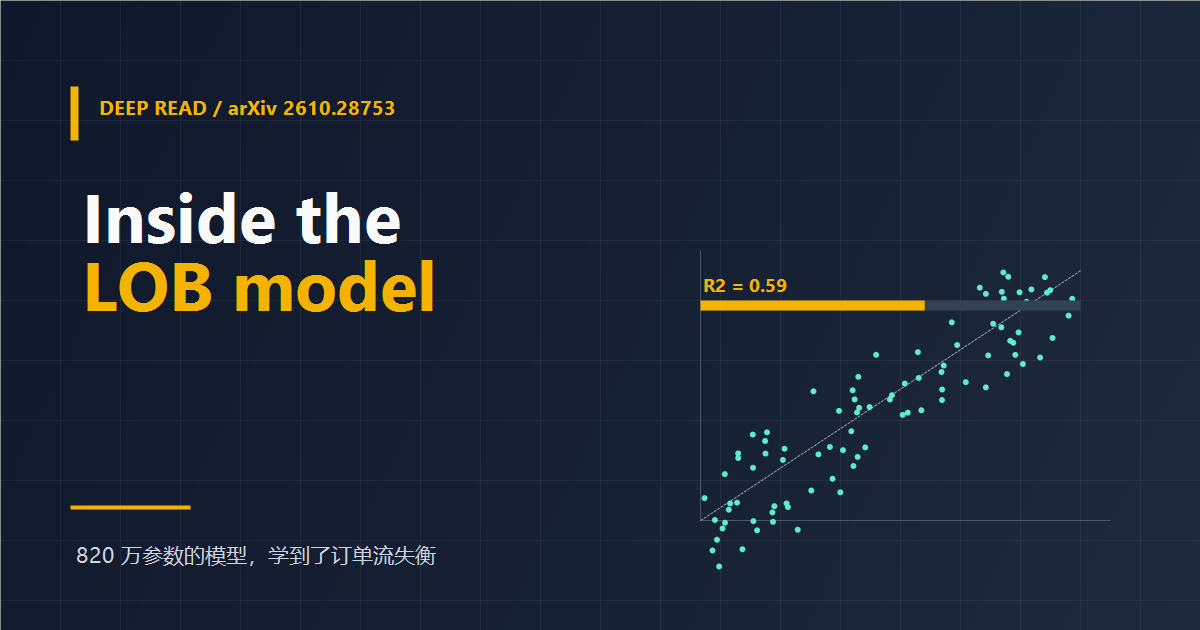
论文报告的核心结果是样本外 R² 的提升。以 E-mini 2023 年为例:经典传播字典的日均样本外 R² 是 0.593,加入队列修正后的完整字典是 0.662,提升 0.069,Newey-West t 值 7.92,89.9% 的测试日为正增益。
| 口径 | 传播模型 | 完整字典 | 提升 | NW t | 正增益天数 |
|---|---|---|---|---|---|
| ES 2023(日均样本外 R²) | 0.593 | 0.662 | 0.069 | 7.92 | 89.9% |
| 其余 11 个股指单元(2023–2025) | — | — | 0.06–0.19 | 7–13 | 85%–95% |
| 四个国债品种(2025) | — | — | 0.06–0.09 | 7–12 | — |
R² 从 0.593 到 0.662,直观上只是「多解释了 6.9 个百分点」,但换一个口径看更清楚:残差方差占比从 1−0.593=0.407 降到 1−0.662=0.338,残差标准差之比是 √(0.338/0.407)=0.911。也就是说,日均预测误差缩小了约 8.9%。
8.9% 的误差缩小放在高频价格预测里不算小。这类回归的目标变量是分钟级的中间价变化,信噪比本来就低,能被一个「队列加权不平衡」的信号再压掉近一成残差,说明盘口状态确实携带了传播模型没吃进去的信息。
论文同时报告了稳健性:12 个「股指×年份」单元全部为正,国债 2025 年四个品种也全部为正;把预测窗口从 30 秒换到 5 分钟,系数的符号和量级不变。这一点很重要——如果结论只在一个特定 horizon 成立,那更像是调参调出来的。
06100 个 AES 挂 50 秒:0.015 个指数点意味着什么
On the front-month calibration of Section 3, a passive schedule of 100 AES units posted over 50 s displaces the weighted mid by 1.5×10⁻² index points, about 6 percent of a tick, permanently and in proportion to the posted volume.原文
注释:原文第 5 节。这里的「永久」指挂单成交后不回到原点,不是指影响永不衰减;作者强调的是这部分冲击进入了新的价格水平。
这段话里有三个可以当场验算的量。第一,100 个 AES 按 1.22 张/单位换算,是 122 张合约。第二,0.015 个指数点除以 0.25 的 tick 尺寸,正好是 6%。第三,论文说这个数字比同量市价单的冲击小 22 倍,反推同量吃单的冲击约为 0.33 个指数点,也就是 1.3 个 tick 左右。
还有一个方向性结论:薄簿时段的被动冲击约为厚簿时段的 2.2 倍。这意味着「挂单成本」不是账户属性,而是时段属性——同一个策略在流动性差的半小时里,挂单的隐性成本可能是平时的两倍多。
为什么挂单的冲击会比吃单小这么多?机制上说并不神秘:吃单是立刻从队列里拿走流动性,价格必须移动才能找到新的卖家;挂单是往队列里加流动性,只有成交的那部分才转化为持仓,而且它让后续吃单的价格响应变小。论文把这个不对称写进了 κ(Z):队列变厚,κ 下降。
需要提醒的是单位。0.015 个指数点对应 E-mini 的合约乘数 50 美元,名义上约 0.75 美元/张;但论文并没有把它折算成金额,也不主张这是「成本」。它测的是价格位移,不是盈亏。
07对中文读者的用法:四个可以落地的判断
这篇论文不能直接变成策略,但可以改变几件具体的事。下面四条按「今天就能用」到「需要数据」排序。
- 把挂单成本从「零」改成「随时段变化」。同一套挂单逻辑,在薄簿时段的隐性冲击约为厚簿的 2.2 倍,仓位与挂单节奏应该分时段设置,而不是全天一套参数。
- 用「队列加权不平衡」而不是「原始不平衡」做盘口信号。原始买卖不平衡把 20 手的队列和 200 手的队列当成一样重,这正是论文要修正的地方。
- 别把 δ* 当结构参数。论文自己说最优 horizon 是「保留样本与价格代理的调参选择」,不是连续时间模型的结构时间尺度;跨品种照搬 δ* 没有依据。
- 做执行回测时,把「挂单是否改变后续敏感度」当成一个独立假设去检验。如果回测里挂单成本恒为零,回测出的做市收益会系统性偏高。
08边界与反例:它没有证明什么
第一,样本只覆盖 CME 前月合约,且剔除了 FOMC 宣布日、缩短时段与熔断日。作者写得很直白:这些结果不外推到压力时段。换句话说,2020 年 3 月那种盘口环境下,κ(Z) 的线性近似未必成立。
Our results do not extend to such stressed conditions.原文
注释:原文第 3.1 节「Time window」。这句话是作者对自己结论适用范围的限定,引用时不应省略。
第二,R² 提升不等于可交易利润。论文检验的是价格变化的解释力与样本外预测力,没有扣除手续费、没有考虑排队成交概率、也没有做容量分析。0.069 的 R² 在统计上很显著,在盈亏上可能被一个 tick 的滑点吃掉。
第三,模型把 κ 写成队列的仿射函数,这是一个可校准的近似,不是从微观机制严格推出的定理。作者在附录里也讨论了更一般的设定,但主结果依赖这个仿射形式。对使用者来说,这意味着外推到极端队列长度时要格外小心。
第四,反例的方向很清楚:如果某市场的挂单可以被瞬间撤销(大量虚假深度),那么「队列厚度」并不代表真实可成交的流动性,κ(Z) 会用错状态变量。这是所有基于盘口状态的模型共同的软肋,这篇论文没有例外。
09原文链接与访问日期
10延伸阅读
· Hafsi, Y., Lillo, F., & Szymanski, G. (2026). Calibration of Passive Market Impact with a Queue-Sensitive Propagator Model. arXiv:2610.38442v1,2026-10-28 提交。https://arxiv.org/abs/2610.38442 (全文 HTML:https://arxiv.org/html/2610.38442v1 )
· 同上:摘要;第 2.1 节(线性传播模型);第 3.1 节(数据与订单簿重建、样本与时间窗);第 4.4 节与 Table 4(样本外 R²、Newey-West t、正增益天数);第 5 节(被动冲击曲线、0.015 指数点与 22 倍对照)。
· 本站复算:AES 换算(100×1.22=122 张)、tick 占比(0.015/0.25=6%)、残差标准差比(√(0.338/0.407)=0.911)。三项均只使用论文公开数字。
· 论文声明其样本为 CME E-mini S&P 500 前月合约,剔除缩短时段、FOMC 宣布日与熔断日;作者明确表示结论不外推到压力情形,本文引用时保留该限定。
访问日期:2026-11-03。文中英文短引均逐字摘自所列公开原文,译文与注释为本站所加;凡标注「本站复算」「本站算例」处,均为按公开公式或公开报表数字所做的算术推导,不属原作者结论。原文版权归原作者与发布方所有,本页为摘译与独立分析,不构成投资建议。
常见问题
挂单为什么会有价格冲击?
挂单本身不消耗流动性,但它改变了最优档位可成交的数量。队列越厚,同样一笔吃单推动的价格越小;队列越薄,敏感度越高。论文把这种依赖写成状态函数 κ(Z),于是挂单的累积会改变后续吃单的价格响应。
这篇论文的样本外提升有多大?
在 12 个股指期货「品种×年份」单元里,完整字典相对经典传播模型的日均样本外 R² 提升为 0.06 到 0.19,Newey-West t 值 7 到 13,85% 到 95% 的测试日为正;2025 年四个国债期货品种提升 0.06 到 0.09。
0.015 个指数点是什么概念?
E-mini S&P 500 的最小变动价位是 0.25 个指数点,0.015 点约为一个 tick 的 6%。论文给出的对照是:同样 100 个 AES 单位用市价单执行,冲击约为其 22 倍。
可以直接拿来做交易信号吗?
不能直接。论文检验的是价格变化的解释力与预测力,不是扣费后的策略收益;样本只覆盖 CME 前月合约、剔除 FOMC 与停牌日,作者也明确说结论不外推到压力时段。
本文为公开论文摘译与独立复算,不构成投资建议。文中标注「本站复算」的数值均为按论文公开口径做的算术推导,不代表原作者结论。 最后更新:2026-11-03。