合约社群里最让人想不通的一句话,往往不是「我爆仓了」,而是「我明明是赚的,仓位却被系统平掉了」。触发它的不是强平,而是自动减仓(Auto-Deleveraging,简称 ADL):当对手方穿仓、风险准备金填不上缺口时,交易所会从盈利仓位里按一个固定顺序切走一部分。
这篇不谈开仓点位,只把三件事说清楚——ADL 在什么条件下才会启动、队列按什么排、以及一个普通用户能做的五个动作。看懂之后,你至少知道「被减」不是随机的。
一、从追保到 ADL:四个阶段,一个价格口径
强平只是流水线的一环,不是终点。把四个阶段摊开,才能看清 ADL 出现的位置。
| 阶段 | 触发条件 | 价格口径 | 结果 |
|---|---|---|---|
| 1. 保证金消耗 | 保证金率下降,逼近维持保证金率 | 标记价格 | 仍可自行减仓或补保证金 |
| 2. 强制平仓 | 保证金率 ≤ 维持保证金率 | 标记价格 | 仓位被强平引擎接管 |
| 3. 风险准备金兜底 | 强平后仍有缺口(穿仓) | 结算价/标记价格 | 由保险基金扣减 |
| 4. 自动减仓 ADL | 保险基金不足以覆盖缺口 | 标记价格 | 盈利仓位按队列被强制减仓 |
四个阶段里,第 2 到第 4 步都参照标记价格,而不是你在盘口看到的最新成交价。这就是「价格还没到我的强平价,仓位却没了」的常见原因:标记价格由指数价与基差构成,极端行情里它会先于盘口跳动。
① 强平先发生,ADL 后发生;
② ADL 只在保险基金垫不动的时候启动;
③ ADL 按标记价格成交,不看你的挂单。
二、队列怎么排:收益率 × 有效杠杆
各家交易所在规则文档里给出的排序思路基本一致:盈利仓位按「未实现收益率 × 有效杠杆」从高到低排队,分数越高越先被减仓;亏损仓位排在队尾,因为它们本来就要被强平。
两个因子各自怎么算:
- 未实现收益率 = 未实现盈亏 ÷ 该仓位的起始保证金;
- 有效杠杆 = 仓位名义价值 ÷ 账户权益(不是你自己设的那个杠杆倍数)。
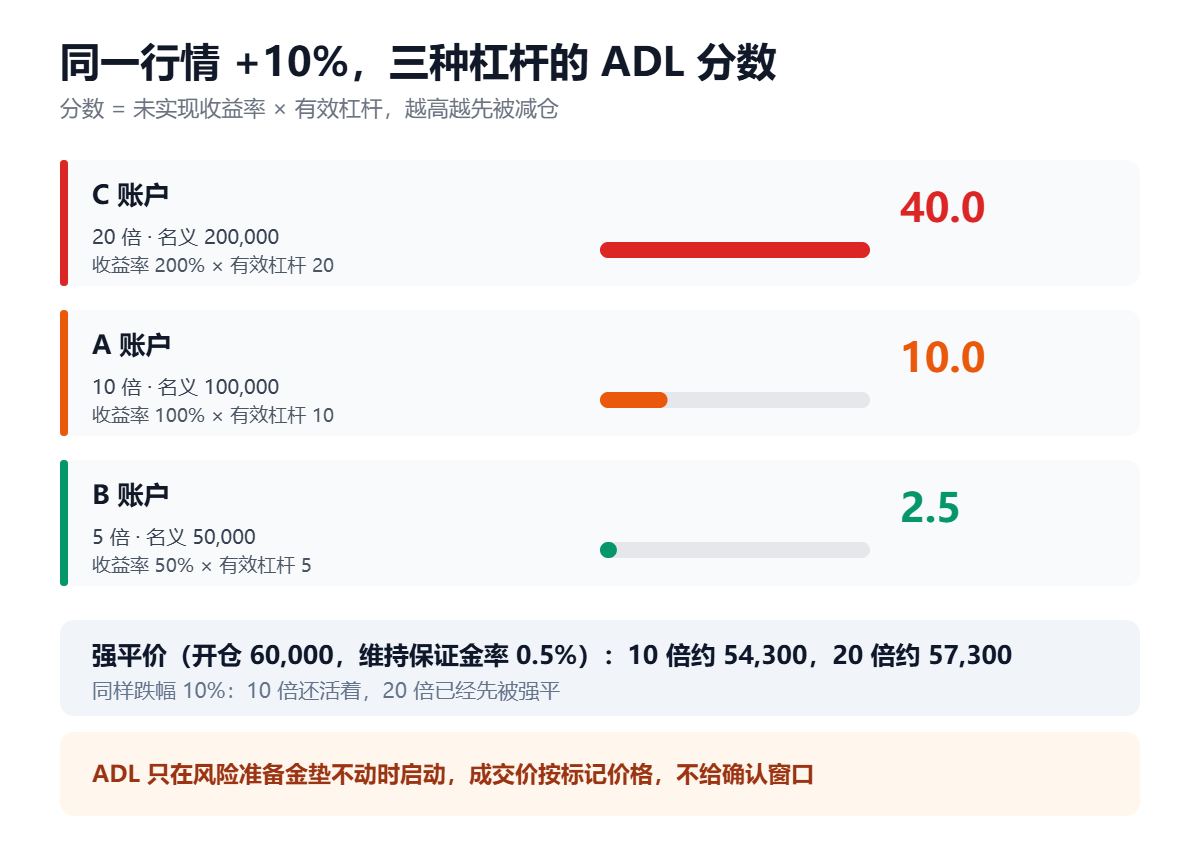
用同一个 10% 的价格变动,算三个账户,答案会很直观:
| 账户 | 权益 | 杠杆 | 名义价值 | 价格 +10% 后浮盈 | 收益率 | 有效杠杆 | 排序分数 |
|---|---|---|---|---|---|---|---|
| A | 10,000 USDT | 10x | 100,000 | +10,000 | 100% | 10 | 10.0 |
| B | 10,000 USDT | 5x | 50,000 | +5,000 | 50% | 5 | 2.5 |
| C | 10,000 USDT | 20x | 200,000 | +20,000 | 200% | 20 | 40.0 |
同样是赚 10% 的行情,C 的分数是 B 的 16 倍。一旦进入 ADL 队列,C 排在最前,A 次之,B 在最后。决定顺序的不是谁赚得多,而是谁赚得「快」——收益率被杠杆放大,杠杆又被有效杠杆再放大一次。
多数交易所会在持仓面板给出一个 ADL 指示灯,常见为 5 档:1 到 2 档意味着距离被减仓还很远,4 到 5 档意味着只要出现一笔较大穿仓,你的仓位就可能被切。这个灯不是装饰,它是上面那条公式的实时结果。
三、为什么先切赚钱的仓位
直觉上,亏损方才是「该被处理」的一方。但 ADL 的目的不是惩罚谁,而是把一个已经产生的窟窿填上。对手方穿仓留下的缺口,只能用还有浮盈的仓位去补——切亏损仓位等于再制造一个缺口。
具体执行上有三个细节值得知道:
- 减多少由缺口决定。缺口小,可能只减 10%;缺口大,可能一次减到 100%。减仓比例不按你的意愿,也不给你确认窗口。
- 成交价是标记价格,不是你看到的买一卖一。所以在剧烈波动里,被减的那一截可能刚好卖在插针的最深处。
- 费用照收。不同交易所对被 ADL 的仓位是否收取手续费、按什么费率收取,条款并不统一,需要查你所使用平台的合约费率页,不能想当然按零费率算。
换句话说,ADL 兑现了你的浮盈,同时把你的仓位结构改了。你还留在市场里,但杠杆、保证金率、维持保证金档位都变了,接下来的强平价格也跟着变。
四、五个自查:把「被减」的概率压下去
没人能保证不被 ADL,但可以不让自己的分数排在最前面。以下五条按性价比排序:
- 先看杠杆,再看方向。20 倍的分数是 5 倍的 16 倍,这个差距不是靠择时能补回来的。同样的判断,用低杠杆表达,被 ADL 的概率会低一个量级。
- 分批止盈,把浮盈落袋。收益率降到一半,分数也就降到一半。浮盈在账上不是钱,落袋才是。
- 盯 ADL 指示灯。到 4 档就主动减一部分,比等系统通知体面得多,也能自己选价格。
- 注意资金费结算时点。主流 USDT 本位永续合约每 8 小时结算一次资金费,时间为 00:00、08:00、16:00 UTC,对应北京时间 08:00、16:00、00:00。大波动常发生在这些时点前后,持仓过夜前先算清这一笔。
- 把强平价算出来,而不是猜。多单强平价近似为:开仓均价 ×(1 − 1/杠杆 + 维持保证金率)。以开仓价 60,000、维持保证金率 0.5% 为例:10 倍时约为 54,300(−9.5%),20 倍时约为 57,300(−4.5%)。这两个数字写下来,比「我扛得住」可靠。
五、三个常见误解
| 说法 | 实际情况 |
|---|---|
| 「ADL 就是爆仓」 | 不是。爆仓是保证金耗尽;ADL 是浮盈被兑现,本金可能仍在,仓位结构改变。 |
| 「只做低杠杆就不会被 ADL」 | 会。方向无关,只看你是不是盈利方、分数排第几。小仓位大盈利同样可能排到前面。 |
| 「保险基金是交易所的利润」 | 它是风险准备金,第一顺位用于垫付穿仓缺口;垫不动才会走到 ADL。 |
六、FAQ
通常不会给确认窗口。你能提前看到的只有 ADL 指示灯和持仓面板里的风险提示;通知一般在减仓完成之后才出现。
Q2:被 ADL 之后,剩下的仓位还在吗?在,除非被减到 100%。但保证金占用、维持保证金档位和强平价都会变,需要重新核对一遍风险参数。
Q3:ADL 的成交价能不能自己选?不能。成交按标记价格执行,优先级由队列决定。想自己选价格,只能在指示灯升高时主动减仓。
Q4:现货会不会被 ADL?不会。ADL 是合约(含永续与交割)的清算机制,现货没有对手方穿仓这回事,但现货同样会面临平台托管风险。
Q5:为什么我的仓位被减了一部分,而不是全部?减仓比例按需要填补的缺口计算。缺口被填平即停止,所以常见的是部分减仓;极端行情下缺口放大,才可能减到 100%。
相关阅读
- 同一时刻三个价:指数价的成分、权重与剔除规则——标记价格从哪来。
- 清算热力图能推出什么:三档密度与一次反推——强平密集区怎么估。
- 组合保证金开通之前:八项核对——保证金模式怎么选。
- 加密学院:从入门到链上操作
数据与口径:文中排序公式与流水线阶段,依据主流合约交易所公开的合约规则文档(自动减仓、风险准备金、标记价格章节)整理,访问日期 2026-10-30;三个账户的分数与强平价为本站在给定假设下自行计算,非任何平台的实测数据。不同交易所的费率、档位与减仓细则存在差异,请以你所使用平台的现行规则为准。
风险提示:本文仅作机制说明与信息记录,不构成投资建议,不预测价格,也不承诺任何收益。合约交易带杠杆,可能损失全部保证金,请自行判断风险承受能力。