年化 8% 的钱是谁付的:交易所理财、链上借贷与美债的三层拆解
打开任何一家交易所的理财页,活期写着 3%,30 天定期写着 8%,活动期还能标到 15%。这三个数字背后站着三批完全不同的人,付钱的理由也完全不同。分清是谁在付,比盯着百分比重要得多。
第一步:把一个百分比拆成两个数字
绝大多数理财页写的是 APR(名义年化),而结算往往按日或按小时计息。8% 的 APR 如果每天复利,实际年化是 (1 + 0.08/365)365 − 1 ≈ 8.33%。差别不大,但它说明一件事:页面上那个数字是「不计复利」的口径,宣传时更好看。
另一个常见写法是「七日年化」。它是把过去七天的收益折算成一年的结果,属于回看,不是承诺。七日年化 12% 的货币类产品,下一周可能变成 4%,因为底层利率本身在动。
- 名义年化决定宣传口径,复利频率决定实际到手。
- 管理费与赎回费通常从收益里直接扣,不在页面上单列。0.5% 的管理费对 3% 的产品是六分之一的收益。
- 币本位产品的「年化 8%」是币的数量增长 8%,不是你账户的美元价值增长 8%。
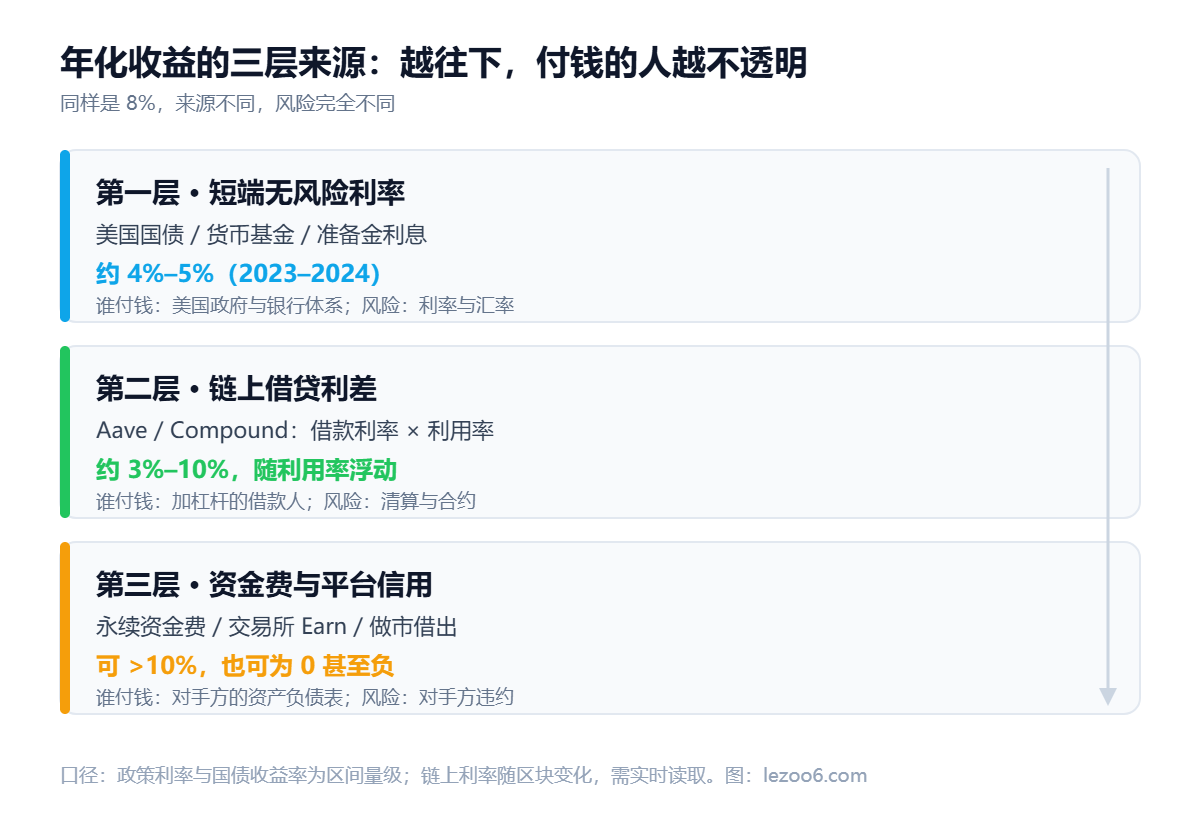
第一层:短端利率——无风险的那 5% 从哪来
2023 年 7 月 26 日,美联储把联邦基金目标区间加到 5.25%–5.50%,一直维持到 2024 年 9 月 18 日才首次降息 50 个基点。在这十几个月里,美元世界里存在一条几乎无风险的收益线:2023 年 10 月,美国 1 年期国债收益率一度突破 5%,美元货币基金的七日年化普遍站在 5% 上方。
这就是「稳定币理财 5%」最朴素的来源。发行方把储备放在国债和隔夜逆回购里,利息归自己,再分一小部分给用户。Tether 2024 年公开披露的净利润约 130 亿美元,绝大部分来自美国国债等储备资产的利息;Circle 2023 年营收约 16.8 亿美元,主体同样是储备利息,其中相当比例又作为分销成本付给了合作渠道。
| 时间 | 联邦基金目标区间 | 1 年期美债 | 对理财页的含义 |
|---|---|---|---|
| 2022-03 起 | 0–0.25% 逐步抬升 | 从 1% 以下走高 | 「4% 活期」开始变得合理 |
| 2023-07-26 | 5.25%–5.50% | 约 5% | 无风险线到顶,高息产品密集出现 |
| 2024-09-18 | 首次降息 50bp | 回落至 4% 附近 | 同类产品年化随之下调 |
| 降息之后 | 逐次下移 | 跟随下移 | 页面上仍标 8% 的,多半不是这一层 |
识别方法很简单:如果一个「稳定币活期」的年化显著高于当期短端利率,那多出来的部分一定来自第二层或第三层——也就是多了一份信用风险。
第二层:链上借贷——利率是算出来的,不是平台定的
Aave、Compound 这类池子用的是同一条曲线:利率由利用率(已借出 ÷ 总存入)决定,不是运营方拍板。以 Aave v3 的 USDC 主市场公开参数为例:基础利率 0%、第一段斜率 4%、第二段斜率 60%、最优利用率 90%、储备系数 10%。写成公式:
- 利用率 U ≤ 90%:借款利率 = 0 + (U ÷ 0.9) × 4%
- 利用率 U > 90%:借款利率 = 4% + [(U − 0.9) ÷ 0.1] × 60%
- 存款利率 = 借款利率 × U × (1 − 储备系数)
代入两组数字就更清楚了:
| 利用率 | 借款利率 | 存款利率(扣 10% 储备) | 这个状态意味着什么 |
|---|---|---|---|
| 50% | 2.22% | 1.00% | 资金宽松,存款人收益低 |
| 80% | 3.56% | 2.56% | 常态区间 |
| 90% | 4.00% | 3.24% | 拐点,再往上利率斜率变陡 |
| 95% | 34.00% | 29.07% | 池子快被借空,清算风险最高 |
注意最后一行:29% 的存款利率不是福利,是警报。它意味着池子里只剩 5% 的流动性,任何一次集中赎回都会推高借款成本,抵押品价格一跌就会连环清算。看到「USDC 存款 25%」时,正确反应是去查 utilization,而不是赶紧存进去。
第三层:资金费与平台信用
永续合约每 8 小时结算一次资金费,一天 3 次。把单次费率年化:0.01% × 3 × 365 = 10.95%;0.03% × 3 × 365 = 32.85%;费率转负时,方向反过来,空头付钱给多头。这是「合约吃资金费」类产品收益的全部来源,也是行情一转就消失的那部分。资金费率的结算与基差收敛这篇里算过完整一遍。
交易所自己的「USDT 活期 8%」通常混合了三种做法:把稳定币借给杠杆用户吃利息、借给做市商收固定费率、或者转手放进链上池子。区别在于——前两种不披露抵押率。不披露抵押率,就等于你在给平台的资产负债表放贷,而不是在赚取协议层的公开利率。
| 平台 / 产品 | 当年宣称年化 | 关键节点 | 结局 |
|---|---|---|---|
| Celsius 活期理财 | 稳定币产品标到 8% 以上 | 2022-06-12 冻结提款;2022-07-13 申请破产 | 用户资金被锁,2024 年 1 月还款计划才获批 |
| BlockFi 利息账户 | BTC 利息最高约 6% | 2022-11-28 申请破产 | 与 FTX 关联敞口暴露 |
| Anchor(Terra) | UST 固定 19.5% | 2022-05-09 起脱锚,5 月中旬跌至 0.1 美元附近 | 补贴来自新铸的 LUNA,循环断裂后归零 |
| FTX Earn | 约 5%–8% | 2022-11-11 申请破产 | 客户资产被挪用 |
这四行的共同点不是「利息太高」,而是付款人不明。Anchor 的 19.5% 由补贴支付,补贴靠增发;Celsius 的 8% 由无抵押机构借贷支付,借款人不还就穿仓。年化数字本身不撒谎,它只是没告诉你谁在掏钱。
把年化分档:3%、8%、20% 各是什么
| 年化档位 | 通常的来源 | 你必须核实的问题 | 典型失效方式 |
|---|---|---|---|
| 2%–5% | 短端利率、货币基金、低利用率链上池 | 利率下行周期里会不会立刻调低 | 降息,收益随之缩水 |
| 5%–10% | 中高利用率借贷、资金费、平台补贴 | 补贴有期限吗?抵押率多少? | 活动结束或行情反转,年化归零 |
| 10%–20% | 高利用率池、杠杆借贷、锁仓激励 | 利用率是否超过 90%?解锁有无惩罚 | 清算连环,本金受损 |
| 20% 以上 | 新币激励、无常损失补偿、对手方信用 | 代币价格跌 80% 后还剩多少 | 激励币归零,实际收益为负 |
自己核算的四步
- 先找付款人。问一句「这个利息是谁在付」,答不上来的产品直接跳过。链上产品能看到合约地址和 utilization,中心化产品只能看到一份不承诺的说明。
- 看抵押与清算规则。抵押率多少、维持保证金多少、预言机取哪个价。清算线附近的收益率往往最高,因为风险溢价都堆在那里。强平价格怎么算是同一套逻辑。
- 把口径统一。APR 换成 APY,扣掉管理费与赎回费,再减去你实际要付的提现成本。阶梯费率还会随 VIP 等级变化,手续费档位会直接影响小额理财的净收益。
- 检查退出通道。赎回是即时、T+1,还是排队?额度有没有上限?2022 年那批冻结的共同点,是所有人都以为随时能取。
三个常见误区
- 「有牌照就等于保本」。牌照管的是经营许可与反洗钱,不担保偿付能力。美国 FDIC 的存款保险上限是 25 万美元,但它只覆盖银行存款,不覆盖交易所理财账户。
- 「稳定币不波动,所以没风险」。稳定币的风险不在价格波动,在发行方信用与脱锚。赎回通道一旦变慢,二级市场的价格就会先跌给你看。
- 「年化越高说明平台越强」。高年化只有三个来源:高利用率、高杠杆、平台补贴。前两个是风险信号,第三个有到期日。
常见问题
同样存 USDT,为什么不同平台活期利率能差三倍?
因为底层不是同一种资产。低的那个可能只是把币放在短端利率里,高的那个可能借给了杠杆用户或做市商。三倍利差对应的是三倍信用敞口,不是三倍技术实力。
USDT 理财年化 8%,算高吗?
取决于当期短端利率。短端在 5% 附近时,8% 意味着多出约 3 个百分点是信用或杠杆溢价,属于中等偏高;短端掉到 2% 时,8% 就要问清楚多出来的 6 个点谁在付。判断标准是利差,不是绝对数字。
资金费率为负的时候,买理财还赚吗?
如果产品收益来自做多方向的资金费,费率转负就意味着这部分收益反转,可能变成负贡献。此时产品要么下调年化,要么用别的收益去补——后者是补贴,不会持久。
平台说「1:1 储备」,能信吗?
要看披露口径:快照时间、托管方、审计方、是否同时披露负债。只公布资产总额、不公布负债与用户余额总数的证明,回答不了「我的那份还在不在」。这类核对的实操步骤,比看一个绿色对勾有用得多。
延伸阅读:资金费率为负时,多头赚的是谁的钱 · VIP 阶梯的计量规则与返佣 · 每日快讯栏目
资料来源
- 美联储联邦基金目标利率历史(2023-07-26 升至 5.25%–5.50%;2024-09-18 降息 50bp)— https://www.federalreserve.gov/monetarypolicy/openmarket.htm(访问 2026-10-23)
- Aave v3 利率模型与 USDC 市场参数(base 0、slope1 4%、slope2 60%、optimal 90%、reserve factor 10%)— https://docs.aave.com/risk/liquidity-risk/borrow-interest-rate(访问 2026-10-23)
- Tether 2024 年度 attestation 与公开报道中的净利润口径 — https://tether.to/en/transparency/(访问 2026-10-23)
- Circle 2023 年营收与分销成本(S-1 / 年报口径)— https://www.circle.com/(访问 2026-10-23)
- Celsius 冻结提款(2022-06-12)与破产申请(2022-07-13)、BlockFi(2022-11-28)、FTX(2022-11-11)— 各自法院文件与公开报道(访问 2026-10-23)
- Anchor Protocol 19.5% 目标利率与 UST 2022 年 5 月脱锚过程 — https://docs.anchorprotocol.com/(访问 2026-10-23)
本文只拆解收益来源与计算口径,不构成投资建议,也不推荐任何平台或产品。任何年化都是对未来的假设,本金损失的风险由投资者自行承担。