同一个池子、同样一笔 10,000 美元的买单,在没有对手插队时能换到 4.9603 枚 ETH;被夹一次,只剩 4.6766 枚,差 5.72%。这笔钱既没进协议金库,也没进流动性提供者的口袋,而是进了两笔你根本没看见的交易里。
三明治攻击(sandwich attack)不算什么高深漏洞。它利用的是一个你在钱包里亲手签下的数字——滑点容差。这篇文章只算账:一笔三明治的三步各拿走多少、容差和损失是什么关系、为什么私有交易通道能挡掉大部分、以及下单前该核对哪五件事。
一、被夹掉的不是手续费,是「你愿意接受的价差」
自动做市商(AMM)的定价靠一条恒定乘积公式:x × y = k。池子里 ETH 越少、USDC 越多,ETH 就越贵。这意味着任何一笔足够大的买单,都会在自己成交的过程中把价格推高——这叫价格影响,是数学结果,不是谁在害你。
为了不让成交价离谱,钱包会替你加一个下限:amountOutMin = 预期输出 ×(1 − 滑点容差)。容差 1%,就是「少给 1% 我也认」。真实输出低于这个数,交易回滚(revert),但 gas 照付——因为区块空间已经被占用、指令已经执行过。
问题就出在这句话上:容差不是隐私,它写在你的交易参数里。谁看见这笔待打包的交易,谁就同时看见了你的底价。把容差设成 1%,等于在广播里说「这单最多可以被拿走 1%」。
二、把一笔三明治拆成三笔交易
设池子初始为 1,000 ETH / 2,000,000 USDC,价格 2,000 美元/ETH,手续费 0.30%。你用自己的 10,000 USDC 买 ETH。攻击者在你前面插一笔 60,000 USDC 的买单,在你后面再卖回去。三步的账面变化如下(数字由恒定乘积公式算出,可直接复算):
| 步骤 | 动作 | 池子变化 | 价格 | 结果 |
|---|---|---|---|---|
| 0 · 基准 | 你直接买 10,000 USDC | 1,000 → 995.04 ETH | 2,000.00 | 拿到 4.9603 ETH,均价 2,016.02 |
| 1 · 前置 | 攻击者买 60,000 USDC | 1,000 → 970.96 ETH | 2,121.61 | 拿到 29.0414 ETH,价格抬高 6.08% |
| 2 · 你的单 | 你买同样的 10,000 USDC | 970.96 → 966.28 ETH | 2,138.30 | 只拿到 4.6766 ETH,均价 2,138.30 |
| 3 · 后置 | 攻击者卖回 29.0414 ETH | 966.28 → 995.32 ETH | 2,019.22 | 收回 60,222.18 USDC |
把第 3 步和第 1 步相减:攻击者投入 60,000 USDC,收回 60,222.18 USDC,毛利 222.18。扣掉两笔交易的 gas(按 0.004 ETH、2,120 美元/ETH 计约 8.5 美元),净利约 213.7 USDC。而你少拿的 0.2837 ETH,按成交价折算约 606 美元——差额去哪了?一部分留在池子里变成手续费和价格回归,剩下的就是攻击者的利润。
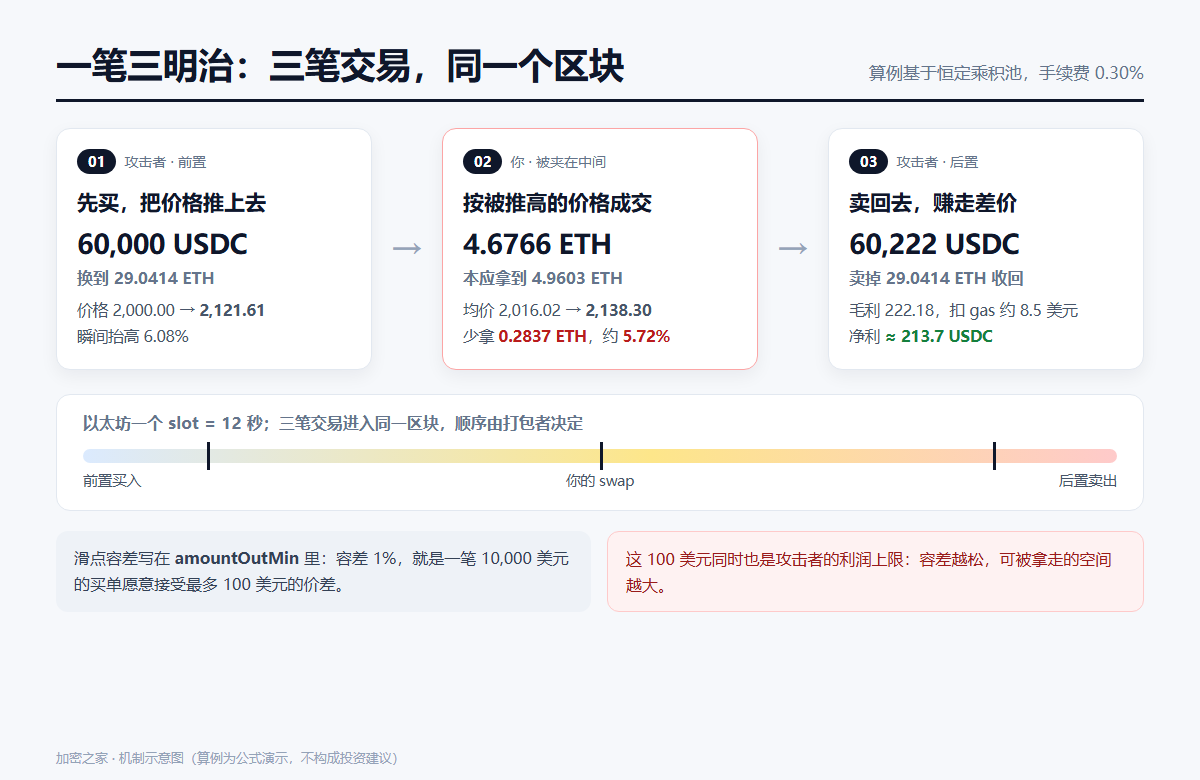
这里有个容易被忽略的细节:攻击者不需要预测价格方向。他只要保证两笔交易把你夹在中间,涨跌都与他无关,他赚的是你容差里那段确定的空间。这是为什么这类交易能做成机器人——不需要判断,只需要顺序。
三、滑点容差就是你的报价单
容差设多大,可被拿走的钱就有多少。以 10,000 美元的买单为例:
| 滑点容差 | 允许的最大价差 | 换算成 ETH(按 2,000 美元) | 适用场景 |
|---|---|---|---|
| 0.1% | 10 美元 | 0.005 ETH | 主流币、深度好的池子、小额 |
| 0.5% | 50 美元 | 0.025 ETH | 常规额度,行情平稳时段 |
| 1% | 100 美元 | 0.050 ETH | 波动较大,或池子深度一般 |
| 3% | 300 美元 | 0.150 ETH | 只适合小市值币;等于公开让利 |
容差不是越小越好。设太小,行情一动交易就回滚,gas 白付,还得重来一次;设太大,等于把利润写进别人的报价里。可行的做法是先算正常滑点,再定容差:用 x × y = k 按当前池子余额算出这笔单本身的价格影响,再加上 0.05%–0.1% 的余量。算出来的数字如果是 0.35%,那就别设 1%。
价格影响 ≈ 你的投入 ÷(池子里该币种的储备 + 你的投入)
例:池子 1,000 ETH 对应 2,000,000 USDC,你投入 10,000 USDC ≈ 5 ETH;
5 ÷(1,000 + 5)= 0.498%,这就是「这笔单本身」要付的滑点。
容差设 0.6% 属于合理;设 1% 就是把 0.4 个百分点的余量送给别人。
拆单能减少单笔冲击,但不是免费的:拆成四笔,gas 变四倍,而且每一笔都独立暴露在抢跑风险里。真正省成本的顺序是:先比较路由(聚合器常能把一笔大单拆到多个池子,单池冲击更小),再决定要不要拆。站内这篇聚合器的路径、拆单与三笔成本里有逐项拆解。
四、为什么私有通道能挡掉大部分
三明治的前提是「看见」。以太坊一个 slot 是 12 秒,一个区块里的交易顺序由打包者(builder)决定。如果你的交易先进了公开 mempool,它就对所有人可见:路径、金额、amountOutMin、甚至你的地址历史。攻击者只要算出插在你前面能赚多少,剩下的就是出价竞争。
私有交易通道改变的是这一步:交易不广播到公共 mempool,而是直接交给 builder,被打包之后才公开。看不见,就没法照着你的底价去报价。这类服务(Flashbots Protect、MEV Blocker 一类)通常免费或只抽很小比例,代价是:确认可能慢几个区块、失败不会自动重试、部分服务对合约调用有限制。
它不是万能的。三种情况下仍会被夹:交易最终还是落进了公开 mempool(比如钱包默认 RPC 没有替换成功);攻击者用同一区块内的其他手段抢跑;或者你把容差设得足够大,以至于任何排序都能赚。此外,中心化交易所的撮合是价格优先、时间优先,不存在三明治,但大单照样吃深度——这是另一种成本,站内订单簿深度与冲击成本里有一张按档位累加的表。
在 L2 上,顺序由排序器(sequencer)先到先得决定,形态又不一样:没有公开 mempool 可抢,但排序器本身有权力。想弄清这条链上谁在排队,可以看L2 的排序权与最终性。
五、下单前的五个自查
2. 看池子深度,不只看报价。同样 10,000 美元,在 200 万美元深度和 2,000 万美元深度里,价格影响差一个数量级。
3. 大单走聚合器或限价单。限价单不进 AMM 的即时成交,天然没有「被夹在中间」的空间。
4. 打开私有 RPC。把钱包的 RPC 换成带 MEV 保护的服务,是最省事的一步;改完记得小额试一笔。
5. 失败先看 amountOutMin。回滚大概率是容差被击穿,不是网络问题;连续重试只会重复付 gas。
最后提醒一句常被搞混的成本:三明治拿走的是价差,gas 拿走的是执行费,两者都在同一笔交易里发生,但一笔被夹的交易往往是「价差 + 两次 gas」同时发生。判断自己有没有被夹,看成交均价与当时中间价的偏离,而不是看手续费栏。
常见问题
问:被夹了,是钱包或平台的问题吗?
答:多数情况不是。交易参数由你签名,容差由你设定,打包顺序由公开的区块空间拍卖决定。平台能做的是提供私有通道和更合理的默认容差,做不到替你判断每一笔的合理价差。
问:把滑点容差设成 0 会怎样?
答:几乎所有交易都会回滚。价格在你签名到打包之间总会动一点,容差 0 等于要求分毫不差,结果是反复失败、反复付 gas。
问:中心化交易所会被三明治吗?
答:撮合机制不同,不存在「插在你前后各一笔」的形态。但大单照样吃订单簿深度,市价单在薄盘口上的成交均价可能比预期差好几个千分点。
问:被夹的 gas 是谁付的?
答:你付。攻击者的两笔 gas 由他自己付,这也是为什么小额交易不值得被夹——利润覆盖不了成本。
问:私有通道收费吗?
答:多数不做额外抽成,但可能要求你支付更高的优先费,或者对失败交易不返还。具体规则各家不同,换通道前先看它的说明页。