交易界面上「仓位」只表现为一个数字,但它其实是三个问题的乘积:你愿意亏多少、你能在多远的距离上认错、这个标的最近有多吵。同一个 10,000 USDT 的账户、同样设 2% 的亏损上限,如果止损位从 4% 挪到 12%,按最常用的风险法算出的名义仓位会从 5,000 USDT 缩到 1,666 USDT —— 三倍差距不是因为「胆量」,而是因为公式里那个分母。这篇把四种常见算法写成可以直接代数的算式,列出各自的失效边界,最后用同一账户跑一遍对照。
一、先定三个变量,再谈算法
所有仓位算法都是这三个量的变形,先把它们固定,后面的分歧才有意义。
- 账户权益 E:用「当前权益」而不是「累计入金」。连亏之后权益缩水,风险预算必须跟着缩。
- 单笔风险预算 R:常见区间 0.5%–2%。取 1%,E = 10,000 USDT 时 R = 100 USDT。
- 止损距离 d:入场价到止损价的百分比。d 越远,同样风险下能开的仓位越小。
核心恒等式只有一个:名义仓位 N = R ÷ d。这里必须区分两个概念 —— N 是名义价值,不是保证金。杠杆只决定这笔名义占用多少保证金,在逐仓且止损有效的条件下,它不改变这笔交易的最大亏损。
二、算法一:固定比例风险法(risk-based)
代入 E = 10,000、r = 1%、d = 8%:N = 100 ÷ 0.08 = 1,250 USDT。若用 5 倍杠杆,占用保证金 250 USDT。若止损被打穿,亏损约 100 USDT,另加手续费。
手续费不能装看不见。以合约 taker 0.05% 计,1,250 USDT 名义开平各一次的成本约 1,250 × 0.05% × 2 = 1.25 USDT,占掉风险预算的 1.25%;也就是 1% 的预算实际承担了约 1.0125% 的风险。用市价单进出、频繁调仓的人,这个比例会迅速放大。
同一账户换止损距离:d = 4% 时 N = 2,500;d = 8% 时 1,250;d = 12% 时约 833。三个结果对应的最大亏损都是 100 USDT,区别只是「用宽度换大小」。这也是为什么「止损失效」比「止损设错」更危险:跳空穿价时,实际亏损不再等于 R。
三、算法二:凯利公式与它的三个折扣版
凯利公式来自 1956 年 J. L. Kelly Jr. 的论文,原本解决的是带噪声的信道传输速率问题,后来被搬到下注与交易上。形式是:
p 是胜率,b 是盈亏比(平均盈利 ÷ 平均亏损),f* 是「每次押上总资金的百分比」。注意 f* 是押注比例,若单笔最大亏损是 d,换算成名义仓位是 N = E × f* ÷ d。
| 胜率 p | 盈亏比 b | 全凯利 f* | 1/2 凯利 | 1/3 凯利 |
|---|---|---|---|---|
| 0.55 | 2.0 | 0.325 | 0.163 | 0.108 |
| 0.40 | 3.0 | 0.200 | 0.100 | 0.067 |
| 0.50 | 1.5 | 0.167 | 0.083 | 0.056 |
| 0.60 | 1.0 | 0.200 | 0.100 | 0.067 |
四行数字里最值得看的是第一行和第四行:胜率 0.55、盈亏比 2 的策略,全凯利给 32.5%;胜率 0.60 但盈亏比只有 1 的策略,只给 20%。盈亏比的作用比胜率更大,这和大多数人的直觉相反。
为什么实务普遍取 1/3 到 1/2 凯利?因为 f* 对 p 的估计误差极敏感:p 从 0.55 被高估到 0.60、b 仍取 2,f* 就从 0.325 涨到 0.400,仓位被放大 23%;p 从 0.55 低估到 0.50,f* 只剩 0.250。真实交易里 p 只能由历史样本估计,且会随市场状态漂移,所以全凯利几乎总是高估。另一个常被忽略的点:凯利最大化的是长期增长率,前提是你能承受过程中出现的深回撤 —— 全凯利下的典型回撤经常超过 50%。
代入刚才的账户:f* = 0.325、取 1/3 得 0.108、d = 8%,则 N = 10,000 × 0.108 ÷ 0.08 = 13,541 USDT。这已超过账户权益 1.35 倍,必须靠杠杆实现 —— 这正是凯利在窄止损下的典型输出,也是它必须被后面那一节的规则截断的原因。
四、算法三:波动率目标与 ATR 止损
前两种算法都假设「你拍的止损距离是对的」。波动率法换了个思路:让仓位跟着标的的噪声自动缩放。
例:目标年化波动 15%,标的实测年化波动 60%,系数 = 0.25,N = 10,000 × 0.25 = 2,500 USDT。同一套参数遇到 30% 年化波动的标的,系数变成 0.5,仓位翻倍 —— 这不是加仓信号,而是同一风险预算下应有的结果。
更常见的是用 ATR 定止损距离,再由风险法倒推仓位。ATR 由 J. Welles Wilder 在 1978 年的《New Concepts in Technical Trading Systems》中提出,取真实波幅的移动平均。设 20 日 ATR 为价格的 3.2%,系数 k 取 2,则 d = 6.4%,R = 100 USDT 时 N = 100 ÷ 0.064 ≈ 1,563 USDT。
波动率法的失效边界很明确:波动率有聚集性,平静期测出的低 ATR 会让仓位变大,而跳空往往就发生在平静期之后。所以用它的时候,k 不宜低于 1.5,并且要接受「跳空时实际亏损超过预算」这一事实。
五、算法四:保证金与交易所规则的硬约束
任何算出来的 N 都要被交易所规则截断,这一步经常被跳过,却是最容易造成「意外爆仓」的地方。
| 约束项 | 典型口径 | 对本金的影响 |
|---|---|---|
| 最小下单名义 | 主流现货交易对常见 5 USDT 起 | 小资金无法把风险预算切细 |
| 维持保证金率 | 随仓位分档,档位越高要求越高 | 大仓位可用杠杆被压低 |
| 逐仓 / 全仓 | 逐仓最大亏损 = 该仓位保证金;全仓会吃掉账户其它余额 | 全仓下「单笔风险」概念失效 |
| 资金费 | 多数永续合约每 8 小时结算一次 | 单次 0.01% ≈ 年化 10.95%;单次 0.1% ≈ 年化 109.5% |
强平价可以粗略估成:开仓价 ×(1 − 1 ÷ 杠杆 + 维持保证金率)。10 倍杠杆、维持保证金率 0.5% 的多单,强平价约在开仓价的 90.5% 处;20 倍杠杆则约在 95.25% 处。杠杆翻倍,可承受的逆向波动不是减半,而是从 9.5% 掉到 4.75% —— 这就是「提高杠杆等于缩小止损空间」的具体数字。
因此更稳的用法是把杠杆当保证金效率而不是收益放大器:先由风险法算出 N,再用杠杆决定占用多少保证金,最后检查占用是否超过权益的某个上限(比如 30%)。
六、同一账户,四种算法跑一遍
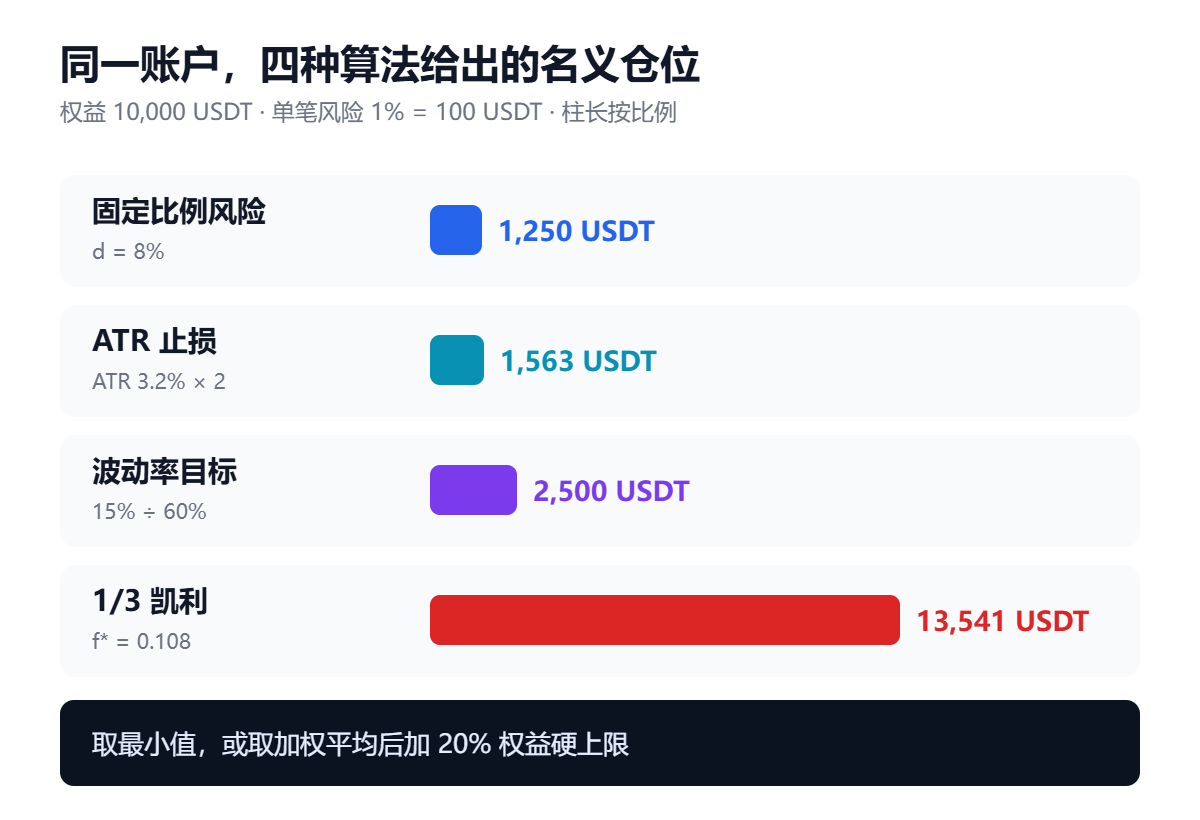
| 算法 | 输入 | 计算 | 名义仓位 | 需要处理的边界 |
|---|---|---|---|---|
| 固定比例风险 | r = 1%,d = 8% | 100 ÷ 0.08 | 1,250 USDT | 无,最保守 |
| ATR 止损 | ATR 3.2%,k = 2 → d = 6.4% | 100 ÷ 0.064 | ≈1,563 USDT | 跳空时实际亏损超预算 |
| 波动率目标 | 目标 15%,标的 60% | 10,000 × 0.25 | 2,500 USDT | 低波动期仓位自动变大 |
| 1/3 凯利 | p = 0.55,b = 2,d = 8% | 10,000 × 0.108 ÷ 0.08 | 13,541 USDT | 超权益 1.35 倍,须按上限截断 |
四个结果横跨 1,250 到 13,541 USDT,差 10.8 倍。差异不来自市场,来自「你信哪个输入」。工程上的处理办法有两种:取最小值(最保守),或者取加权平均后加一条硬上限(例如单笔名义不超过权益的 20%)。后者在实盘里更常见,因为它保留了不同算法的信息,又不会被凯利的极端输出带走。
七、五个常见误用
- 用入金金额当权益:亏到 8,000 还按 10,000 算 1% 风险,实际风险比例变成 1.25%。
- 忽略资金费与手续费:名义 2,500、持 3 天、资金费每 8 小时 0.03%,成本约 6.75 USDT;高频进出时它比止损更早啃掉预算。
- 只调仓位不改止损:d 从 4% 改到 8%,正确的动作是仓位减半,很多人却是「仓位不变、止损放松」。
- 把凯利当单笔指令:凯利解的是长期增长率,不是「这一笔该下多少」,样本不足 100 笔时它基本没有参考价值。
- 用杠杆倍率代替仓位:10 倍杠杆不等于 10 倍风险,风险由名义仓位和止损距离共同决定;反过来,名义相同、杠杆翻倍,可承受的逆向波动会明显缩小。
八、FAQ
不能。它只控制单笔亏损幅度,不改变胜率与盈亏比,也不防止跳空穿价、交易所故障、稳定币脱锚这类尾部事件。
问:风险预算该取 1% 还是 2%?看你能承受几次连续亏损。按 1% 算,连亏 10 次后权益剩 90.4%(回撤 9.6%);按 2% 算,剩 81.7%(回撤 18.3%)。如果连亏 10 次会让你放弃策略,那 2% 就是过高的预算。
问:止损总被扫掉怎么办?先确认不是止损距离过窄:把 d 换成 1.5–2 倍 ATR 再回测,观察胜率与盈亏比怎么变。若两者都不变而交易次数骤降,说明之前是被噪声扫出局。
问:凯利需要多少样本?至少 100 笔,且要覆盖不同市场状态。样本不足时可以用「半凯利」并叠加固定上限,把它当成方向性参考而不是精确解。
问:波动率目标里的目标波动取多少?应与风险预算一致:年化目标 15% 大致对应「单笔 1% 风险 + 常规止损距离」的量级。目标设得越高,仓位越大,回撤也按比例放大。
问:全仓模式下怎么算单笔风险?全仓共享保证金,单笔风险不再是孤立数字。实务上改用「所有仓位合计的名义 ÷ 权益」和组合层面的压力测试来约束,而不是逐笔预算。
相关阅读
来源与访问日期
2. J. Welles Wilder, “New Concepts in Technical Trading Systems”, 1978(ATR 原始定义)。
3. 交易所手续费与合约规则页(现货 taker 0.1%、合约 taker 0.05% / maker 0.02% 为常见 VIP0 口径),访问日期 2026-10-24。
4. 逐仓强平与维持保证金分档说明,访问日期 2026-10-24。
5. 本站《强平价与保证金机制》《资金费率机制》两篇旧文,用于交叉核对公式。