打开任何一家行情聚合站,第一眼看到的多半是「24 小时成交量」。这个数字看起来很硬——它有小数点、有排名、每天都在变——但它其实是三四个不同口径被压进同一个格子的结果。同一家交易所,在自报页面、聚合站排名和链上结算三个地方,可以差出五到十倍。
这篇不猜行情,只解决一个具体问题:看到「某某所日成交 120 亿」这种说法时,怎么用公开数据判断其中有多少是能真正成交的量。全程只用手算和几个免费接口,不需要任何付费工具。
一、第一个坑:24 小时不是一个固定的 24 小时
聚合站给的是滚动窗口:从你打开页面的这一刻往前推 24 小时。交易所自己页面上的「今日成交量」,通常按 UTC 00:00 或本地时区 00:00 结算,到点归零重算。
两个窗口的相位不同,结果自然不同。极端情况下,如果某个交易对在两段窗口里各有一个高峰,滚动值会把两个高峰都算进去,而自然日口径只算到一个。所以你上午和晚上看到的数字对不上,多数时候不是站方出错,而是口径不同。
更隐蔽的一层是折算汇率。聚合站要把 BTC/KRW、ETH/JPY 这类交易对折成美元再相加,用的是自己缓存的汇率。汇率更新有延迟,遇到本币剧烈波动,折算后的美元量会凭空多出或少了百分之几。
二、第二个坑:期货的「名义价值」和现货的「真金白银」不是一回事
现货买 1 枚 BTC,成交额就是 1 枚 BTC 的市价。合约开 1 枚 BTC 的多单,同样按 1 枚计价,但你只用交 1/10 甚至 1/100 的保证金。名义价值相同,实际动用的资金差了十倍到百倍。
还有一层:合约的开仓和平仓各算一次成交。一笔 1 BTC 的多单从开到平,在统计里是 2 BTC 的成交量,而市场上实际换手的抵押品只有一个保证金。现货没有这个概念——买进来再卖出去,是两笔独立的现货成交,一手交钱一手交货。
再叠加一条行业惯例:不少平台在公布「总成交量」时把现货、合约、期权直接相加,不做任何标注。期权更夸张,一张合约的名义价值常常是标的的几倍到几十倍。于是「我们日成交 500 亿」这句话,可能对应着几亿美元的真实资金周转。
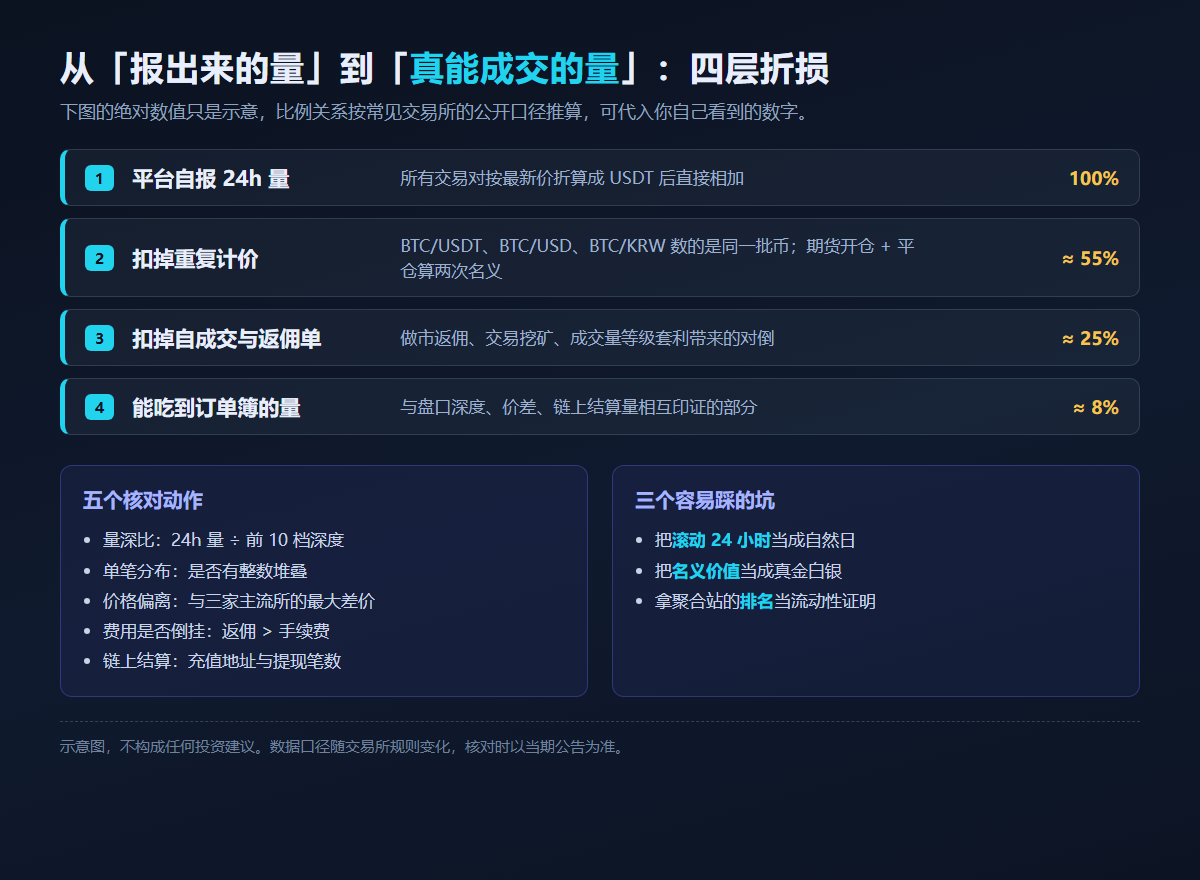
四层折损示意图。比例为常见公开口径下的量级,不是某一家交易所的实测值。
三、第三个坑:同一批币被数了三遍
一家交易所有 BTC/USDT、BTC/USD、BTC/KRW 三个交易对,它们背后是同一批 BTC 的流动性。做市商在三个盘口同时挂单,用同一个库存对冲,但三个交易对的成交额会被分别统计再相加。对交易所来说这是三个市场,对流动性来说这是一个池子。
稳定币交易对还会再放大一层。USDT/USD、USDC/USDT、FDUSD/USDT 这些对,本质是同一美元在不同壳子里倒手,价差常年在万分之几。高频做市商在这些对上刷的量可以非常大,但对整个市场的价格发现几乎没有贡献。
四、三种口径放在一张表里
| 口径 | 怎么算出来的 | 能回答什么问题 | 最大的失真点 |
|---|---|---|---|
| 平台自报 24h 量 | 所有交易对按最新价折 USDT 直接相加,含合约与期权名义 | 这家平台自己声称的规模 | 重复计价、名义价值、自成交全部计入 |
| 聚合站排名量 | 抓取自报数据,再用流动性、流量等因子加权排序 | 相对位置,谁在前谁在后 | 底层数据仍是自报,权重不公开或常变 |
| 链上可印证量 | 充值地址的入账笔数与金额、提现广播笔数 | 有多少真实用户把钱搬进来又搬出去 | 内部撮合不落链,只能看下限 |
三者不是谁替代谁的关系。正确用法是交叉验证:自报量给出上限,链上量给出下限,聚合站排名只用来定位,不用来证明。
2019 年 3 月 19 日,Bitwise 向美国证监会提交的一份演示材料里,分析了 81 家交易所的比特币现货数据,结论是约 95% 的申报成交量不具经济实质,真实日成交约 2.73 亿美元,而当时的申报口径接近 60 亿美元。同年 5 月,CoinMarketCap 引入流动性因子调整排名,一批以「交易挖矿」为主模式的交易所排名随即大幅下滑。这两个时间点说明:自报数据在没有外部约束时,偏差可以是数量级的。
五、刷量为什么划算:把返佣算成一道减法题
刷量不是道德问题,是成本问题。一笔对倒的往返成本可以写成:
往返成本率 = taker 手续费 + maker 手续费(或 − maker 返佣)+ 买卖价差损耗
零售账户的 taker 费常见 0.10%,maker 费 0.08%–0.10%。但做市商和高等级账户拿到的是负费率,也就是返佣:挂单成交不但不交钱,平台还倒付,常见档位在 −0.005% 到 −0.03% 之间。当返佣的绝对值接近或超过对手方的费率时,自己和自己成交的净成本趋近于零甚至为负,同时还把「成交量」这个指标刷上去了,顺带升了 VIP 等级、拿了活动奖励。
2018 年那批「交易挖矿」平台把这个逻辑推到极致:手续费 100% 以平台币返还,再加分红。结果是自己跟自己成交成了最优策略,成交量在几周内冲到全球前列,平台币价格靠新增资金维持,模式一停就塌。
这条减法题也是核对时的抓手:如果一家平台公开的做市返佣接近甚至超过它的 taker 费率,那么它公布的名义成交量里,自成交的占比就需要额外解释。反过来,费率结构正常的平台,刷量的动机要弱得多。
六、五步核对:用公开数据把这个数字压一遍
| 核对项 | 怎么算 | 常见健康区间 | 异常信号 |
|---|---|---|---|
| 1. 量深比 | 24h 成交额 ÷ 前 10 档买盘深度(折 USDT) | 主流现货对多在 10–50 | 大于 200 且盘口价差仍很窄 |
| 2. 平均单笔 | 24h 成交额 ÷ 24h 成交笔数 | 零售为主的平台 300–3,000 美元 | 算出 2 万美元以上却宣称散户为主 |
| 3. 价格偏离 | (本所中间价 − 三家主流所中位数)÷ 中位数 | 常态小于 0.1% | 持续大于 0.5% 而深度看起来很深 |
| 4. 费用是否倒挂 | maker 返佣 + taker 费率 + 价差 | 往返成本为正 | 往返成本 ≤ 0,刷量有正收益 |
| 5. 链上结算 | 充值笔数 × 平均充值额,与现货量对比 | 链上量远小于成交量,但同一量级 | 比例达到 1:10,000 且无法解释 |
第 1 项最容易做,也最容易被忽略。举例:某平台宣称 BTC/USDT 单日成交 50 万枚 BTC,按 6 万美元算就是 300 亿美元;而它前 10 档买盘合计只有 200 枚 BTC,约 1,200 万美元。量深比 2,500,意味着盘口要在一秒内被扫穿几百次才能凑出这个量。真实市场里,深度和成交量是相互约束的,撑不起就是撑不起。
第 2 项需要成交笔数,有些平台不公开,可以用公开的成交流接口抽样:拉最近 1,000 笔成交,算每笔金额的中位数与平均值。真实成交的单笔金额呈明显的长尾分布——大量小额、少量大额;刷量的成交往往集中在几个固定金额上,比如每次都是整齐的 1.0000 BTC 或 10,000 USDT,因为脚本按固定额度循环。
第 4 项常被当成「跟我没关系」,其实它决定了你付出的隐性成本。返佣资金来自平台收入,而平台收入来自 taker 费、资金费、借贷利息。当返佣规模大到需要用其他收入补贴时,往往伴随更高的提现费、更紧的风控和更频繁的活动规则变更。
七、把一家平台的 12 亿拆开算一遍
假设某平台自报 24 小时成交 12.0 亿 USDT,其中合约名义 7.2 亿、现货 4.8 亿。逐层压:
- 去重名义:合约开平各计一次,7.2 亿 ÷ 2 = 3.6 亿;现货三个报价币重复计价,按 1.6 倍折算,4.8 亿 ÷ 1.6 = 3.0 亿。合计 6.6 亿,为自报值的 55%。
- 去自成交:抽样成交流发现固定金额对倒占比约 60%,剩余 2.6 亿,约 22%。
- 与深度、链上印证:前 10 档深度 2,000 万美元、量深比 13,合理;但链上充值笔数折算的日均入金只有 1 亿量级,内部撮合能解释一部分,最终能站住的大约 1 亿,约 8%。
这组数字不是指控某一家平台,而是演示算法:每一层折损都有明确的除法依据,不是拍脑袋打折。你可以把自家看到的数字代进去,得到自己的区间。哪怕只做前两步,结论也会比「看排行榜」靠谱得多。
八、规则层面:刷量在主要司法辖区是明确违法的
美国《商品交易法》第 4c(a) 条禁止洗售交易与虚假成交量申报;2023 年 3 月 27 日,美国商品期货交易委员会起诉 Binance 的诉状中,就包含「指示员工在自家平台刷量」的指控。欧盟 MiCA 自 2024 年 12 月 30 日起全面适用,其第 91 条将市场操纵(含洗售)列为禁止行为。韩国《虚拟资产用户保护法》自 2024 年 7 月 19 日施行,要求交易所建立异常交易监控体系,把自成交列入监测范围。
对普通用户来说,这些规则的现实意义只有一条:在被监管的平台上,异常成交会被监控,而对不受监管的平台,你只能靠自己核对。这不是让你去举报谁,而是让你在挑选交易场所时,多一个可以自己验证的维度。
九、常见问题
不一定。排名取决于聚合站自己的加权方式,历史上多次因为加入流动性、流量、储备证明等因子而大幅变动。排名变化的第一个解释永远是「算法变了」,第二个才是「数据变了」。
问:刷量对我有直接影响吗?有三个。第一,滑点:盘口薄,你的单子吃到的价格比显示价差;第二,退出:真实流动性不足时,集中提现会排队;第三,判断:你用它当「市场热度」的参考,会高估需求。
问:交易挖矿现在还有吗?以全额返还手续费为标志的那一版在 2018 年后基本消失。但变体仍在:成交量任务、做市商返佣、拉新阶梯奖励,机制不同,激励方向类似。看规则时关注「奖励是否与成交量挂钩」这一条就够。
问:成交量小的所就一定不安全吗?不是。成交量小可能只是用户少、产品窄。真正的风险信号是「成交量与深度、链上量、用户规模互相矛盾」,而不是绝对数值小。
问:为什么我看到 24h 量和 K 线加总对不上?最常见的原因是滚动窗口与自然日结算的差异,其次是折算汇率不同、合约与现货混算。这三个原因可以解释绝大多数偏差,剩下的才需要怀疑数据源。
十、一句话收尾
成交量是交易所最愿意展示、也最容易修饰的指标。它不像价格那样有套利力量自动纠偏,也不像储备那样可以被审计。要判断它,只能把它拆成口径、名义、重复和自成交四层,再拿深度和链上数据夹一遍。凡是能自己算出来的,就不必相信别人报的。
1. Bitwise Asset Management 提交美国证监会的演示材料(2019-03-19),关于 81 家交易所比特币现货成交量的分析。
2. CoinMarketCap 数据问责与透明度联盟公告(2019-05),流动性因子与排名调整。
3. 美国《商品交易法》第 4c(a) 条;CFTC 诉 Binance 案诉状(2023-03-27)。
4. 欧盟《加密资产市场条例》(MiCA)第 91 条,2024-12-30 全面适用。
5. 韩国《虚拟资产用户保护法》,2024-07-19 施行。
6. 各交易所公开费率表与做市商返佣档位(访问日期同上,具体档位以当期公告为准)。