 加密人物 · 商业型
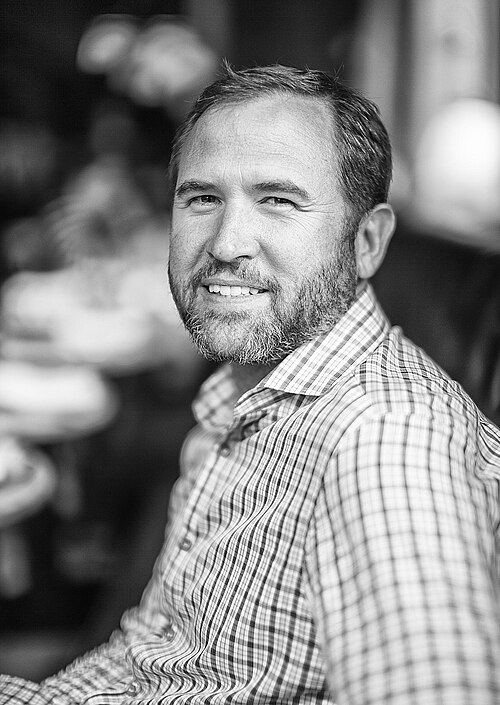
布拉德·加林豪斯(Brad Garlinghouse)是谁:把跨境支付做成生意的四年官司
他不是技术出身的那类创始人,而是典型的「把产品卖进机构」的 CEO。理解他,关键不在 XRP 的价格,而在他如何把一条支付通道卖给银行,并在此期间扛住一场持续四年的监管诉讼。
01 从 Hootsuite 到 Ripple
加林豪斯的履历是互联网时代的典型路径:早年在美国在线(AOL)负责消费级应用业务,后来出任 Hootsuite 的 CEO。2015 年,他加入 Ripple 担任 CEO,接手的是一家已经把「跨境结算」写进商业计划、但还没有规模化客户的公司。
这个背景决定了 Ripple 的打法:它不像多数加密项目那样从社区起步,而是从第一天就试图把产品卖给银行与支付机构——销售周期以季度计,客户数量以十计。
02 商业模式:卖软件,还是卖流动性
Ripple 的收入来自两块。第一块是企业软件:把跨境付款的消息与结算流程数字化,替代 SWIFT 报文与代理行链条。第二块是按需流动性(ODL):用 XRP 作为桥梁资产,让付款方不必在每个目的地预存资金。
这两块的经济学完全不同。软件是订阅制,毛利高、增长慢;ODL 依赖代币市场的深度,规模上去才有成本优势。用公式表达:跨境付款成本 ≈ 预存资金的机会成本 + 换汇点差 + 结算时间成本。ODL 的卖点是压缩第一项,但如果代币价格波动大,第二项会反噬。
03 四年诉讼:三个节点
2020 年 12 月,美国证监会起诉 Ripple 及其两名高管,核心争点是 XRP 是否属于证券。2023 年 7 月,南纽约州联邦法院法官 Analisa Torres 作出部分即决判决,认定 XRP 在公开交易所的程序化销售不构成投资合同——这是行业里被引用最多的判决之一。2024 年 8 月,法院作出最终判决,处以约 1.25 亿美元罚款并禁止未来违规(金额与条款以公开文书为准)。
这四年里,Ripple 的一大部分成本不在罚款,而在不确定性:美国客户暂停合作、交易所下架、融资节奏被打乱。对一家 To B 公司来说,客户的法务部门比散户更早作出反应。
04 代币与公司的关系:最容易被忽略的结构问题
Ripple 持有大量 XRP,这一点在诉讼中被反复讨论。公司型项目持币,会带来三重张力:一是收入与代币价格挂钩,二是员工激励与代币挂钩,三是监管会追问「公司行为是否推高了代币价值」。
这也是为什么加林豪斯在公开场合总把话题拉回「支付效率」而不是「币价」——不是回避,而是唯一能自证业务真实性的叙事。判断这类公司的一个实用指标是:代币之外,是否真有按笔收费的客户合同。
05 争议与批评
第一,中心化质疑:由一家公司主导的支付网络,与「去中心化」的叙事存在张力。第二,代币分配:早期持有与解锁节奏长期被讨论。第三,判决的边界:程序化销售与机构销售被区别对待,这种区分在实际业务中很难执行。
这些争议没有终局答案,但可以观察行为:客户名单是否增加、ODL 走廊是否扩张、以及公司是否减少对代币销售的依赖。
06 怎么读他的公开表达
他的访谈里,凡是谈支付走廊、银行合作、结算时间的部分,信息密度最高;凡是谈价格预测的部分,参考价值有限。把这两类内容分开看,比争论立场更有效率。
常见问题
他在加入 Ripple 之前做什么?
曾在美国在线负责消费应用业务,后担任 Hootsuite CEO,2015 年加入 Ripple。
那场诉讼的结论是什么?
2023 年 7 月法院部分即决判决认定公开交易所的程序化销售不构成投资合同;2024 年 8 月作出最终判决,罚款约 1.25 亿美元并禁止未来违规,具体以公开文书为准。
XRP 是 Ripple 发行的吗?
XRP 早于公司存在,由多方参与创建;Ripple 持有大量 XRP,并在业务中使用它作为桥梁资产,这一结构是争议焦点之一。
ODL 和传统代理行有什么区别?
传统模式需要在目的地预存资金,ODL 用桥梁资产即时兑换,理论上减少预存资金占用,但依赖代币市场深度与合规准入。
来源与访问日期
- 美国证券交易委员会(sec.gov)公开文件与新闻稿 — 访问日期 2026-10-25
- 公司官方公告与投资者关系页 — 访问日期 2026-10-25
- 法院公开文书(南纽约州联邦法院) — 访问日期 2026-10-25
- 主流财经媒体的持续性报道 — 访问日期 2026-10-25
说明:文中金额、年份均取公开报道与官方文件口径;无法核实的细节只写量级或省略,不做推测。