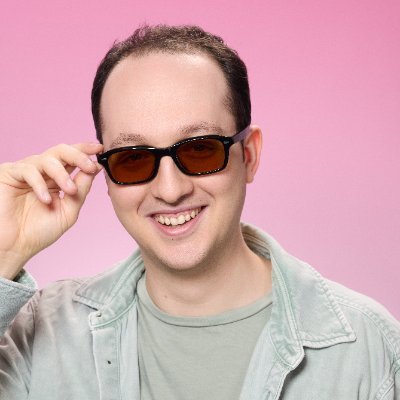
2018 年的海登·亚当斯没有任何加密履历。他在石溪大学读机械工程,毕业后进西门子做工程师,被裁员之后才开始学 Solidity。这段经历后来被讲了无数遍,但它真正的意义不是「逆袭」,而是他当时不在任何圈子里——所以他解决的问题,是站在用户角度的「我怎么在没有做市商的情况下换币」。
01先纠正一个常见说法:AMM 不是他发明的
链上自动做市的想法在 Uniswap 之前就存在:Bancor 在 2017 年做过基于储备金的兑换,Gnosis 在预测市场里用过类似结构,Vitalik Buterin 也在 2016 年的论坛讨论里提出过用链上资金池替代订单簿。亚当斯做的事情更具体:把参数收敛到一个公式、一个交易对、一份任何人都能加的流动性,并且开源。
这三点决定了它为什么能长起来。公式简单到可以被复制,交易对不需要许可,流动性提供者不需要谈合作。协议不审核上币,也不挑选做市商——在 2018 年这是异类,因为在中心化交易所,上币是权利,做市是特权。
02x×y=k 到底解决了什么
恒定乘积公式:池子里两种资产的数量相乘等于常数。价格由数量比决定,边际价格等于两种储备之比。有人买入 A,池子里的 A 变少、B 变多,A 的价格自然上升,全程不需要任何人报价。
它解决的是冷启动:一个从没人交易的长尾代币,也能在没有任何做市商的情况下开出一个价格。代价是价格随交易移动,大额单子会被自己的冲击成本吃掉。这也是后来 v3 要做集中流动性的原因——把资金堆在现价附近,降低滑点。
03无常损失:做市商的隐性成本
流动性提供者赚手续费,同时承担一种结构性损失:当池子里两种资产的价格比发生变化,持有池子份额的价值会低于「一开始就拿着两种币不动」。这部分差额叫无常损失,价格回到初始比例时它消失;一旦提走,就变成已实现亏损。
所以 LP 的真实收益是两笔账相减:手续费收入 − 无常损失 − 机会成本。一个池子年化手续费 30%、无常损失 25%,实际只有 5%,而多数展示页面只显示前者。判断一个池子值不值得做,先看交易量与流动性的比值,再看价格波动区间。
04v1 到 v4:四次结构变化
| 版本 | 上线 | 关键变化 | 解决的问题 |
|---|---|---|---|
| v1 | 2018-11 | 只有 ETH 交易对,ETH 做中转 | 让任何人能开一个池子 |
| v2 | 2020-05 | 任意 ERC-20 对、闪电贷、价格累计 | 减少中转,为链上预言机供数 |
| v3 | 2021-05 | 集中流动性、多档费率 | 提高资金效率、降低滑点 |
| v4 | 2025-01 | hooks、单例合约、原生 ETH 交易对 | 把定制逻辑做成插件,降低部署成本 |
每一版的共同点,是把「可组合」往前推一步。v2 的闪电贷让套利者可以零本金平仓;v3 的集中流动性让做市可以像挂单一样精细;v4 的 hooks 把池子行为开放给外部合约。代价是复杂度:每增加一层,就多一份审计面,普通用户也更难判断自己承担了什么风险。
05UNI 空投:一次教科书级分发,也是一堂课
2020 年 9 月 17 日,Uniswap 发行治理代币 UNI,总量 10 亿枚,其中一部分按历史使用记录空投给约 25 万个地址,每个地址 400 枚。按当时价格,这笔空投对多数人是几千美元;按后来的高点,是数万美元。
它的意义不在金额,而在定义了一种分发范式:用链上行为而不是注册信息来确认谁是真用户。之后两年,几乎所有 DeFi 项目都照抄这套做法,也催生了「空投猎人」——刷量、拆分地址、批量交互。分发越公平,越容易被工业化套利,这是这类机制的结构性矛盾。
对协议本身来说,UNI 还带来一个长期问题:代币有治理权,但协议收入并不自动流向持币人。费用开关(fee switch)是否开启、开启后怎么分配,一直是治理里最敏感的议题,因为它直接决定 UNI 是不是一份现金流。
06监管:一份 Wells notice,一次和解,一次结案
2024 年 4 月,Uniswap Labs 披露收到美国证监会的 Wells notice,通常意味着执法人员建议提起诉讼。同年 9 月,美国商品期货交易委员会对该公司处以 17.5 万美元罚款,指其让零售用户参与了杠杆类商品交易——金额不大,但确认了前端界面也要承担合规责任。
2025 年 2 月,证监会结束对 Uniswap Labs 的调查,未提出指控。这条时间线的启示很直接:在当时的框架下,一个完全开源的协议与其运营公司之间的责任边界,取决于谁在运营前端、谁在收费、谁在做营销,而不是代码写在哪。
07怎么读一个协议创始人的公开表达
亚当斯的公开内容里,信息密度最高的是机制解释:为什么这样设参数、为什么这个版本要牺牲一部分资本效率。参考价值最低的是价格判断和竞争喊话。
对读者更有用的做法,是把「他说的」和「链上能查的」分开:TVL 是存量,手续费是流量,LP 收益是两者相减的结果,三者经常被混为一谈。每次看到「某协议交易量超过某交易所」,先问一句:这是现货、永续,还是包含了刷量。
FAQ常见问题
Uniswap 是海登·亚当斯发明的吗?
协议由他编写并在 2018 年 11 月部署,但自动做市的思想更早:Bancor 2017 年的设计、Vitalik 2016 年的论坛讨论都在前面。他的贡献是把公式、许可与分发同时做对。
Uniswap 收多少手续费?
按费率档位不同,v3 起有 0.01%、0.05%、0.3%、1% 等档,费用归流动性提供者。协议层面的费用开关长期未开启,是否开启是治理争论的焦点。
无常损失怎么算?
IL = 2×√k ÷ (1+k) − 1,k 为价格变动倍数。价格翻倍约 −5.7%,四倍约 −20%,跌一半同样是 −5.7%。
UNI 空投是什么时候、给谁?
2020 年 9 月 17 日,按历史使用记录空投给约 25 万个地址,每个地址 400 UNI。
SEC 的调查最后怎么了?
2024 年 4 月收到 Wells notice;2025 年 2 月证监会结束调查且未提出指控。同一时期 CFTC 就杠杆零售商品交易处以 17.5 万美元罚款。
· Uniswap 治理论坛:UNI 发行与空投提案 — 访问日期 2026-10-31
· 美国证监会(SEC)与商品期货交易委员会(CFTC)相关公开公告 — 访问日期 2026-10-31
· Vitalik Buterin 2016 年关于链上做市/预测市场的论坛帖 — 访问日期 2026-10-31
· 主流财经媒体对 Uniswap Labs 融资与监管进展的报道 — 访问日期 2026-10-31
访问日期:2026-10-31。本文为公开资料整理,不构成投资或法律评价。