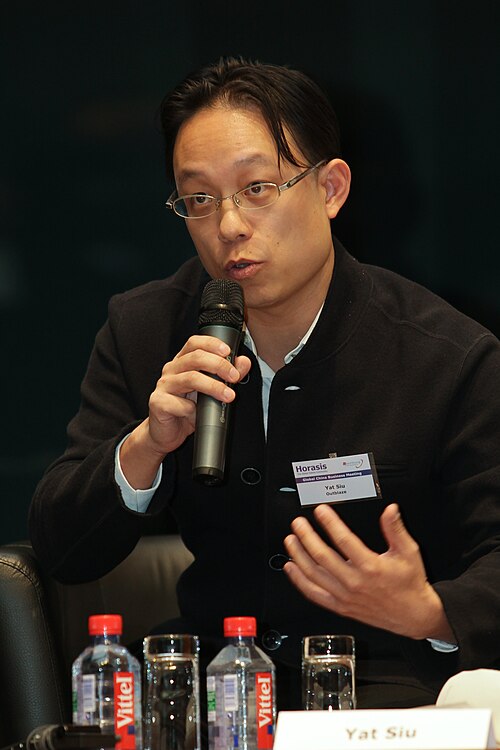
萧逸(Yat Siu)是谁:一家退过市的游戏公司,怎么被估到 60 亿美元,又要回纳斯达克
2015 年在澳洲上市,2020 年被摘牌,2022 年因未按时交财报被定罪。同一家公司,2021 年估值 22 亿美元,2022 年 60 亿美元,2025 年宣布借壳赴纳斯达克。萧逸做的不是发币,是三次换赛道,每次都换掉一整张资产负债表。
2026 年第四季度,开曼注册、总部在香港数码港的 Animoca Brands 正在走一道反向并购流程:与美国上市的 Currenc Group 合并后,原股东将持有新实体约 95% 的已发行股份,交易预计在 2026 年内完成。这条新闻里最容易被跳过的一句是:这家公司 2020 年 3 月才从澳大利亚证券交易所摘牌,2022 年 6 月还因未按时提交年度与半年度财务报告,被澳大利亚证券与投资委员会(ASIC)定罪。
萧逸(Yat Siu)是它的联合创始人兼执行主席。网上关于他的叙述通常停在两个标签上:香港科创圈老兵、NFT 牛市里最会融资的人。这两个标签都对,但都不解决问题。真正值得拆的是三次结构性动作:一家手游公司为什么要去澳洲上市、又为什么待不下去;2018 年那笔 The Sandbox 的收购怎样把它从买量生意推到链上资产;以及 2021 到 2022 年那几轮融资的估值,是怎么一层层叠上去的。
本文只做一件事:把公开披露的时间点排成一条线,再用一张表说明这类公司该怎么读。所有金额与日期以文末来源为准;没有公开口径的地方,只给公式,不给数字。
011996:先做拨号上网,再卖公司给 IBM
萧逸 1973 年生于维也纳。母亲来自台湾、出生于里斯本,从事乐团指挥;父亲生于香港,先做乐手后经商。他在维也纳市立音乐与艺术大学受过正规训练,主修大提琴、长笛与钢琴。按南华早报的说法,他后来半开玩笑地暗示自己是被推着走上音乐这条路的。
他的第一份工作在 Atari 德国,之后在 Lexicor 做到董事兼东岸运营负责人,也在 AT&T Solutions 的系统集成部门待过。1996 年移居香港后创办 Cybercity,一家拨号上网与电邮服务商,后来改名 Freenation。南华早报给它的描述是亚洲第一家免费网页与电邮服务商。这段经历决定了他后来所有动作的底色:他擅长做基础设施,然后把它卖给更大的基础设施拥有者。
2009 年,他把 Outblaze 的一部分业务卖给 IBM 的 Lotus 部门,IBM 用这批资产在香港开了它的第一个云计算实验室。这一步之后,他的身份从创业者变成资本方:有钱、有名声、有香港本地的政商网络,缺的只是一个能把估值放大十倍的载体。
顺带说一句读法:本站的加密人物索引把人物分成商业型、事件型、思想型三类,萧逸属于「商业型里最像资本方」的那一类;同为亚洲链游圈、路径完全不同的是黄立成,他做的是自建项目而非买公司。
022015:借壳上 ASX,四年后被摘牌
Animoca 这个品牌 2011 年 11 月拿到过一轮由 Intel Capital 与 IDG-Accel 中国成长基金三期领投的 A 轮,金额未披露。2014 年,Animoca Brands 从 Animoca 分拆独立,2015 年 1 月 23 日在澳大利亚证券交易所挂牌。
一家香港手游公司去澳洲上市,逻辑不复杂:小游戏公司靠买量增长,现金流始终紧,上市公司身份能持续融资、能用股票做并购。2018 年前三个月,它的《疯狂国王》与续作《疯狂防御英雄》在全球做出 280 万美元收入,这类体量放在港交所太小,放在 ASX 刚好够格。
问题出在 2018 年之后。公司开始大量持有代币与链上资产,而 ASX 的持续披露要求是按传统资产负债表设计的:代币怎么计价、投资组合的公允价值怎么审计、收入里有多少是代币升值。这些在 2019 年都没有现成的会计答案。结果是 2019 年停牌,2020 年 3 月 9 日正式摘牌。
032018:买下 The Sandbox,公司换了赛道
2018 年,Animoca Brands 从手游转向区块链游戏与 NFT。2019 年 3 月,它为 The Sandbox 的区块链版本筹到 201 万美元等值现金与加密货币,投资方包括 Square Enix;同年 5 月又筹到 250 万美元,专门用于该版本的开发。
The Sandbox 的代币叫 SAND。它的用途、分配与解锁安排,本站有单独的币种页可以对照;另一条与之相关的线索是 NFT 二级市场的版税执行,四种执行路径的差别在这篇快讯里拆过,直接决定「卖地」这门生意的抽成能不能收上来。
这笔收购的真正价值不在游戏本身,而在它把公司从「卖下载量」变成「卖虚拟土地与资产」。前者是线性生意,收入等于买量效率乘以留存;后者是资产生意,公司自己就是最大的地主,估值可以按「土地存量 × 单价」来算,而不必看当期利润。
代价也很直接。2022 年 3 月 15 日,公司宣布次日关停 F1 Delta Time。这款游戏曾持有 2019 年最贵 NFT 的纪录,部分交易额超过 30 万美元,但关停前两年销售已经停滞。官方给出的处理方式是把失效的 NFT 换成另一款无 F1 授权的赛车游戏 REVV Racing 的代币。
这是一堂很贵的课:<b>基于授权 IP 的链游,授权到期那一天,玩家手里的「资产」就只剩一张图片。</b>换成同公司另一款游戏的代币,本质是把负债从一个池子挪到另一个池子。看这类项目时,先问一句授权期限,比看白皮书有用。
042021:三轮融资,估值从 10 亿到 22 亿
2021 年 5 月,公司完成 88,888,888 美元的第一笔融资;7 月完成 5000 万美元第二笔,两笔都按 10 亿美元估值定价。10 月,它以 22 亿美元估值融资 6500 万美元,投资方包括 Ubisoft 与 Sequoia。同月,Forbes 的报道标题直接把这轮估值写成 22 亿美元。
把这条线和它的上市史放在一起看,会看到一个很典型的模式:<b>摘牌不是终点,而是把「按季度披露」换成「按轮次定价」。</b>在公开市场,估值每天由买卖盘决定;在私募市场,估值由下一轮领投方决定,中间可以有一年半没有任何价格信号。
| 时间 | 事件 | 公开口径 |
|---|---|---|
| 2014 | Animoca Brands 从 Animoca 分拆 | 联合创始人为萧逸与 David Kim |
| 2015-01-23 | 在澳大利亚证券交易所上市 | ASX 挂牌开始 |
| 2020-03-09 | 从 ASX 摘牌 | 交易停止 |
| 2021-05 | 第一笔融资 88,888,888 美元 | 按 10 亿美元估值 |
| 2021-07 | 第二笔融资 5000 万美元 | 仍按 10 亿美元估值 |
| 2021-10 | 融资 6500 万美元 | 估值 22 亿美元,Ubisoft、Sequoia 参投 |
| 2022-06-21 | 因未按时提交年报与半年报被 ASIC 定罪 | 公司层面定罪 |
| 2022-07 | 估值达 59 亿美元 | 私募轮定价 |
| 2022-08 | Temasek 与 GGV 领投 1.1 亿美元 | 估值 60 亿美元,对外称「pre-IPO ready」 |
| 2025-11 | 宣布与 Currenc Group 反向并购赴纳斯达克 | 合并后原股东约持 95% |
| 2026-02 | 获迪拜 VASP 牌照 | 可做经纪与数字资产管理 |
| 2026-10 | 与 Franklin Templeton 合作 | 探索代币化 RWA 的机构采用 |
这张表最值得注意的不是估值数字,而是 2022 年 7 月到 8 月:一个月内从 59 亿到 60 亿美元,中间只多了 1.1 亿美元融资。对一个已经持有大量代币与股权的公司,这种「小幅融资、大幅确认估值」的做法,等于用一笔小钱给整张资产表定了价。
052022:摘牌公司的账单——ASIC 定罪
2022 年 6 月 21 日,Animoca Brands 因未向 ASIC 提交年度与半年度财务报告被定罪。这条记录经常被支持者解释成「技术性违规」,但它说明一件更基础的事:<b>摘牌并不免除历史披露义务。</b>只要你还曾是一家澳洲上市公司,欠下的报告就要补。
对一家想回公开市场的公司,这条定罪记录会一直跟着它。2025 年 11 月宣布的反向并购方案里,原股东将持有新实体约 95% 的股份——这个比例说明这不是一次普通 IPO,而是一次「用上市壳换流动性」的交易。反向并购的好处是快、确定性高;坏处是尽职调查与历史合规问题会被放大审视,尤其是曾经被监管定过罪的那一段。
062025—2026:反向并购、迪拜牌照与代币化 RWA
2025 年 5 月,公司公开表示计划赴纽约上市;11 月给出具体路径:与 Currenc Group 反向并购,在纳斯达克挂牌,交易预计 2026 年完成。2026 年 2 月,它从迪拜虚拟资产监管局拿到 VASP 牌照,可以开展经纪自营与数字资产管理与投资业务。2026 年 10 月,又与 Franklin Templeton 建立合作,方向是代币化真实世界资产(RWA)的机构采用。
把这三件事排在一起,能看出它在补三样东西:<b>一个公开交易的估值锚、一个受监管的展业牌照、一个愿意把传统资产搬上链的大型资管伙伴。</b>前两样解决「钱从哪来、能不能合规收钱」,第三样解决「资产从哪来」。对一家靠投资组合撑估值的公司,第三样才是长期变量。
顺带一提,萧逸 2023 年被香港特区政府委任为「推广 Web3 发展专责小组」成员。这个身份对理解他的策略很重要:他的主场一直在香港,而香港过去三年做的正是「发牌 + 引机构」这条路,与他在迪拜拿牌照的动作是同一套逻辑。
07三张表:这家公司的钱到底从哪来
读了上面的时间线,容易产生一个错觉:这是一家靠叙事融资的公司。更准确的说法是,它同时经营三种完全不同的资产,而三种资产的计价方式互不相容。
| 维度 | 看什么 | 失效信号 |
|---|---|---|
| 主业现金流 | 游戏与订阅收入是否覆盖运营成本;新游戏上线节奏 | 连续两年靠处置资产或融资补现金流 |
| 代币与投资组合 | SAND 等代币持仓、被投企业的账面价值、锁仓与解锁安排 | 估值涨幅主要来自自家代币价格上涨 |
| 上市与退出 | 披露是否合规、并购标的质量、锁定期长短 | 历史合规污点未解决就急着挂牌 |
第二行是这类公司最容易被高估的地方。假设一家公司持有 10 亿美元等值的自家生态代币,代币价格翻倍,账面净资产就多 10 亿美元,但这个「利润」在市场上卖不出来——你一卖,价格就跌。这就是为什么私募市场给这类公司的估值,往往要打折看。
08判断框架:链游加投资类公司怎么估
用公开数字做一个最粗的验算:2022 年公司收入 9.23 亿美元,同年 7 月估值 59 亿美元,两者相除,市销率约 6.4 倍。这个数字单独看不算离谱,但对一家收入里可能含代币与投资公允价值变动的公司,市销率会被系统性低估风险——因为分母里混进了不能持续的部分。
- 先看收入里有多少是「卖游戏」、多少是「资产重估」;后者不能拿来算市盈率。
- 再看代币持仓的解锁表:能卖的部分才是流动性,锁仓部分只能算期权。
- 最后看上市路径:反向并购快,但历史合规记录会被逐条翻;有定罪记录的公司,折价要给足。
- 补一条:授权 IP 类产品先查授权年限,授权到期日就是资产归零日。
把公司从公开市场摘下来,再用私募轮次重新定价,最后用反向并购送回公开市场——这不是投机,这是一套完整的估值套利结构。本文作者的归纳,非当事人表述
FAQ常见问题
萧逸是香港人吗?
他 1973 年生于奥地利维也纳,母亲来自台湾、父亲生于香港,成年后移居香港,公司总部设在香港数码港。
Animoca Brands 为什么从澳洲交易所退市?
2015 年 1 月 23 日在 ASX 上市,2020 年 3 月 9 日摘牌。此后的 2022 年 6 月 21 日,公司因未按时提交年度与半年度财务报告被 ASIC 定罪。
Animoca Brands 现在的估值是多少?
按公开口径:2021 年 10 月为 22 亿美元,2022 年 7 月为 59 亿美元,2022 年 8 月 Temasek 与 GGV 领投 1.1 亿美元时按 60 亿美元定价。这些是私募轮定价,不是公开市场市值。
The Sandbox 和 Animoca 是什么关系?
The Sandbox 是 Animoca Brands 的子公司,其区块链版本在 2019 年通过两轮融资推进,代币为 SAND。2021 年 11 月 SoftBank 领投 9300 万美元投资该产品。
· 维基百科 Animoca Brands 条目:2014 年分拆、2015-01-23 上市、2020-03-09 摘牌、2021 年三轮融资、2022-06-21 ASIC 定罪、2022 年 59 亿与 60 亿美元估值、2025-11 反向并购、2026-02 迪拜 VASP 牌照、2026-10 Franklin Templeton 合作 — 访问日期 2026-11-01
· Forbes 2021-10-21《Hong Kong Blockchain Game Maker Animoca Hits $2.2 Billion Valuation Amid NFT Mania》(经条目引述)— 访问日期 2026-11-01
· Australian Financial Review 2021-11-26《If you haven’t heard of this $2.2b crypto co-founder you soon will》(经条目引述)— 访问日期 2026-11-01
· South China Morning Post 2001-05-27 与 2012-10-06 关于 Outblaze 与 Freenation 的报道(经条目引述)— 访问日期 2026-11-01
· 头像:本站生成字符头像(无合规公开照片可用)
访问日期:2026-11-01。本文为公开资料整理,不构成投资或法律评价。