每个月都有一批代币解锁,每个月也都有“解锁即砸盘”的标题。真实情况要温和得多,也复杂得多:解锁只改变“可流通数量”,不改变“持有人是否愿意卖”。判断一次解锁会不会形成真实抛压,需要看四个东西——解锁结构、解锁比例、持有人构成、以及解锁后的实际链上动作。
一、解锁是两件事:归属(vesting)与流通
项目方在早期会锁定一部分代币,按时间表分发给团队、投资人和生态基金,这叫归属(vesting)。归属到期的代币从“合约锁定”变成“可转账”,也就是解锁。但“可转账”与“已卖出”是两回事:代币在归属地址里不动,流通量统计上增加,市场供给却没变。
二、三种常见的归属结构
| 结构 | 典型形态 | 对流通量的影响 |
|---|---|---|
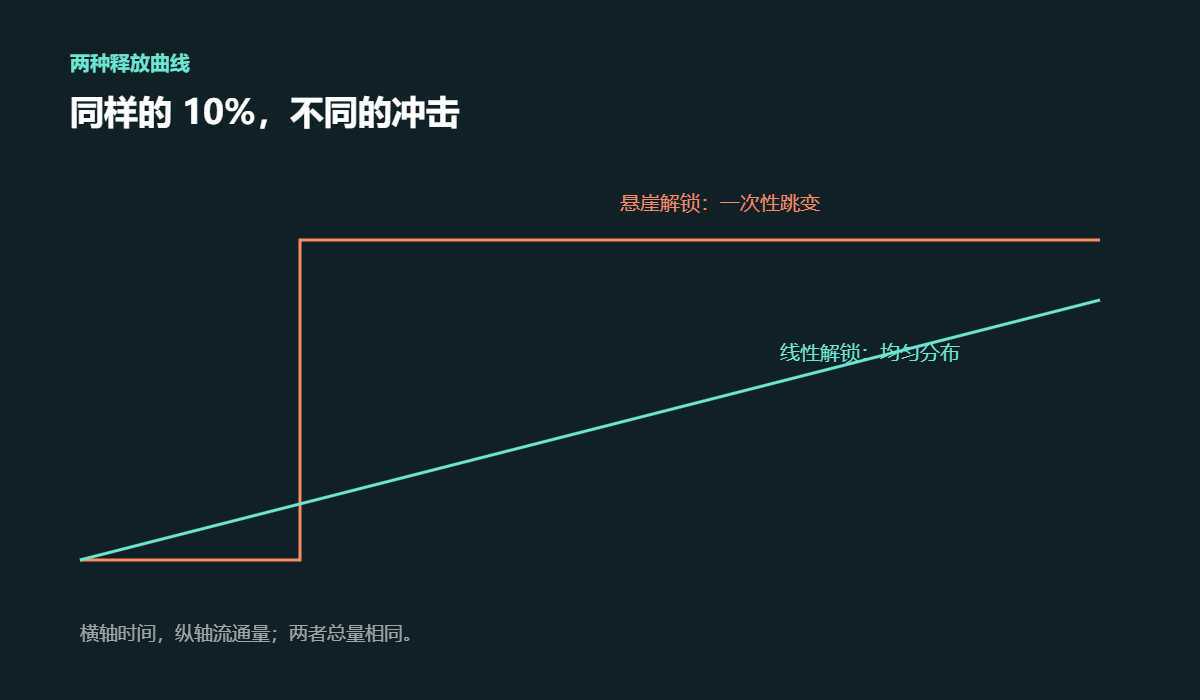
| 悬崖解锁(cliff) | 锁定 12 个月后一次性释放 10%–25% | 单次跳变,最容易被标题放大 |
| 线性解锁(linear) | 24–48 个月按区块/按月匀速释放 | 平滑,单月影响通常 1%–4% |
| 混合型 | 先悬崖、后线性 | 首年冲击大,之后减弱 |
同样叫“解锁 10%”,一次性释放与分 36 个月释放,是完全不同的市场事件。看到标题先问一句:这是当期释放量,还是累计解锁量?
三、“解锁量/流通量”比“解锁量/总量”更重要
总量 10 亿枚、解锁 1 亿枚看起来吓人,但如果当前流通已经 6 亿枚,流通量增幅只有约 17%;若流通只有 1 亿枚,增幅就是 100%。判断冲击应该用解锁量 ÷ 当前流通量,而不是除以总量——这是媒体最常混用的两个分母。
四、持有人构成决定“卖不卖”
解锁给谁的差别极大:给生态基金的多用于激励与做市,未必立刻卖出;给早期投资人的可能已经在场外对冲或持有到期;给团队的部分往往附带更长锁定或分批条件。真正需要关注的是归属地址在解锁后的转账行为:转入交易所地址 = 潜在卖压;转入新的自托管地址 = 可能只是换钱包或做质押。
五、四个可以自己查的指标
1. 解锁合约:多数项目用线性释放合约,可在区块浏览器看到每次释放的固定额度与间隔。
2. 归属地址余额:解锁后余额是否减少、减少到哪个地址,链上都能核。
3. 交易所流入:归属地址 → 交易所充值地址的转账,是最直接的卖压线索。
4. 做市深度:同样 1% 流通量增量,在深池子里可能只造成 0.3% 滑点,在浅池子里可能 3%。
六、为什么“解锁=砸盘”经常被证伪
原因有三个。第一,解锁信息提前公开,市场会提前定价,真正的抛压发生在公告期而不是解锁日。第二,很多解锁的代币并未进入二级市场(质押、做市、生态激励)。第三,解锁当天的成交量通常放大,但这既可能是卖出,也可能是买入承接——只看价格会把两件事混为一谈。
七、五个常见误读
“解锁 20% 就是砸 20%”。解锁量是基数,卖出比例取决于持有人,历史数据里从未 100% 卖出。
“看总量占比就行”。应以流通量为分母,否则会系统性高估或低估。
“团队解锁一定卖”。团队通常有额外锁定期与声誉约束,实际抛售节奏常低于统计预期。
“解锁日之后就没风险”。线性解锁是持续的,风险均匀分布在每次释放。
“解锁表等于真实供给”。解锁表是上限,实际流通还取决于销毁、质押锁定与未领取余额。
八、延伸阅读
相关机制可对照:以太坊质押收益的三层结构、冷钱包与热钱包、助记词与派生路径。
常见问题
解锁当天一定会跌吗?
不一定。解锁信息通常提前数周公开,价格往往在公告期就已反应;解锁当天更像“验证”,而不是“起点”。
怎么知道解锁的代币有没有卖?
看归属地址的转出记录:转入交易所充值地址是最强的卖压信号;转入新的自托管地址可能只是换钱包或质押。
悬崖解锁和线性解锁哪个更危险?
悬崖解锁的当期供给跳变更大,但提前可预期;线性解锁单次影响小,却持续更久。风险性质不同,不能简单排序。
解锁数据在哪里查?
项目方文档的代币经济学页面、归属合约地址、以及第三方解锁日历。三者交叉核对,避免只用聚合站。
为什么不同网站给出的解锁数字不一样?
分母不同(总量 vs 流通量)、口径不同(当期释放 vs 累计解锁)、更新时间不同,都会造成差异。
说明:本文只讲归属机制与核对方法,不构成投资建议,也不预测任何资产价格;具体数字以项目方文档与链上记录为准。