新币上架的头十分钟,是交易所里信息最不对称的一段时间:订单簿几乎是空的,做市商在报价,机器人在试探,而公告页上的“首发价”只是一个参考数字,不是成交价。理解这十分钟里发生了什么,比记住任何“开盘价”都有用。
一、上币的三种路径
现货直上。开盘即开放交易,订单簿从零开始建立。波动最大,因为没有历史成交价可参照。
先合约后现货。永续合约先上,用资金费率和标记价格锚定,再上现货。合约的标记价来自多家现货指数,缺少现货时会用加权方式估算,偏差风险更高。
集合竞价。开盘前一段时间收集买卖单,按最大成交量原则定一个统一开盘价。这种方式能减少极端跳空,但对散户的“排队优先”要求更高。
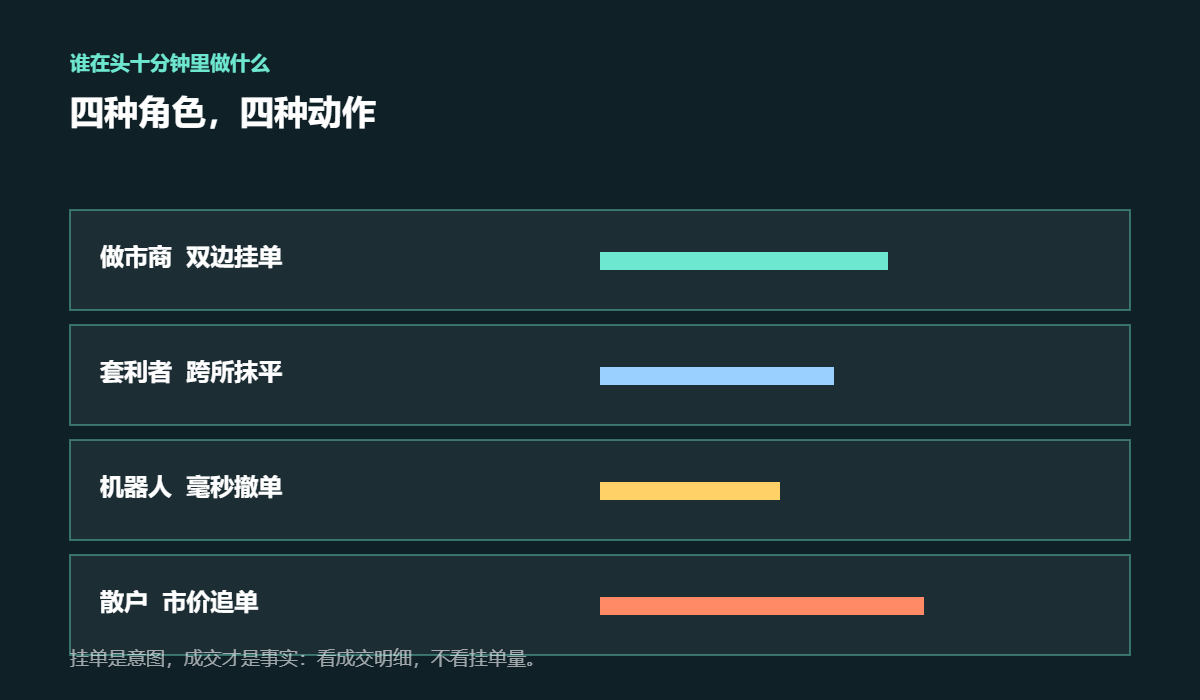
二、头十分钟里,谁在做什么
| 角色 | 动作 | 对价格的影响 |
|---|---|---|
| 做市商 | 双边挂单,赚价差 | 提供流动性,把价差压到 0.1%-0.5% |
| 套利者 | 对比其他平台价格 | 把偏离拉回,速度以秒计 |
| 机器人 | 毫秒级撤挂单 | 制造“虚假深度”,撤单后价格瞬间塌陷 |
| 散户 | 市价追单 | 在深度最薄时成交,滑点最大 |
三、为什么“首发价”不是成交价
公告里的首发价通常是项目方与交易所协商的参考价,用来给做市商一个锚。真实成交价由订单簿决定:如果买方愿意出更高,价格就更高;如果没有卖单,价格会瞬间跳到下一个挂单档位。开盘 10 分钟内 3-5 倍的波动在历史上并不罕见,原因不是“有人操纵”,而是深度太薄——几千美元的市价单就能吃掉五档。
四、四个必须知道的数字
1. 深度:开盘时前五档买单常常不足 2 万美元。用 5,000 美元市价单,滑点可能到 2%-5%。
2. 价差:开盘价差(买一卖一)常见 0.5%-3%,正常交易时段会收敛到 0.05% 以内。
3. 撤单率:机器人挂单后常在 200-500 毫秒内撤掉,你看到的“厚买单”可能在你下单前就消失了。
4. 波动:开盘 10 分钟 ATR 常是常态的 5-10 倍,止损设在常态波动范围内几乎必被扫掉。
五、集合竞价与连续竞价的差别
集合竞价把所有单子在同一价格撮合,好处是没有“先到先得”的速度竞赛;连续竞价则是逐笔撮合,速度决定成交。对普通用户,集合竞价更公平,但对“最后一秒撤单”的防作弊要求更高,所以多数平台会限制撤单次数或在最后阶段冻结撤单。
六、四个常见误区
“开盘价低就是便宜”。开盘价是薄深度下的偶然成交,不代表价值。
“看到大额买单就安全”。挂单可以撤,成交才是真的。看成交明细,不看挂单量。
“用市价单能抢到”。市价单在薄深度里拿到的是最差价格,不是最快的好价格。
“止损设 2% 就稳”。开盘波动是常态的 5-10 倍,2% 的止损在头十分钟等于随机触发。
七、十分钟后会发生什么
做市商完成初始报价,价差收敛;套利者抹平跨所价差;机器人撤掉试探性挂单。流动性在 30-60 分钟内通常稳定下来,深度增加到开盘时的 3-5 倍。这也是为什么“等半小时再操作”在统计上比“开盘冲进去”更少受伤——不是因为更聪明,而是因为深度更厚。
八、延伸阅读
- 限价、市价、止损、冰山:四种订单类型怎么选,代价是什么
- 三明治攻击是怎么吃掉你的滑点的:MEV、排序权与四道防线
- 交易所手续费怎么算:VIP 等级、抵扣与返佣的真实成本
- 一笔交易在区块浏览器里长什么样:四个字段读懂它
常见问题
开盘就买一定亏吗?
不一定,但风险结构不利:深度薄、滑点大、波动是常态的数倍。这不是方向判断问题,是执行成本问题。
首发价是谁定的?
通常是项目方与交易所协商的参考价,用于给做市商锚定,不是成交承诺。真实价格由订单簿决定。
集合竞价能避免被割吗?
能减少极端跳空,但不改变基本面风险。它改善的是撮合公平性,不是价格方向。
为什么挂单会突然消失?
机器人撤单。挂单是意图,成交才是事实;判断深度要看成交明细,而不是挂单量。
多久之后流动性才正常?
常见 30-60 分钟,深度可增至开盘的 3-5 倍,价差收敛到 0.1% 以内。具体视项目与平台而定。
说明:本文只讲撮合机制与执行成本,不构成投资建议,不预测任何资产价格。