下单页上的那个下拉框,比大多数人想的更重要。同样的方向、同样的金额,用限价还是市价,成交价可以差 0.1% 到 0.5%;用止损还是手动盯盘,滑点可能翻倍。这篇把四种常用订单讲清楚:它们各自保证什么、放弃什么、以及在什么情况下会以最差的方式失败。
一、四种订单,四种交换
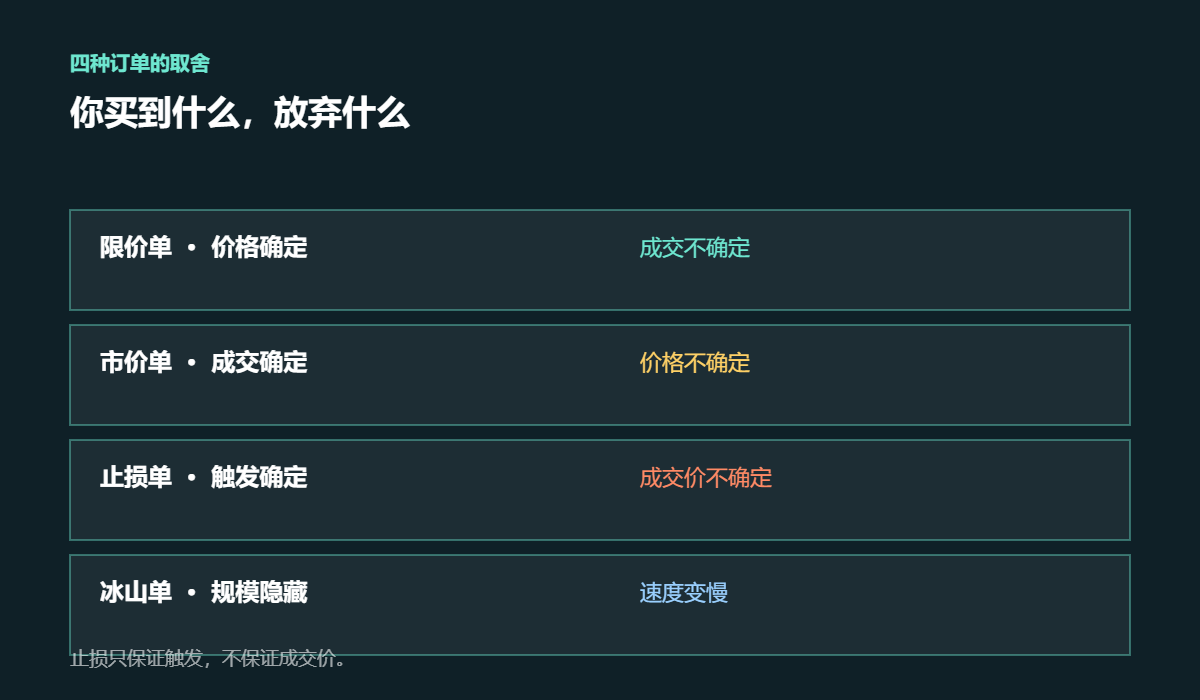
限价单(Limit)。你指定价格,市场达到才成交。保证的是价格,放弃的是确定性——可能一直不成交。挂单进入订单簿,属于 maker,通常费率更低(常见 0.02%),部分平台甚至是负费率。
市价单(Market)。立刻以对手盘最优价成交。保证的是成交,放弃的是价格。吃单属于 taker,费率通常 0.05% 起;在深度差的池子里,滑点可能比手续费高十倍。
止损单(Stop)。价格触发某个阈值后才变成市价或限价单。保证的是“触发”,不保证“成交价”——跳空时成交价可能离触发价很远。这也是止损单最容易被误解的地方。
冰山单(Iceberg)。只显示总量的一小部分(常见 10%),成交后自动补上新的可见量。目的是隐藏真实规模,减少被针对;代价是每补一次都要重新排队,成交速度更慢。
二、maker 与 taker:费率差在哪
交易所靠两类订单赚钱:挂单提供流动性(maker),吃单消耗流动性(taker)。主流现货的 maker 费率约 0.02%,taker 约 0.05%;合约更低,但杠杆放大了绝对金额。一个每天来回 10 次、每次 1,000 美元的账户,仅费率差异就是每天 3-5 美元,一年超过 1,000 美元——比大多数人以为的“手续费可以忽略”要具体得多。
三、四种订单对照
| 类型 | 保证什么 | 放弃什么 | 典型费率 | 失败方式 |
|---|---|---|---|---|
| 限价单 | 成交价格 | 成交确定性 | maker 约 0.02% | 一直不成交,错过行情 |
| 市价单 | 立即成交 | 价格控制 | taker 约 0.05% | 深度差时滑点 0.1%-0.5% |
| 止损单 | 跌破阈值时触发 | 成交价 | 触发后按市价计 | 跳空,成交远低于触发价 |
| 冰山单 | 隐藏规模 | 成交速度 | 同 maker | 补单排队,行情走了还没成交 |
四、三个场景,三种选法
建仓不着急:用限价单挂在支撑位附近,成交就拿到更好价格,不成交说明行情没到你想要的位置。代价是要接受“可能错过”。
必须离场:用市价单,但先看深度。盘口前五档加起来如果不足你的下单量,滑点会明显高于费率——此时拆成 3-5 笔、或改用限价单分批,通常更划算。
控制风险:止损单要配合“触发价 + 限价保护”,而不是纯市价触发。纯市价止损在极端行情里会在最差的价位成交,这正是很多人“止损止在最低点”的原因。
五、五个常见坑
- 把止损单当成保证价格:它只保证触发,不保证成交价。
- 用市价单打小池子:深度不足时,滑点比手续费贵得多。
- 忽视 maker/taker 差异:高频交易里,费率是最大的确定性成本。
- 冰山单当隐身衣:它能减少被针对,但不能让大单消失,链上与订单簿仍然有痕迹。
- 止损与仓位不匹配:止损距离 1% 却用 10 倍杠杆,正常波动就会触发。
六、怎么算自己的真实成本
把三件事加在一起:手续费(maker 或 taker)、滑点(看盘口深度,通常 0.05%-0.3%)、以及资金费率(合约持仓每 8 小时结算一次)。三者相加才是真实成本。一个看起来“只收 0.05%”的平台,如果深度差导致 0.3% 滑点,实际成本是 0.35%。
把这些写在纸上,比记住任何“最佳策略”都有用——因为费率与滑点是确定的,行情不是。
七、延伸阅读
- 三明治攻击是怎么吃掉你的滑点的:MEV、排序权与四道防线
- DeFi 借贷的利率与清算是怎么算的:LTV、健康因子与资金利用率
- 交易卡在 pending 怎么办:nonce、加速与替换交易的规则
- 一笔交易在区块浏览器里长什么样:四个字段读懂它
常见问题
限价单一定比市价单好吗?
不一定。限价单价格更好,但可能不成交;如果你必须离场,市价单的确定性更重要。选择取决于你要的是价格还是确定性。
止损单为什么成交在更低的价格?
因为止损只保证触发。触发后按市价成交,跳空或深度不足时,成交价会明显低于触发价。
冰山单能完全隐藏下单量吗?
不能。它只隐藏可见部分,成交记录与链上数据仍会显示总量,只是延迟暴露。
maker 费率一定比 taker 低吗?
主流平台是这样,因为挂单提供流动性。但不同平台差异很大,下单前看费率表,而不是凭印象。
资金费率多久结算一次?
多数永续合约每 8 小时结算一次,具体以平台规则为准。持仓过夜的成本要算进总成本。
说明:本文只讲订单机制与成本构成,不构成投资建议,不预测任何资产价格。
《限价、市价、止损、冰山:四种订单类型怎么选,代价是什么》有2条评论