DeFi 借贷看起来像银行,机制却完全不同:不需要信用,靠超额抵押;利率不固定,随资金利用率实时浮动;抵押率一旦跌破阈值,清算会由任何人自动触发。把这三个数字看明白,比看任何”年化收益”都重要。这篇只讲机制与算法,不做投资建议。
一、和银行最根本的差别
银行借钱看信用和收入;DeFi 借贷不看人,只看链上抵押物。由此推出两件事:第一,你存进去的资产就是别人借走的资金来源,存款利息来自借款人支付的利息;第二,你借不到”比抵押物还多”的钱,必须用自己的资产超额担保。所以在这个体系里,风险主要不来自”借不到”,而来自”抵押物价格下跌”。
二、三个关键数字:LTV、清算阈值、健康因子
LTV(贷款价值比)决定最多能借多少:LTV 75% 时,存入价值 1,000 美元的抵押物,最多借 750 美元。清算阈值通常略高于 LTV,例如 LTV 75%、清算阈值 80%。健康因子 = 抵押物价值 × 清算阈值 ÷ 债务价值,当它小于 1,任何人都可以替你清算以换取奖励。
三、利率不是固定的:资金利用率
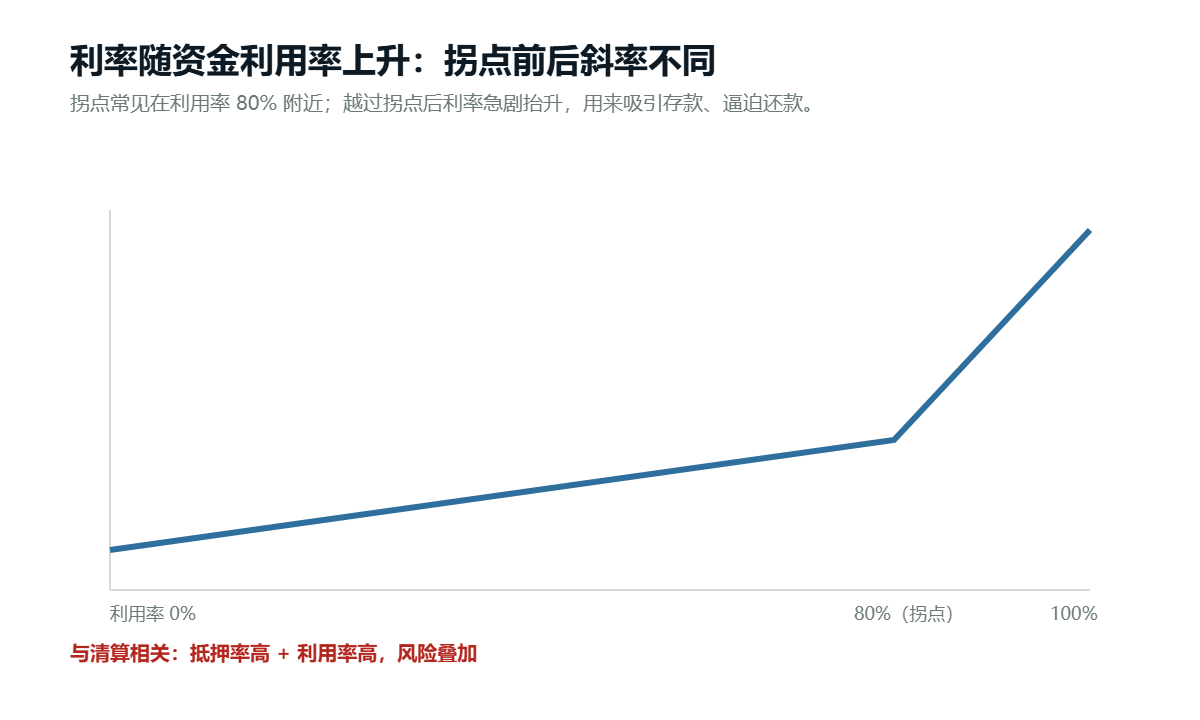
每个借贷市场都有一个资金池:存入总额是供给,借出总额是需求,利用率 = 已借出 ÷ 总存入。利率由利用率决定,常见的是分段模型——利用率低于某个拐点(例如 80%)时,利率上升平缓;超过拐点后急剧抬升,一方面吸引存款人进场,一方面逼借款人还款。因为利用率每秒都在变,你看到的”存款年化 5%”只是一个瞬间值。
四、清算是怎么发生的(算例)
假设存入 0.5 个 ETH,当时 ETH 价格 2,000 美元,抵押物价值 1,000 美元;按 LTV 75% 借出 600 USDC,清算阈值 80%。清算线出现在抵押物价值跌到 600 ÷ 0.8 = 750 美元时,也就是 ETH 跌到 1,500 美元——从 2,000 跌 25% 就触发。
触发后,清算人会替你还掉部分债务,并拿走相应的抵押物外加清算罚金(常见 5% 到 15%)。也就是说,被清算不只是”卖在低点”,还要多付一笔罚金与手续费。
五、常见参数区间
| 参数 | 常见区间 | 作用 |
|---|---|---|
| LTV(贷款价值比) | 50%-80% | 决定最多能借多少 |
| 清算阈值 | 75%-85% | 略高于 LTV,跌破即触发清算 |
| 健康因子 | < 1 触发 | 抵押价值×阈值 ÷ 债务 |
| 清算罚金 | 5%-15% | 清算人获得的奖励,由被清算者承担 |
| 利率拐点 | 利用率约 80% | 越过拐点后利率急剧上升 |
不同协议与不同资产差别很大,下面是常见的量级,用来判断自己在哪个位置。
六、怎么用才不容易被清算
- 把 LTV 用在 50% 以下,给自己留出价格缓冲,而不是贴着上限借。
- 不要用波动大的资产做抵押去借稳定币——波动会直接变成清算风险。
- 盯健康因子而不是盯价格:它把抵押物与债务放在同一个尺度上。
- 利率上升周期提前还款,避免”借钱成本变高 + 价格下跌”同时发生。
- 明白清算是自动执行的,没有客服可以商量,也没有”补仓提醒”这种保障。
下面五条可以直接对照自查。
七、三个常见误区
常见问题
问:存款年化为什么每天都不一样?
答:因为利率由资金利用率决定,利用率随借贷需求实时变化,所以年化是浮动值,不是固定利率。
问:健康因子多少算安全?
答:没有统一标准,但越接近 1 越危险;把 LTV 控制在 50% 以下,通常能把健康因子留在比较舒服的区间。
问:清算会把我所有抵押物都卖光吗?
答:通常只清算一部分,用来把健康因子拉回阈值以上;但被清算的部分会额外承担罚金与手续费。
问:为什么借款利率有时比存款利率高很多?
答:两者的差额是协议的储备金(用于覆盖风险与运营),因此存款利率总低于借款利率。
问:稳定币之间借贷还有风险吗?
答:有。除了智能合约风险,抵押的稳定币本身也可能脱锚,导致抵押物价值下降进而被清算。
第一,”存款 APY 是承诺收益”:它随利用率浮动,市场冷下来就会降。第二,”抵押率留得够低就绝对安全”:极端行情会出现跳空,缓冲可能在一分钟内被吃掉。第三,”被清算只损失一点”:除了折价卖出,还要支付清算罚金与交易手续费,实际损失比想象中大。
《DeFi 借贷的利率与清算是怎么算的:LTV、健康因子与资金利用率》有1条评论