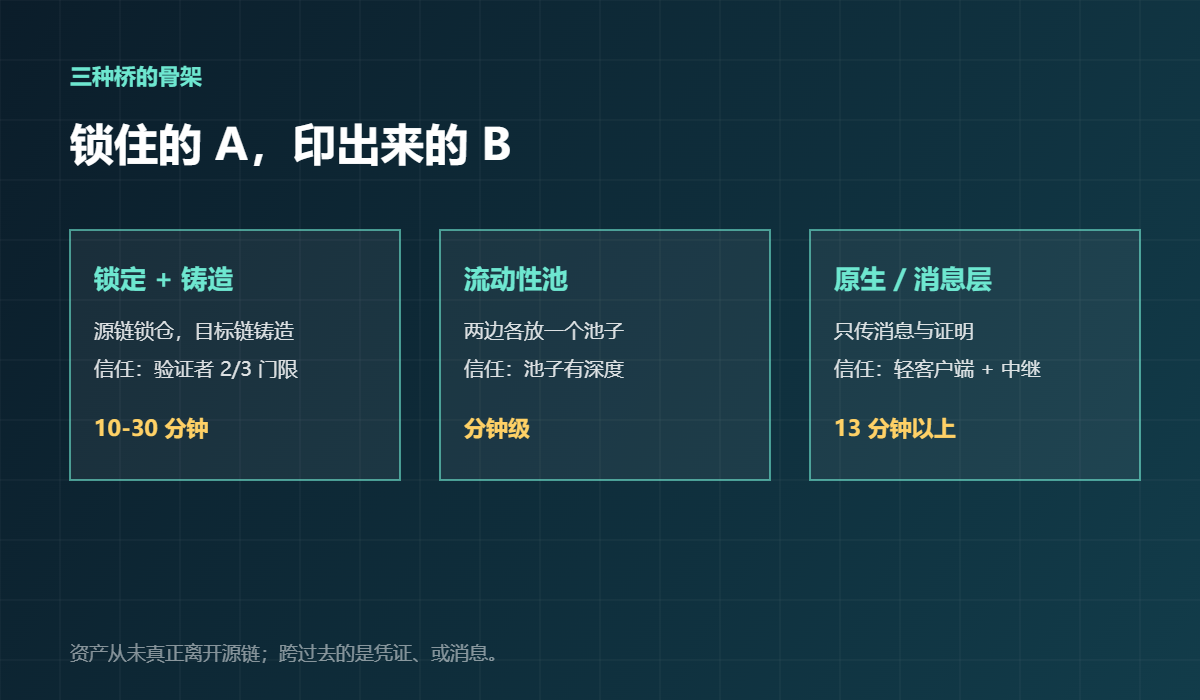
把币从一条链“传”到另一条链,这句话本身就是错的:链上资产从来没有离开过它所在的那条链。所谓跨链,是你在 A 链锁住(或销毁)一笔资产,由桥在 B 链给你一张等额的凭证。理解这一点,三种桥的差别和它们各自的风险,几乎可以顺着推出来。
一、所有桥的共同骨架:1:1 欠条
绝大多数桥都遵循同一个结构:源链锁定、目标链发行、赎回时销毁。你拿到的 B 链资产,本质是桥的欠条,而不是 B 链原生的币。这张欠条值不值钱,只取决于两件事——储备是不是真的 1:1,以及谁有权签发它。翻一遍桥的事故记录会发现,出问题的几乎都是这两处,而不是大家以为的“合约被黑”。
二、模型一:锁定 + 铸造(Lock & Mint)
最古老也最常见的一种。用户在源链把资产打进桥的合约地址,桥的验证者确认这笔交易,然后在目标链按 1:1 铸造包装资产。赎回时反向操作:目标链销毁包装资产,源链解锁。整个过程中,源链的那笔钱一直躺在合约里,目标链流通的只是它的影子。
信任假设全压在“验证者”身上。常见的门限是 2/3:5 个验证者里 3 个签名就放行,或者 21 个里 14 个。这意味着只要凑齐门限数量的私钥,桥就能凭空铸造。历史上金额最大的几起桥被盗案走的都是这条路——不是数学被攻破,是签名被凑齐。看一个桥靠不靠谱,先看它的验证者名单是 5 个还是 21 个,以及这些节点是不是同一家公司在跑。
时间上,这类桥要等源链达到一定确认数:以太坊常见 12 到 64 个区块,再叠加验证者轮询,实际到账多在 10 到 30 分钟。慢不是缺点,它就是在等“不可回滚”。
三、模型二:流动性池(Liquidity Pool)
池子型桥不铸造新资产,而是在两条链上各放一个资金池。你在 A 链把 USDC 打进池子,做市方在 B 链从另一个池子里付给你 USDC。你拿到的是原生资产,代价是池子必须两边都有钱。
费率通常在 0.05% 到 0.3% 之间,另加源链 gas。真正的问题不是费率,而是失衡:当所有人都朝同一个方向换(比如都从 A 换到 B),B 侧池子被抽干,A 侧堆积,滑点迅速变大,报价越来越差,最后干脆换不动。所以这个模型的上限是“深度”,不是它首页写的那个总锁仓量。
还有一层常被忽略:提供流动性的人赚手续费,同时承担两边池子的价格风险。池子越失衡,做市方越可能撤资,深度进一步下降——这是一个会自我强化的循环,也是很多池子型桥在行情剧烈时突然“换不动”的原因。
四、模型三:原生跨链与消息层
第三类不搬运资产,而是搬运“消息”。轻客户端桥在 B 链上验证 A 链的区块头,理论上不需要信任任何中间人;消息层则把“某地址在 A 链确实锁了 100 个代币”这句话,连同证明一起送到 B 链,由 B 链的合约自己校验,验过了才放行。
它最接近“无信任”,但也最贵:验证区块头要付计算成本,跨链消息还要等最终性——以太坊一般建议等 64 个区块,约 13 分钟。工程上还多一层风险:中继者如果不按时提交消息,资产不会丢,但会一直卡在那里,既不到账也退不回。
五、三种模型对比
| 模型 | 目标链拿到什么 | 信任假设 | 典型到账 | 主要风险 |
|---|---|---|---|---|
| 锁定 + 铸造 | 包装资产(欠条) | 验证者多签,常见 2/3 门限 | 10-30 分钟 | 验证者作恶、储备不实 |
| 流动性池 | 原生资产 | 两边池子都有足够深度 | 分钟级 | 池子失衡、滑点、做市方撤资 |
| 原生 / 消息层 | 原生资产 | 轻客户端与中继者 | 13 分钟以上 | 实现漏洞、中继停摆 |
六、五个真正会亏钱的地方
- 储备不实。包装资产的发行量超过锁定量,多出来的部分没有对应资产。
- 门限被凑齐。写着 2/3,实际节点由同一家运营,两个签名就能走。
- 合约漏洞。未审计的桥合约,尤其是被人改过的分支或仿盘。
- 假充值。目标链显示“到账”,但源链那笔交易其实还没最终确认,回滚后资产凭空消失。
- 授权滥用。为了跨链给了无限额度,桥出事时损失被放大到整个钱包。
七、自己核对一笔跨链,五步
- 在源链浏览器找到那笔交易,确认状态是成功,而不是 pending。
- 数确认数:以太坊看 12 个以上,大额跨链看 64 个。
- 在目标链找到铸造或转账记录,核对金额和地址,尾数要一位一位对得上。
- 核对桥的官方合约地址,不要从搜索结果第一条点进去。
- 跨完之后把授权额度改回 0,尤其是 ERC-20 的 approve。
八、延伸阅读
- 储备证明(PoR)证明了什么:默克尔树、快照时间与它的三个盲区
- 交易卡在 pending 怎么办:nonce、加速与替换交易的规则
- DeFi 借贷的利率与清算是怎么算的:LTV、健康因子与资金利用率
- 钱包安全入门:助记词、授权与钓鱼的边界
常见问题
跨链桥和交易所提币有什么区别?
交易所提币是交易所内部的账本划转,你信任的是交易所;跨链桥是链上合约加验证者,你信任的是那套签名规则。两者都不是“把币搬家”,区别在于你把信任交给了谁。
包装资产会不会脱锚?
会。包装资产的价格由市场对“能否 1:1 赎回”的信心决定,一旦储备被质疑或赎回被暂停,它就会跌破 1。这也是为什么桥的储备透明度比它的界面美观重要得多。
为什么我的跨链一直不到账?
常见三种原因:源链确认数不够、中继者还没提交消息、目标链池子深度不足导致交易失败。先在源链确认交易成功,再看桥的官方状态页,不要反复重发。
桥被攻击了,我的币还在吗?
取决于你处在哪一侧。源链锁定的资产通常还在合约里,但目标链可能已经超额铸造;此时包装资产会脱锚,赎回通道会被暂停。发现异常的第一件事是停止新的授权,而不是继续跨。
怎么判断一个桥靠不靠谱?
看四件事:验证者是几个、是不是同一实体、合约有没有审计报告、以及它在极端行情下有没有停摆过。这四项比总锁仓量更能说明问题。
说明:本文只讲机制与算法,不构成任何投资建议,也不预测任何资产的价格。