强平价格为什么和你算的不一样:逐仓、全仓、维持保证金率与标记价格
20 倍杠杆开多,多数人心里记的数是「跌 5% 才爆」。实际触发常在 4.5% 附近,甚至更早。差的这半根手指不是平台做手脚,而是公式里还有一项没算进去。
先把三个价格分开:开仓价、最新价、标记价
开仓价是你成交那一刻的价格,之后再不变化。最新成交价是订单簿上最后一笔成交。标记价格(mark price)是平台用现货指数价叠加基差算出来的参考价:指数取多家现货交易所的加权结果,基差取一段时间内的移动平均,主流平台每秒刷新一次。
强制平仓看的是标记价格,不是最新成交价。这个设计是为了防止有人用一笔大单在流动性薄的订单簿上「插针」,把别人的仓位打爆。代价是会出现两种错位:最新价还没碰到你的强平价,仓位已经被平;或者最新价短暂刺穿又拉回,仓位却还在。你遇到的绝大多数「强平价被暗改」,其实是标记价在动。
但标记价并不是永远贴着现货。行情极端时基差会走阔,标记价与最新价差出几个百分点,强平就会毫无预兆地提前触发。
逐仓多单的强平价,只有一行公式
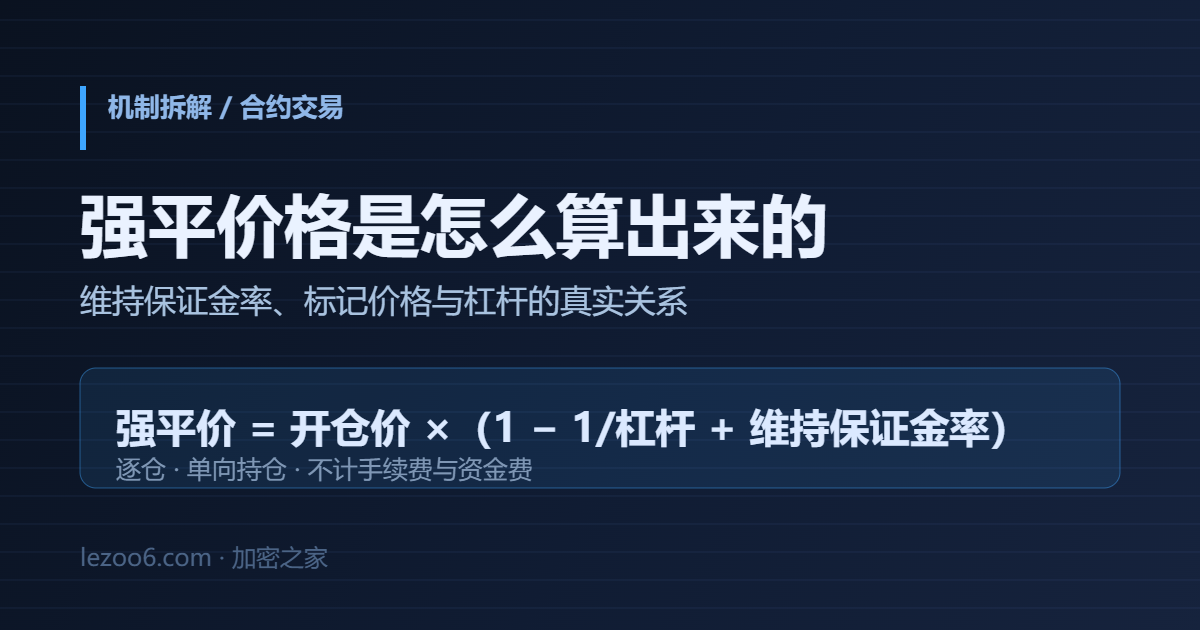
在逐仓(isolated)、单向持仓、忽略手续费与资金费的条件下,公式可以写成:
多单强平价 = 开仓价 ×(1 − 1/杠杆 + 维持保证金率)
空单强平价 = 开仓价 ×(1 + 1/杠杆 − 维持保证金率)
推导只有一步:保证金 = 名义价值 ÷ 杠杆;当浮亏把保证金消耗到只剩「维持保证金」(名义价值 × 维持保证金率 MMR)时,系统触发平仓。所以价格的允许跌幅 = 1/杠杆 − MMR。
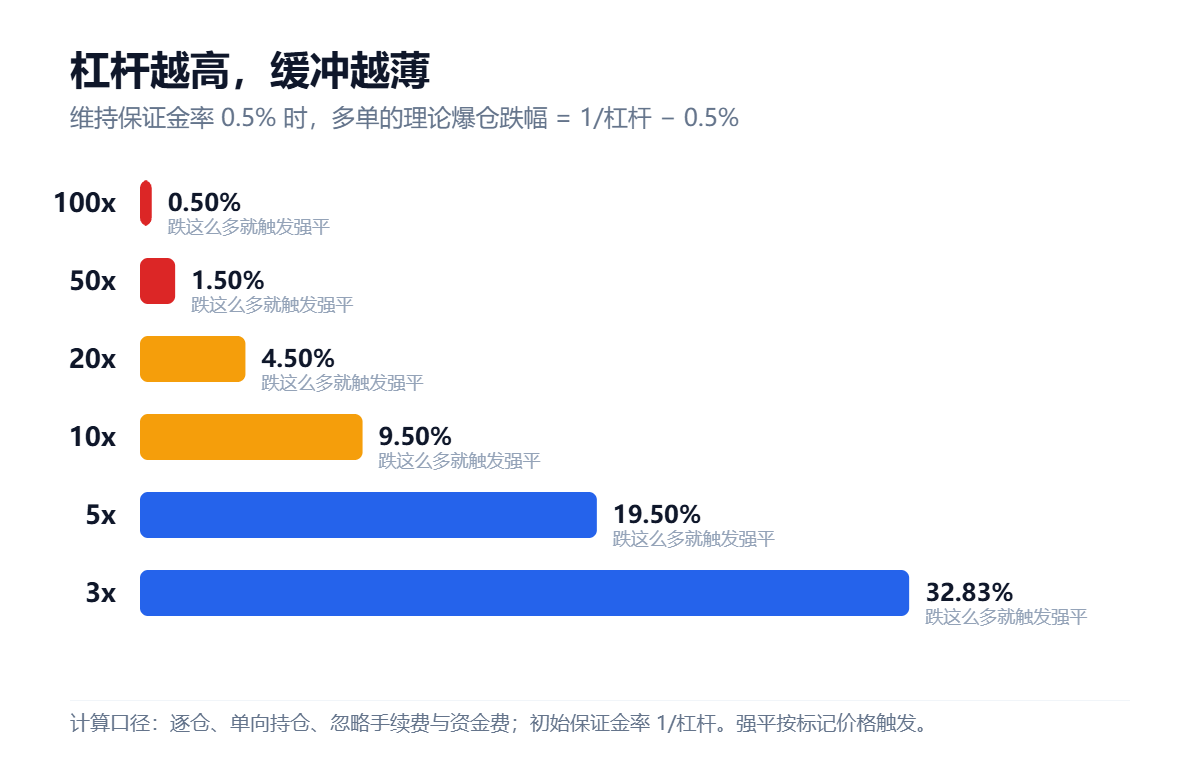
代入一组真实数字。开仓价 60,000 美元、20 倍、MMR 0.5%:强平价 = 60,000 ×(1 − 0.05 + 0.005)= 57,300 美元,跌幅 4.5%。同样是 60,000 美元开仓,10 倍对应 54,300 美元(跌 9.5%),5 倍对应 48,300 美元(跌 19.5%)。
杠杆越高,缓冲不是线性变薄
把 MMR 当成一个固定值代入,会得到一张很直观的表。下面三列分别是 MMR 取 0.4%、0.5%、1% 时,多单从开仓价起算的理论跌幅。
| 杠杆 | 1/杠杆 | 跌幅(MMR 0.4%) | 跌幅(MMR 0.5%) | 跌幅(MMR 1%) |
|---|---|---|---|---|
| 3x | 33.33% | 32.93% | 32.83% | 32.33% |
| 5x | 20% | 19.60% | 19.50% | 19.00% |
| 10x | 10% | 9.60% | 9.50% | 9.00% |
| 20x | 5% | 4.60% | 4.50% | 4.00% |
| 50x | 2% | 1.60% | 1.50% | 1.00% |
| 100x | 1% | 0.60% | 0.50% | 0.00% |
这张表最该盯的是 20 倍那一行。MMR 从 0.4% 抬到 1%,跌幅从 4.6% 缩到 4.0%——只差 0.6 个百分点,但按 20 倍杠杆折算,相当于保证金多亏掉 12%(0.6% × 20)。到 100 倍时,MMR 1% 直接把缓冲吃到 0:开仓那一刻就是临界状态,任何反向波动都触发清算。
而 MMR 恰恰不是固定值。交易所按仓位名义价值分档:第一档通常在 0.4%–0.5% 区间,仓位越大,档位越高,MMR 一路抬到 1%、2.5% 甚至更高,同时该档允许的最高杠杆被压低。这就是「加仓之后强平价突然上移」的来源——价格没变,是你的仓位进了下一档。
五个让强平提前发生的因素
- 开仓手续费:以 taker 0.05% 为例,20 倍杠杆下一笔名义费等于吃掉保证金的 1%;一开一平双边 2%。返佣能抵一部分,抵不掉滑点。
- 资金费:主流平台每 8 小时结算一次(00:00 / 08:00 / 16:00 UTC)。按单次 0.01% 计,一天 0.03%,一年约 10.95%(0.01% × 3 × 365)。方向站在费率对立面时,这笔钱直接从未实现盈亏里扣,保证金同步变薄。
- 全仓模式的共用分母:全仓把账户可用权益当保证金,一个仓位浮亏会拉低整个账户的保证金率,强平价必须按账户整体算,不能单看一个币种。逐仓的亏损上限是该仓位分配的保证金,但极端跳空仍可能穿仓。
- 挂单冻结:全仓下未成交的挂单会占用保证金,可用余额变少,强平价随之上移,看起来像「莫名其妙地更近了」。
- 基差走阔:标记价由指数价加基差合成,极端行情下与最新价能差出几个百分点,触发时点与你的肉眼观察不同步。
穿仓之后:保险基金与自动减仓
强平不是终点。如果价格跳空太快,市价平仓的成交价劣于强平价,产生穿仓损失,先由保险基金承接;保险基金不足时,平台启动自动减仓(ADL),按盈利率与杠杆从高到低排序,强制平掉对手方的盈利仓位。所以你会看到「我没爆仓,仓位却被减了」——那是 ADL,不是强平。
另外,强平单本身要收手续费,多数平台按 taker 费率计,且清算成交价通常劣于理论强平价。公式给你的只是触发点,不是结算价。
开仓前的五步自查
- 查清自己这一档的 MMR,不要沿用上一档的数。
- 用公式算强平价,再用标记价格去量距离,而不是盯着最新成交价。
- 把双边手续费和按持仓时长折算的资金费扣进保证金,再算一次。
- 明确逐仓还是全仓:逐仓亏损上限是该仓位保证金,全仓是账户全部权益。
- 记住触发按标记价、成交按市价,两者之间还有滑点。
常见问题
为什么强平价在开仓之后会自己变?
四种原因:仓位名义价值跨了档、MMR 变了;加仓或减仓改变了均价与规模;资金费结算扣走了保证金;全仓模式下其他仓位的盈亏改变了账户权益。
100 倍杠杆是不是一定会爆?
不一定,但缓冲极薄。MMR 0.5% 时理论跌幅只有 0.5%,一次正常的日内波动就足够。MMR 1% 时缓冲为零,开仓即临界。
价格到了强平价,一定按那个价成交吗?
不。触发看标记价,成交是市价单,滑点与清算手续费都会让实际结果更差。流动性差的币种,偏差可能很大。
逐仓就一定只亏这一笔保证金?
正常行情下是。但价格跳空直接穿过强平价时会出现穿仓,账户可能留下负余额,是否由平台勾销取决于其用户协议与保险基金规则。
资料来源
- BitMEX 永续合约说明(XBTUSD 于 2016 年 5 月上线)— https://www.bitmex.com/app/perpetualContracts(访问 2026-10-22)
- 主流交易所合约帮助中心「杠杆与保证金」「标记价格」条目 — 各平台帮助中心(访问 2026-10-22)
- 本文表格与算例均为按上述公式自行复算,未引用任何平台的收益承诺。
延伸阅读:手续费与 VIP 阶梯的计量规则 · 限价、市价、止损、冰山四种订单类型怎么选 · 交易工具:仓位与费率计算器
本文只讲机制与算法,不构成投资建议,也不预测价格。合约交易可能导致本金全部损失,请自行判断风险。