打开交易所 App,持仓页写着 +12%。这个数字大多按平均成本、按未卖出的全部持仓计算,既没算手续费,也没算你真正卖出的那一部分。同一笔 0.4 BTC 的卖出,换一种成本计算方法,结果可以从赚 9,934 美元变成亏 1,077 美元——相差 11,011 美元,而市场价格一分没动。
这篇把三件事拆开:成本基础怎么记、四种成本法怎么算、不同辖区怎么认定。文中每个数字都能用计算器复算,不需要相信任何结论,只需要把公式和你的成交记录放进去。
一、先分清三个数:成本基础、已实现盈亏、浮盈
成本基础(cost basis)是拿到这些币实际付出的钱,包括买入时的手续费。它按「单位」记,不按总额记:你要知道的是每一个 BTC 花了多少钱,而不是账户里一共投了多少。
已实现盈亏发生在卖出或换成另一种资产的那一刻,公式是:
处置收入 − 卖出手续费 − 成本基础 = 已实现盈亏
浮盈只是账面上的价格变化,没有卖出就不产生税务后果(绝大多数辖区如此)。交易所首页那个百分比,混的正是浮盈、平均成本和未扣手续费这三样东西。
问题出在下一步:当你分三次买入、价格各不相同,卖出 0.4 BTC 时,这 0.4 个币到底算哪一批的?这就是成本法的选择题。
二、一组可复算的买入记录
假设三年里分三笔买入 1 个 BTC,每笔按 0.1% 收手续费(这是主流交易所普通用户 taker 费率的常见水平):
| 日期 | 数量 | 单价 (USD) | 成交额 | 手续费 | 含费成本 | 单位成本 |
|---|---|---|---|---|---|---|
| 2024-11-05 | 0.5 | 70,000 | 35,000 | 35.00 | 35,035 | 70,070 |
| 2025-03-12 | 0.3 | 85,000 | 25,500 | 25.50 | 25,525.5 | 85,085 |
| 2025-08-20 | 0.2 | 110,000 | 22,000 | 22.00 | 22,022 | 110,110 |
| 合计 | 1.0 | — | 82,500 | 82.50 | 82,582.5 | 82,582.5 |
2026-02-10,在 95,000 的价格卖出 0.4 BTC:成交额 38,000,手续费 0.1% 即 38 美元,净收入 37,962 美元。接下来只看这 0.4 个币的成本怎么取。
三、四种成本法,同一笔卖出四个答案
把刚才那笔卖出放进四种算法里,先看结果,再看每条是怎么来的:
| 成本法 | 取的是哪一批 | 0.4 BTC 成本 | 已实现盈亏 |
|---|---|---|---|
| 平均成本 | 全部持仓均价 82,582.5 | 33,033.0 | +4,929.0 |
| FIFO(先进先出) | 2024-11-05 那批 0.4 | 28,028.0 | +9,934.0 |
| LIFO(后进先出) | 2025-08-20 的 0.2 + 2025-03-12 的 0.2 | 39,039.0 | −1,077.0 |
| 指定批次(HIFO) | 手动挑成本最高的 0.4 | 39,039.0 | −1,077.0 |
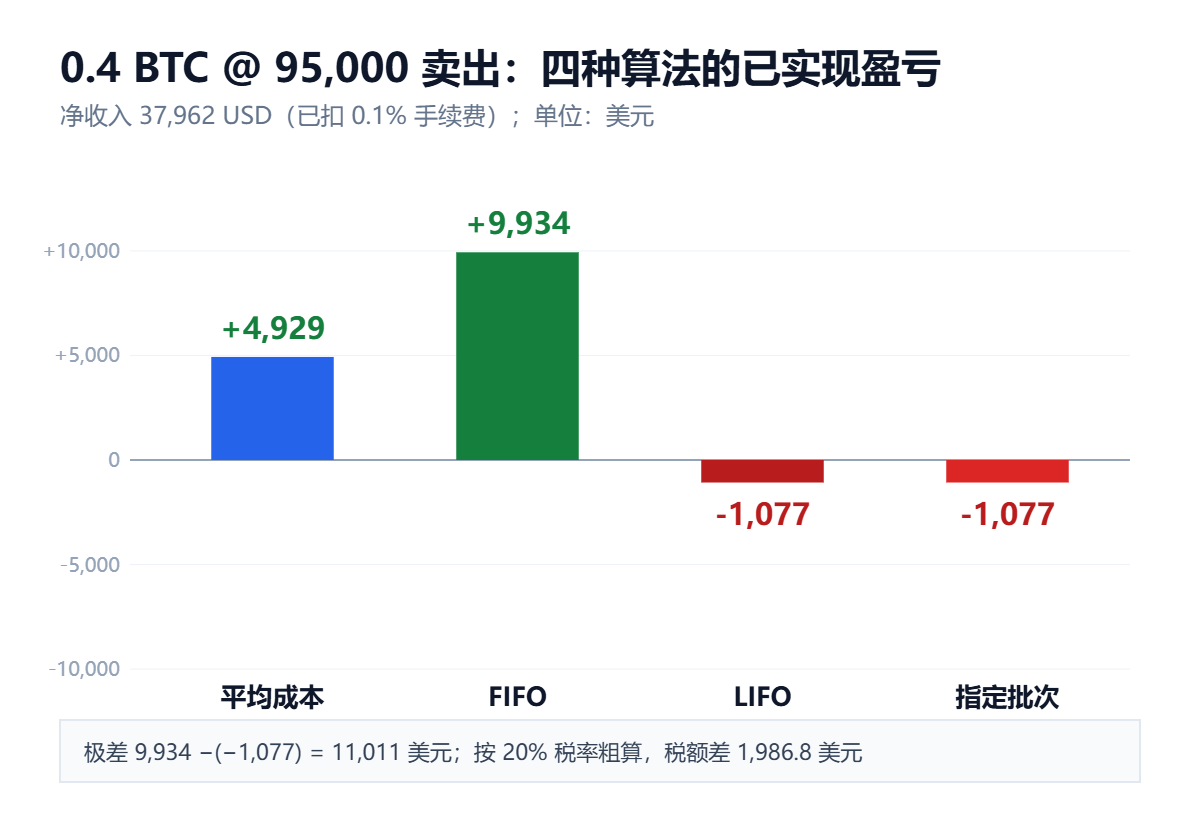
最大与最小相差 11,011 美元。若按 20% 的长期资本利得税率粗算,税额差 1,986.8 美元;按 37% 的短期普通所得税率算,差 3,674 美元。同一批币、同一个成交价、同一天,税单可以差出一台车的价钱。
还有一个容易被忽略的细节:持有期是按批次算的,不是按账户算的。2025-03-12 买入的那一批要到 2026-03-12 才满一年,而这次卖出发生在 2026-02-10,用它的成本就是短期;2024-11-05 那批则是长期。LIFO 和 HIFO 在这次交易里抬高了成本、减少了收益,代价是把低成本批次留在了将来——这不是「省税」,是把税推迟,而且推迟的那部分成本基础更低。
四、2025 年之后,「换个钱包」会改掉你的成本基础
美国国税局在 2014-03-25 的 Notice 2014-21 里就把虚拟货币定性为财产,按财产规则处理:卖出产生资本利得,收到空投、挖矿、工资按收到时的公允市价计入普通收入。但「财产」这两个字在实操里一直被糊着处理——多数报税软件按整个账户一个成本池算。
2024 年 12 月发布的 Rev. Proc. 2024-28 把这条缝堵上了:从 2025-01-01 起,成本基础必须按钱包或账户逐一追踪。币从一个钱包转到另一个钱包,成本随之携带;但如果你没有记录,转过去的那部分在系统里就没有依据,最坏的情况是被当成零成本,将来卖出时全部金额都算收益。
文件同时给了一个过渡口子:对 2025-01-01 之前持有的资产,允许做一次性「合理分配」,把剩余的成本基础按你选择的方式分摊到各个钱包和账户,并留下记录。这个口子只有一次,做完就固定下来。
配套的申报端也在变。经纪商从 2025 年度起用 Form 1099-DA 报告数字资产处置的总收益,2026 年首次申报;成本基础报告则分阶段推进,从 2026 年取得的资产开始。也就是说,在一段过渡期里,税务表上会只有收入没有成本,缺口得你自己用成交记录补——这正是「按钱包留底」这件事的现实意义。
五、五个辖区,五种口径
| 辖区 | 定性 | 税率与时间线 |
|---|---|---|
| 美国 | 财产(2014-03-25 Notice 2014-21) | 持有 ≤1 年按普通所得税率(联邦最高 37%);>1 年 0%、15% 或 20%;2025-01-01 起按钱包追踪成本 |
| 香港 | 不征资本利得税;若构成营业行为则按利得税 | 法团 16.5%,非法团 15%;两级制下首 200 万港元利润减半(8.25% / 7.5%) |
| 内地 | 2021-09-24 十部门通知:虚拟货币相关业务活动属非法金融活动 | 个人持有与交易不受法律保护;没有专门针对个人加密资产利得的征税细则 |
| 德国 | §23 EStG,私人处置资产 | 持有 >1 年免征;1 年内计入个人所得,免税额 1,000 欧元(2024 年起) |
| 葡萄牙 | 2023 年起单列加密资产资本利得 | 持有 <365 天按 28%;≥365 天免征 |
欧盟层面还有两条时间线要记:MiCA(EU 2023/1114)自 2024-12-30 起全面适用,管的是发行与服务的持牌;DAC8 自 2026-01-01 起要求加密资产服务商把用户交易报送税务机关。前者管「谁能做」,后者管「谁被看见」。
六、四个最容易算错的场景
1. 转账不是处置,但手续费是真的钱
把自己的币从一个地址转到另一个地址,一般不构成处置,不产生已实现盈亏。但链上手续费是实实在在的支出:一笔在 95,000 价位发出、手续费 0.0006 BTC 的转账,成本约 57 美元。它要么计入新钱包的成本基础,要么作为费用扣除,不能两头都算。
2. 稳定币互换也是处置
10,000 USDT 换成 9,998 USDC,如果这 10,000 USDT 是 1.00 买的,就是一笔 2 美元的亏损;如果是在 0.95 买入的,同样一笔操作实现的收益约 480 美元。很多人以为「都是稳定币,不算交易」,但按财产口径,换出即处置。
3. 空投的成本基础是收到时的市价,不是零
按零记,等于把全部卖出金额都算成收益。收到 1,000 枚、当日市价 0.8 美元的代币,成本基础是 800 美元;将来在 0.2 美元卖出,实际是亏 600 美元,而不是赚 200 美元。
4. 先说清用哪种成本法,再卖出
FIFO 是很多辖区的默认值,但它不一定是你账上最合适的取法。真正要紧的是:同一套方法要连续使用,一年一换会让记录自相矛盾,也没法向任何一方解释。
七、五步自查
- 导出成交记录,不是余额截图。范围要覆盖第一次买入,包含手续费、币种、数量、单价四项。
- 把手续费折进单位成本。跨币种成交(比如用 ETH 买某个代币)按成交当时的报价折算成计价货币。
- 选定一种成本法并写下来。FIFO、平均成本、指定批次三者选一,写进自己的记录,之后不再改。
- 2025 年之前持有的,做一次按钱包分配。把剩余成本基础摊到每个钱包和账户,导出成表存档。
- 卖出前先算三遍。用三种方法各算一次应实现的盈亏,看清楚你卖的是哪一批、留下的是哪一批。
八、常见问题
Q1:交易所显示 +12%,为什么我自己算只有 +6%?
多数平台的持仓收益按平均成本、按全部持仓计算,且不扣买卖两端手续费;你实际卖出的那一小部分的成本,可能远高于或远低于均价。
Q2:亏钱还要申报吗?
在美国,处置就要申报,亏损可以抵减资本利得,每年最多 3,000 美元可抵普通收入,超出部分结转。在香港,若交易不构成营业行为,不涉及资本利得税;但被认定为营业则按利得税处理。
Q3:把币转到自己的另一个钱包,会被当成卖出吗?
一般不构成处置。但 2025-01-01 起成本要按钱包追踪,转移前后都要有记录,否则接收方钱包的基础无法证明。
Q4:是不是该永远用成本最高的那一批?
这是算法问题,不是建议。事实是:卖出高成本批次会降低当期已实现收益,同时把低成本批次留到未来;当期少缴的部分,会在未来那笔卖出里出现。
Q5:稳定币之间互换、把 USDT 换成 USDC,要算吗?
在把加密资产视为财产的辖区里,算处置。金额通常很小,但笔数多,年底一起算容易漏。
Q6:记录丢了怎么办?
用链上记录反推:地址的转入时间、金额和当时价格可以还原大部分成本;交易所的导出文件可以向平台申请历史数据。2025 年之前的部分按一次性分配处理,之后的部分必须逐笔留痕。
九、延伸阅读
- 钱包显示 0,浏览器上明明有币:五个字段把一笔转账查到到底
- 储备证明证明不了什么:Merkle 树、快照时点与负债缺口的三道缝
- 年化 8% 的钱是谁付的:交易所理财、链上借贷与美债的三层拆解
- 每日快讯栏目:规则、费率与链上数据
十、来源
- IRS Notice 2014-21(2014-03-25):虚拟货币按财产处理。
- IRS Rev. Proc. 2024-28(2024-12 发布):2025-01-01 起按钱包/账户追踪成本基础,允许对既有资产做一次性分配。
- IRS 数字资产经纪商申报规则与 Form 1099-DA:2025 年度起报告总收益,成本基础分阶段报告。
- 香港税务局利得税两级制税率:法团 16.5%、非法团 15%,首 200 万港元利润减半。
- 中国人民银行等十部门《关于进一步防范和处置虚拟货币交易炒作风险的通知》(2021-09-24)。
- 德国《所得税法》§23 EStG:持有超过一年免征,1,000 欧元免税额自 2024 年起。
- 葡萄牙 2023 年加密资产资本利得规则:持有不足 365 天按 28%。
- 欧盟 MiCA(Regulation (EU) 2023/1114)2024-12-30 全面适用;DAC8 自 2026-01-01 起适用。
以上来源核对日期:2026-10-24。