存得更多,赚得更少:一条借贷曲线在拐点处只保护 1.3% 的存款人
借贷协议默认「存得多」是好事:池子更深、利用率更低、风险更小。但对存款人自己来说,多存一笔会把你整笔余额的利率一起压低。这篇文章把「什么时候多存会让自己少赚」写成了一个可以直接代入数字的不等式。
01结论先行:一个可以直接代入的不等式
先记三个量:T 是存款人这笔交易之后池子的总供给,B 是总借款,b 是这个存款人自己的余额。利用率 U = B/T。借款利率 Rb(U) 是 U 的函数,供给利率则是借款人付的总利息摊到每一枚存款上,即 Rs(U) = U × Rb(U)。于是这个存款人的年化利息是:
这个条件为什么长这样:多存一笔 δ,余额涨 δ,总供给也涨 δ,利用率下降,整条曲线上生效的利率随之下移;而下移后的利率是乘在「整笔余额」上的,不只是新存的那一笔。存款人拿到的利息 = α × B × Rb(U),α 与 Rb 同时变,两者相乘的方向不固定。把 δ 趋于零求导,就得到上面那个不等式。
A supplier holding a fraction α of final pool supply keeps income nondecreasing with a marginal deposit exactly when α(1+η)≤1.原文
注释:这是全文的核心命题。注意两个词:「最终份额」与「边际」。它不保证大额存款不亏,只保证无穷小的一笔不亏;大额存款要沿着路径检查。
把不等式翻转一下,就得到一个更有用的量:α_safe(U) = 1 / (1 + η(U))。它说的是「在利用率为 U 的这一点上,一条曲线最多能保护多大的存款人份额」。份额超过它,多存就是自损;份额低于它,多存至少不会立刻变差。
02一百万美元的算例:存 37.5 万,年息从 15.98 万掉到 5.5 万
论文用一条标准的单拐点曲线做演示:最优利用率 80%,拐点处借款利率 5%,满利用率处 100%,两段都是直线。池子原本有 1,000 万美元存款、830 万美元借款,利用率 83%,已经越过拐点。一个持有 100 万美元(占 10%)的存款人,再存入 37.5 万美元,恰好把利用率拉回 80%。
| 状态 | 余额 | 总供给 | 利用率 | 借款利率 | 供给利率 | 年化利息 |
|---|---|---|---|---|---|---|
| 起点,$1,000,000,$10,000,000,83.00%,19.25%,15.98%,$159,775 | 存入 $375,000,$1,375,000,$10,375,000,80.00%,5.00%,4.00%,$55,000 | 取出 $302,000,$698,000,$9,698,000,85.58%,31.53%,26.98%,$188,337 |
三行数字都能用手算核对:83% 时借款利率 = 5% + 3 个百分点 × 4.75 = 19.25%,供给利率 = 0.83 × 19.25% = 15.98%,年息 15.98 万美元。存 37.5 万后利用率正好 80%,借款利率回到 5%,供给利率 4%,余额虽然多了 37.5%,年息只剩 5.5 万。第三行更刺眼:主动取走 30.2 万、把利用率推到 85.58%,年息反而升到 18.83 万。
The loss comes from the sensitivity of the rate, not from the size of the deposit. The worst point is the kink, not full utilization.原文
注释:这句话纠正了一个常见直觉:很多人以为「池子快干了才危险」。其实斜率最大的地方是拐点,因为那里利率水平还低,分母小,弹性反而最大。
03把曲线摊开:拐点处只保护 1.3%
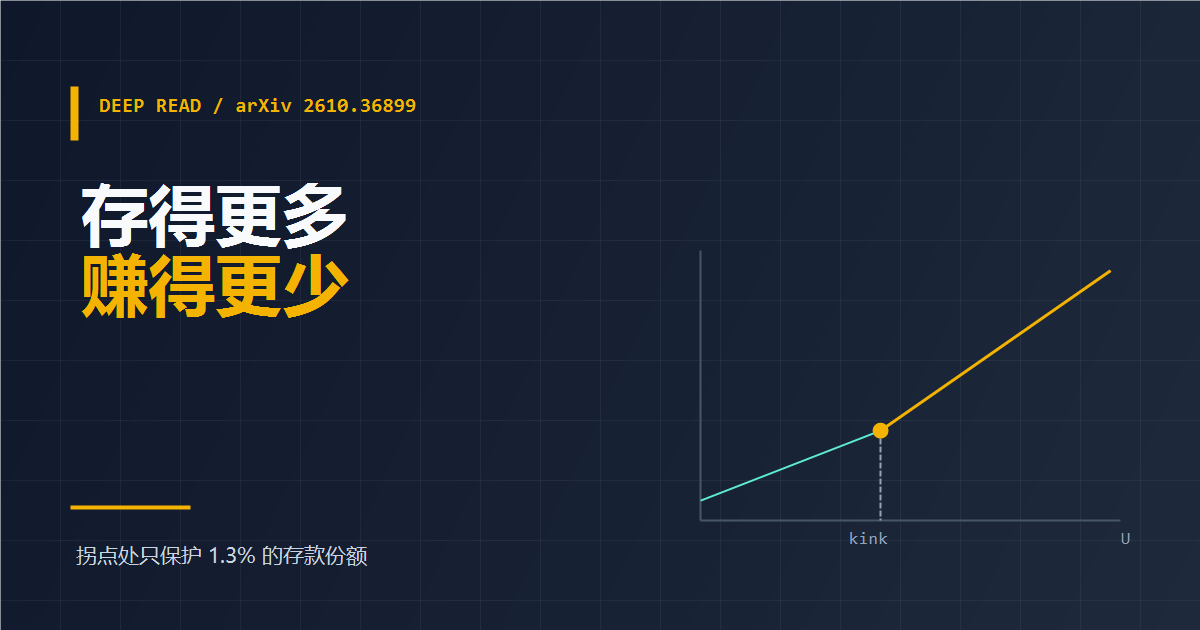
用同一组参数(80% 拐点、5%、100%)逐点算 η 与 α_safe,会看到一条很反直觉的形状:拐点以下 α_safe 恒等于 50%,一过拐点立刻塌到 1.3%,然后随着利用率逼近 100% 才慢慢爬回 16.8%。
| 利用率 U | 借款利率 Rb | 弹性 η | α_safe | 含义 | ||
|---|---|---|---|---|---|---|
| 50%,3.13%,1.00,50.00%,拐点以下,线性过原点,弹性恒为 1 | 79%,4.94%,1.00,50.00%,同上,位置不影响结论 | 80%(刚过拐点),5.00%,约 76,1.30%,斜率从 0.0625 跳到 4.75,弹性跳 76 倍 | 83%,19.25%,20.48,4.66%,论文算例所在位置 | 90%,52.50%,8.14,10.94%,利率水平抬高,弹性回落 | 95%,76.25%,5.92,14.45%,越接近满利用率,反而越「安全」 | 99%,95.25%,4.94,16.84%,极限趋近 1/4.75 ≈ 17.4% |
拐点以下 α_safe 恒为 50%,原因很干净:那一段是过原点的直线,Rb = kU,于是 η = (kU)/(kU) = 1,代进 1/(1+η) 就是 1/2。这也说明「份额保护」与曲线高低无关,只与「利率对利用率有多敏感」有关。
拐点处的那一跳是整张表的重点:斜率从 0.0625 变成 4.75,弹性从 1 变成 76。协议在拐点上方设计的陡坡,本意是奖励「把利用率拉回安全区」的行为,副作用是把「刚好把利用率拉回拐点」的那笔存款变成了最不划算的一笔。论文的原话是:最坏的点在拐点,不在满利用率。
04真实市场:SOL 上每九小时有一小时越线
论文拿 Drift 的 SOL 与 USDC 两个公开市场做逐小时核对。Drift 在每次市场状态变化时写一条链上记录,里面有总存款、总借款和当时的利率曲线,因此每个小时的 U 与 α_safe 都能复原。作者先做了一次校准:用读出的曲线算出的借款利率,与 Drift 实际收取的利息误差约 1%,中间还包括 2025 年中一次曲线形状调整。
然后是关键的一步:把每个账户的份额算出来,和 α_safe 比。结果是在 2024-11 至 2026-04 的整段样本里,SOL 市场有 5.4% 的小时处于拐点上方,USDC 是 36.6%;而在拐点上方时,α_safe 低于 5% 的小时分别占 0.3% 与 3.0%,中位数是 9.9% 与 8.4%。也就是说,曲线在拐点上方通常只保护 8% 到 10% 的份额。
In at least one hour in nine on SOL and one in thirteen on USDC, a lender held more of the pool than the curve protected, so depositing more would have lowered that lender’s income.原文
注释:这里的 lender 指「窗口内没有参与永续合约结算的存款人」,把纯存款人和把存款当保证金的交易者分开,是为了避免把保证金余额误当成吃利息的存款。
极端个例更能说明问题:SOL 上有一个存款人连续 219 个小时处于暴露状态,期间份额最高到 20%;USDC 上有一个连续 230 个小时,最高 11.5%。而同期曲线保护的份额常年在 8% 到 10%。作者的结论只有一句:曲线保护谁,比曲线有多陡更重要。
可信度方面,作者自己列了三条限制:没有在窗口内存款或取款的账户不会留下记录,复原出来的存款人只覆盖 SOL 中位小时 57%、USDC 62% 的存款;把缺失账户补回来只会让暴露更多,不会更少;把同一 owner 的账户合并只会让份额更高。所以这些比例是下界。另一方面,复原余额的准确性很高:暴露存款人的结转余额与下一条记录相差 1% 以内的比例,SOL 是 99.7%,USDC 是 100%。
05协议改不了 α,但能改「保护谁」
不等式描述的是存款人,不是曲线。协议无法决定谁来存、存多少,但可以决定「打算保护多大的份额」。作者把这个选择写成保护曲线 ᾱ(U):在利用率为 U 时,协议承诺保护的最大份额。把它代进不等式,就得到对弹性的上限,也就是所谓弹性包络:
把 η ≤ E 写成对数导数再积分,就能反推出「所有满足承诺的曲线」,而不只是一条。论文给了两个具体构造:如果在每个利用率上都保护同一个份额,边界是一条幂律曲线;如果承诺保护「每一个新存款人」,边界变成双曲线。这两条都不是现行协议在用的形状,但都可以用参数化方式逼近。
还有一个容易忽略的点:论文在一个多拐点的 USDT 市场上发现,「合规的修补」既可能提高也可能降低存款人收入。原因是这个约束管的是「收入如何随存款变化」,不是「利率水平多高」。把曲线改平能消除自损,但也可能把整体利率压下去。这就是设计与定价两件事必须分开的原因。
06我们的复算:三处最容易算错的地方
第一处,用「平均利率」算收入。很多人算年息时用「当前供给利率 × 余额」,这在单点时是对的,但一旦要判断「多存一笔划不划算」,就必须用存后那个利率乘整笔余额,而不是新旧利率的某种平均。上面的算例里,如果按「存前 15.98% 与存后 4% 的中间值」估算,会得出约 10% 的供给利率、13.75 万美元年息,比真实的 5.5 万高出一倍半。
第二处,把最坏点当成满利用率。弹性 η 是「利率的相对变化 ÷ 利用率的相对变化」,拐点处利率水平最低、斜率却刚跳上去,两个因素叠在一起让 η 最大。所以「池子快干了才危险」是错的,真正的雷区是「刚好在拐点上方一点点」。
第三处,份额用错时点。α 是存完之后的份额 b/T,不是存之前的 b₀/T₀。用存前份额会系统性高估 α_safe 的宽松程度:在 83% 的例子里,存前份额 10%、存后 13.25%,用前者去比 4.66% 的阈值,会得出「差得不多」的错觉,实际上差了近三倍。
07对中文读者的用法:存款前算三个数
第一,先看利用率离拐点有多远。离拐点 1 个百分点以内的池子,弹性最大,大额存款的价格冲击最猛;利用率 95% 以上反而「安全」,因为利率水平已经很高,同样的斜率对应的相对变化更小。这与「高利用率危险」的风控直觉正好相反,两者说的是不同的风险。
第二,算自己的 α_safe。公式只需要两个输入:当前利用率、以及曲线在该点的斜率。多数协议的参数页会给出拐点与两段斜率,代进去就能算。若算不出来,退一步用论文的经验值:拐点上方 α_safe 通常在 1% 到 17% 之间,中位数 8% 到 10%。
第三,别用「拆账户」规避。论文明确把同一 owner 的多个账户与一个金库算作一个存款人,因为决定存款的是同一个主体。真正有效的做法只有三个:把大额存款拆成多笔、跨时间存入(让每笔的边际影响变小)、选择曲线更平的市场,或者干脆等利用率回落到拐点以下再存。
对协议方,这篇论文给出的不是一个补丁,而是一个参数选择:先决定「在拐点附近要保护多大份额的存款人」,再反推允许的最大弹性。把这件事写进参数文档,比事后解释「为什么大户在撤资」有用得多。
08这份论文没说什么
它没有证明存款人真的会因为这件事改变行为。暴露统计只说明「多存会降低收入」这个状态存在,不说明有人察觉并因此少存。论文自己也写了:这些计数不说明存款人实际做了什么。
它也没有覆盖清算风险、预言机失效、治理攻击这些更常见的损失来源;样本只有 Drift 两个市场、十六个月;曲线在 2025 年中改过一次形状,虽然校准误差仍在 1% 左右。把它当成「存款定价的一个新维度」是合适的,当成「借贷协议的安全评估」就过头了。
09延伸阅读
· arXiv:2610.36899v1(q-fin.TR),Ahzam Khan、Cavey Cool,Depositing More Should Not Earn Less: Supplier Income Monotonicity and Rate Curve Design in Pooled Lending Markets,https://arxiv.org/abs/2610.36899(2026-10-27 提交,CC BY 4.0,HTML 全文本站已逐段核对)
· 同上,第 2 节算例(Table 1:三档余额与年化利息)、第 4 节单调性条件、第 5 节 Drift 两市场逐小时暴露统计(Table 2)、第 6 节弹性包络(式 6.1)
· 本站复算:第 03 节的 η 与 α_safe 表按原文参数(O=80%、Ro=5%、Rmax=100%、两段线性)逐点计算;第 02 节的「每存入 1 美元毁掉 0.279 美元利息」= 104,775 / 375,000;第 06 节的 48.3 万美元上限 = 4.66% × 1,037.5 万美元
· 原文附 Lean 4 形式化与复现代码:https://github.com/0xahzam/supplier-monotonicity
访问日期:2026-10-31。文中英文短引均逐字摘自所列公开原文,译文与注释为本站所加;凡标注「本站复算」「本站换算」处均为按公开口径所做的算术推导,不是原作者结论。原文版权归原作者与发布方所有,本页为摘译与独立分析,不构成投资建议。
常见问题
为什么多存钱反而会让自己的利息变少?
因为存款人的利息等于「余额 × 利用率 × 借款利率」。多存会让余额变大,但同时把利用率压低,而压低后的利率是乘在整笔余额上的。当曲线在拐点附近足够陡时,后者的跌幅超过前者的涨幅。
α_safe 能直接拿来选平台吗?
能作为筛选维度,但不能单独用。它只回答「在这个利用率上,多大的份额多存不亏」,不回答清算风险、合约风险、预言机风险。而且 α_safe 随利用率每小时变化,静态截图没有意义。
这条结论对多拐点曲线还成立吗?
成立,但结论会变成「分段」的:每一段单独算弹性,拐点处仍然是最危险的位置。论文在多拐点的 USDT 市场上还发现,合规的修补既可能提高也可能降低存款人收入,因为约束管的是收入如何随存款变化,不是利率水平。
本文为公开论文的摘译、复算与解读,不构成投资或法律建议。文中标注「本站复算」的数字均按论文给出的公式与参数重算,未标注的表格数字摘自原文。 最后更新:2026-10-31。